
A Comissão de Constituição e Justiça e de Cidadania (CCJ) da Câmara dos Deputados deu um passo significativo ao aprovar o Projeto de Lei Complementar (PLP) 267/19. A iniciativa visa reformular os critérios de repartição do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) entre as cidades, especialmente quando a produção de setores como a suinocultura, avicultura, aquicultura, silvicultura e pecuária de corte se estende por mais de um território municipal.
A proposta, que agora aguarda análise do Plenário da Casa, busca trazer maior clareza e equidade na distribuição de recursos para municípios que compartilham a base produtiva de grandes empreendimentos agropecuários. Essa regulamentação é crucial para o equilíbrio fiscal e o desenvolvimento de regiões onde a atividade econômica não se limita a fronteiras administrativas únicas.
Detalhes da proposição e seu alcance
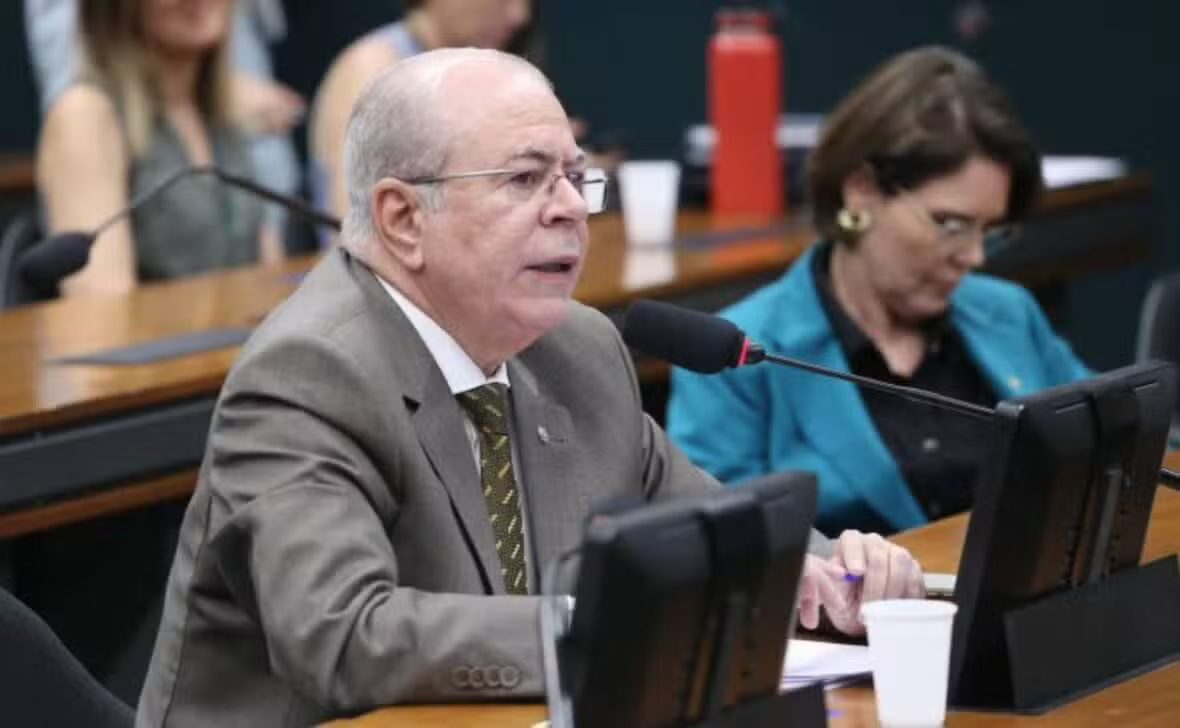
O Projeto de Lei Complementar 267/19 foi elaborado pelo deputado Sergio Souza (MDB-PR) e recebeu parecer favorável do relator, deputado Hildo Rocha (MDB-MA). O cerne da matéria reside na modificação da Lei Complementar 63/90, legislação que atualmente estabelece os parâmetros para a distribuição da cota-parte municipal do ICMS. Ao atualizar essa norma, a intenção é adequá-la à realidade de produções que, por sua natureza, não podem ser confinadas a um único município.
A expansão de atividades agropecuárias modernas frequentemente envolve propriedades e operações que se estendem por diferentes jurisdições municipais. Essa característica cria complexidades na atribuição do valor adicionado para fins de cálculo do ICMS, impactando diretamente a receita das prefeituras. O PLP 267/19 procura sanar essa lacuna, definindo um método mais justo para a divisão do imposto nessas circunstâncias.
Tramitação e respaldo jurídico na CCJ
A aprovação na Comissão de Constituição e Justiça e de Cidadania é um estágio fundamental, pois atesta a constitucionalidade e a legalidade da matéria. O relator, deputado Hildo Rocha, enfatizou que a elaboração de uma lei complementar para tratar de questões tributárias é plenamente constitucional, desde que se limite a estabelecer regras gerais.
“Não se vislumbra inconstitucionalidade na elaboração de uma lei complementar que trate de questões tributárias, desde que se tratem de regras gerais, e não de normas específicas de organização do sistema tributário dos entes subnacionais”, afirmou Rocha em seu parecer. Esse posicionamento reforça a legitimidade da proposta em um campo tão sensível quanto o da legislação tributária. A próxima etapa é a votação em Plenário, onde a proposta será submetida à deliberação de todos os deputados.
Impacto potencial na arrecadação municipal
A mudança nos critérios de divisão do ICMS possui um impacto significativo para os orçamentos municipais, especialmente em regiões com forte vocação agropecuária. O ICMS representa uma das principais fontes de receita própria para as prefeituras, sendo essencial para o financiamento de serviços públicos locais como saúde, educação e infraestrutura. A falta de critérios claros para atividades que se espalham por mais de uma cidade pode gerar disputas e perdas de arrecadação.
Com a regulamentação proposta, espera-se que os municípios possam ter maior previsibilidade e equidade na sua participação na arrecadação do imposto. A medida pode estimular o desenvolvimento regional ao garantir que as cidades que contribuem para a produção agropecuária recebam sua justa parcela de retorno fiscal. Essa clareza é fundamental para o planejamento financeiro e a execução de políticas públicas locais.
Critérios para a nova divisão do imposto
A proposta detalha que, quando a produção econômica se realizar em mais de uma localidade, o valor adicionado gerado pela atividade será dividido de forma específica. Embora os detalhes da metodologia exata de divisão não tenham sido pormenorizados na fase de aprovação da CCJ, o projeto estabelece a base para que essa repartição seja realizada de maneira transparente e justa. Essa definição é crucial para evitar distorções e garantir que cada município receba proporcionalmente à sua contribuição na cadeia produtiva.
As atividades contempladas por essa nova regra incluem:
- Suinocultura, com a criação e engorda de suínos.
- Avicultura, abrangendo a criação de aves para corte ou postura.
- Aquicultura, referente ao cultivo de organismos aquáticos.
- Silvicultura, que envolve o cultivo de florestas para fins comerciais.
- Pecuária de corte, focada na criação de gado para produção de carne.
A aprovação final do PLP 267/19 poderá representar um avanço importante na gestão tributária brasileira, adaptando a legislação a realidades econômicas complexas e promovendo um sistema de repartição de receitas mais alinhado com a dinâmica da produção agropecuária no país.