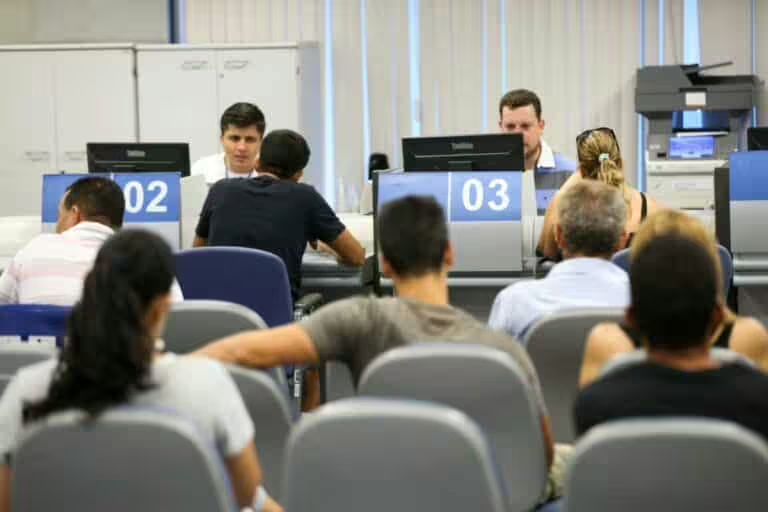
Famílias de baixa renda registradas no Cadastro Único para Programas Sociais do Governo Federal (CadÚnico) e beneficiários do Bolsa Família contam, em 2026, com a rede ampliada de bancos públicos para contratar empréstimos de inclusão produtiva. Por meio do programa Acredita, instituído pela Lei nº 14.995, de 10 de outubro de 2024, o governo federal disponibiliza linhas de financiamento que variam de R$ 3.000 a R$ 21.000, além de modalidades de microcrédito inicial entre R$ 300 e R$ 1.000. Os valores atendem cidadãos que buscam abrir ou expandir pequenos negócios, realizar reformas residenciais ou custear despesas ligadas à educação.
Diferentemente do antigo empréstimo consignado voltado a programas sociais, suspenso em razão do comprometimento da renda familiar com taxas elevadas, o modelo atual opera com juros subsidiados e prazos de pagamento que chegam a 60 meses nas linhas gerais. O formato permite a participação de cidadãos com restrições em cadastros de proteção ao crédito, como o Serviço de Proteção ao Crédito (SPC) e a Serasa, amparado pelo Fundo Garantidor de Operações (FGO), administrado pelo Banco do Brasil, que dispensa a exigência de avalistas ou garantias reais.
A execução da iniciativa reúne os ministérios do Desenvolvimento e Assistência Social, Família e Combate à Fome (MDS), da Fazenda e do Empreendedorismo, da Microempresa e da Empresa de Pequeno Porte. Em 10 de fevereiro de 2026, o governo federal e a Caixa Econômica Federal iniciaram um projeto-piloto específico de microcrédito produtivo orientado para inscritos no CadÚnico, somando-se à adesão formal assinada pelo Banco do Brasil em 10 de dezembro de 2025 e às operações já mantidas pelo Banco do Nordeste e pelo Banco da Amazônia.
Critérios de participação e público prioritário no CadÚnico
O eixo voltado às famílias vulneráveis, denominado oficialmente Programa Acredita no Primeiro Passo, estabelece regras específicas de elegibilidade para trabalhadores informais, microempreendedores individuais (MEIs) e titulares de benefícios assistenciais. Embora a contratação direta de operações bancárias exija capacidade civil plena a partir de 18 anos na rede financeira, as ações gerais de qualificação, inclusão produtiva e apoio ao empreendedorismo do programa abrangem pessoas na faixa etária de 16 a 65 anos.
Para solicitar os recursos nas instituições credenciadas, o cidadão precisa atender às condições cadastrais e operacionais definidas pelos órgãos gestores:
- Estar inscrito no CadÚnico com todos os dados familiares e de renda devidamente atualizados.
- Enquadrar-se na faixa etária de 16 a 65 anos prevista nas normas do Acredita no Primeiro Passo, respeitada a maioridade de 18 anos para assinatura de contratos bancários diretos.
- Manter conta bancária ativa no aplicativo Caixa Tem, para operações intermediadas pela Caixa Econômica Federal, ou relacionamento nas demais instituições parceiras.
- Apresentar plano ou finalidade de aplicação dos valores em atividades produtivas, melhorias habitacionais ou formação educacional.
As diretrizes da Lei nº 14.995, originada do Projeto de Lei 1725/24 de autoria do deputado federal José Guimarães (PT-CE) e sancionada pelo presidente Luiz Inácio Lula da Silva, determinam que 50% dos recursos de crédito sejam direcionados a mulheres empreendedoras. O atendimento também prioriza jovens, pessoas com deficiência, comunidades negras e populações tradicionais, incluindo ribeirinhos e quilombolas, além de moradores de áreas rurais onde a oferta bancária tradicional é reduzida.
Condições de pagamento e destinação dos financiamentos
A estrutura financeira do programa conta com aporte inicial de até R$ 1 bilhão oriundo de saldos remanescentes do FGO que não foram utilizados no programa Desenrola Brasil, com capacidade para alavancar até R$ 12 bilhões em concessões garantidas. Para os tomadores, o sistema disponibiliza a opção de débito automático das prestações mensais, mecanismo desenhado para evitar atrasos e manter o índice de inadimplência abaixo de 5%.
A liberação dos valores contempla três frentes principais de aplicação pelas famílias contempladas:
- Pequenos negócios: formação de capital de giro, reposição de estoques, compra de maquinário ou adequação do ponto comercial.
- Melhorias habitacionais: execução de obras de reforma, ampliação de cômodos e aquisição de materiais de construção.
- Educação: custeio de cursos profissionalizantes, aquisição de material didático e investimentos na qualificação de dependentes.
Para empreendimentos já formalizados que buscam expansão dentro do escopo ampliado do programa, o limite de crédito pode alcançar até R$ 80 mil, respeitando o teto de 30% do faturamento anual da empresa. Além disso, a legislação instituiu o ProCred 360, voltado a MEIs com faturamento anual de até R$ 81 mil e microempresas que faturam até R$ 360 mil, com taxas de juros calculadas pela taxa básica Selic acrescida de 5% ao ano, bem como o Desenrola Pequenos Negócios para renegociação de dívidas de empresas com receita bruta de até R$ 4,8 milhões por ano.
Modalidades de microcrédito orientado e bancos operadores
Dentro da linha específica de microcrédito produtivo orientado, os contratos iniciais de menor porte oferecem entre R$ 300 e R$ 1.000, com parcelamento estendido em até 24 meses. Essa faixa atende trabalhadores autônomos e informais que necessitam de recursos imediatos para iniciar uma atividade geradora de renda em suas próprias comunidades, contando com assistência técnica sobre gestão financeira.
Os autônomos e pequenos comerciantes direcionam esses valores de entrada para quatro demandas operacionais frequentes:
- Compra de ferramentas de trabalho ou equipamentos de pequeno porte.
- Adaptação física e melhoria da infraestrutura de comércios locais.
- Divulgação de serviços, ações de marketing e desenvolvimento de novos produtos.
- Ampliação da capacidade produtiva e do volume de vendas diretas.
A rede de distribuição do microcrédito orientado foi descentralizada para ampliar a cobertura territorial em 2026. Enquanto o Banco do Nordeste e o Banco da Amazônia mantêm linhas ativas em suas respectivas regiões de atuação, o Banco do Brasil firmou acordo com o MDS para expandir a oferta especialmente nas regiões Sul e Sudeste, após realizar uma etapa experimental em novembro de 2025 que atendeu cerca de 1 mil pessoas no Distrito Federal. Os interessados também podem buscar orientação presencial nas Salas do Empreendedor do Serviço Brasileiro de Apoio às Micro e Pequenas Empresas (Sebrae) nos municípios, além de cooperativas de crédito e agências de fomento credenciadas ao Programa Nacional de Microcrédito Produtivo Orientado.
Operação digital pelo aplicativo Caixa Tem
Na Caixa Econômica Federal, que estreou seu projeto-piloto específico para o CadÚnico em fevereiro de 2026, o aplicativo Caixa Tem funciona como o canal central de relacionamento com os beneficiários do Bolsa Família. Pela plataforma digital, o usuário realiza a simulação das taxas, envia a proposta de contratação e acompanha a liberação do dinheiro sem a exigência de comparecimento presencial repetido às agências bancárias.
O gerenciamento pelo aplicativo reúne quatro funcionalidades operacionais para os correntistas:
- Acessibilidade: operação compatível com smartphones básicos, reduzindo custos de deslocamento em municípios distantes ou zonas rurais.
- Simplicidade: fluxo de solicitação padronizado na tela inicial para quem já recebe benefícios sociais na conta poupança social digital.
- Segurança: validação cadastral integrada às bases do governo federal para proteção de dados pessoais e transações financeiras.
- Praticidade: consulta de extratos, verificação de saldos em tempo real e controle do calendário de vencimento das prestações.
Balanço de liberações e distribuição dos recursos
Desde o início das operações em 2024, o volume financeiro movimentado pelo programa apresentou expansão contínua nas redes bancárias. Nos primeiros meses de execução, até outubro de 2024, os repasses iniciais somaram R$ 2,3 bilhões para cerca de 38 mil famílias, o que representou à época uma alta de 72% na oferta de crédito para esse segmento em comparação ao período anterior. Já no balanço consolidado divulgado pelo Ministério do Desenvolvimento e Assistência Social, Família e Combate à Fome no fim de 2025, o conjunto de ações do Acredita no Primeiro Passo alcançou a marca de cerca de R$ 13 bilhões movimentados no país.
O levantamento sobre o perfil das solicitações mostra a divisão percentual das finalidades escolhidas pelas famílias e os indicadores gerais da carteira:
- Reforma de residências: 40% dos tomadores aplicaram o dinheiro na melhoria das condições habitacionais.
- Pequenos negócios: 35% dos contratos foram destinados a investimentos em atividades empreendedoras.
- Educação: 25% das famílias utilizaram os valores para custear formação profissional ou materiais de estudo.
- Ticket médio e adimplência: o valor médio solicitado por beneficiário nas linhas regulares registrou R$ 8.500, com taxa de inadimplência inferior a 5%.
Efeitos na geração de renda e histórico das políticas sociais
A oferta de financiamento produtivo acompanhado de capacitação profissional busca complementar a política de transferência de renda iniciada com a criação do Bolsa Família em 2003. O desenho institucional do programa Acredita baseia-se em estudos sobre o funcionamento do microcrédito em países emergentes, associando o empréstimo financeiro a cursos profissionalizantes e apoio para inserção no mercado de trabalho.
Na esfera socioeconômica das comunidades atendidas, os órgãos gestores monitoram duas categorias de resultados diretos:
- Indicadores sociais: diminuição da dependência exclusiva de transferências assistenciais, ampliação da autonomia financeira doméstica e estímulo à qualificação técnica de jovens e adultos.
- Indicadores econômicos: abertura de postos de trabalho diretos e indiretos nos bairros, fortalecimento do comércio de vizinhança e circulação de renda em municípios de menor Índice de Desenvolvimento Humano (IDH).
Para consultar a disponibilidade de limite e iniciar o atendimento em 2026, o cidadão inscrito no CadÚnico deve verificar a situação do seu registro no aplicativo do Cadastro Único ou em uma unidade do Centro de Referência de Assistência Social (CRAS) e, em seguida, procurar os canais digitais ou agências da Caixa Econômica Federal, do Banco do Brasil, do Banco do Nordeste, do Banco da Amazônia ou uma Sala do Empreendedor do Sebrae em seu município.