
Minha Casa, Minha Vida: alterações ampliam financiamento e reduzem juros para facilitar acesso à moradia Por Jeronimo Santos
7 min de leitura
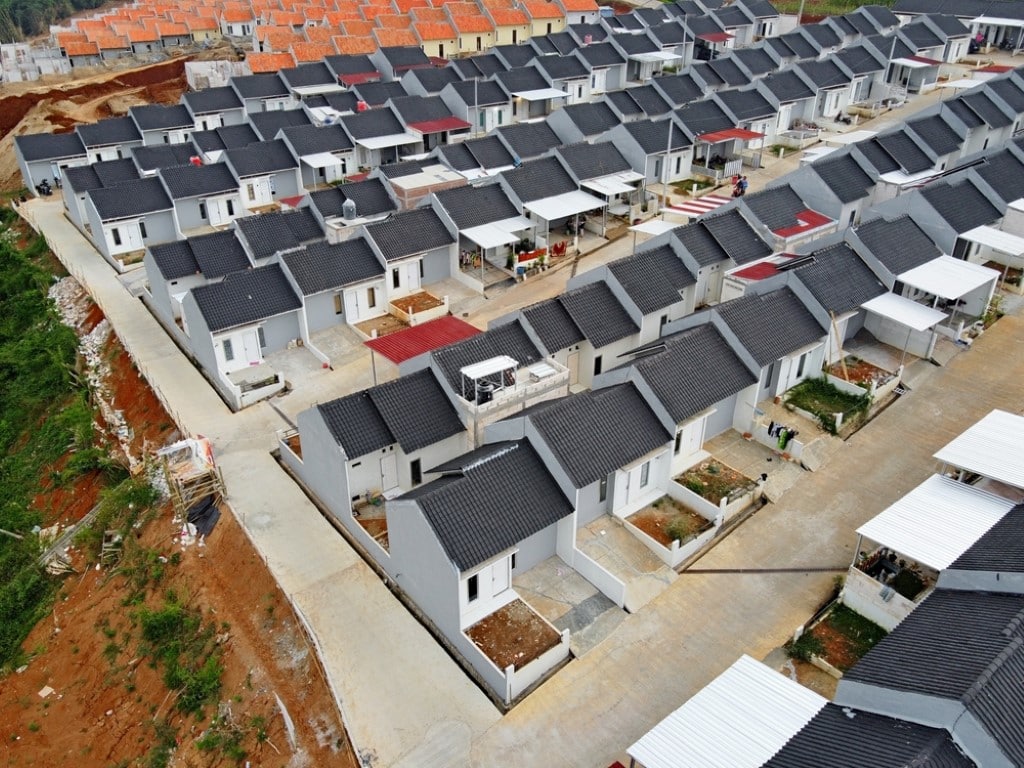 |
O programa habitacional Minha Casa, Minha Vida passou por significativas reformulações em 2025, visando ampliar o acesso à moradia para famílias de baixa e média renda no Brasil. Com novas regras, o governo federal elevou o teto de financiamento para R$ 350 mil na Faixa 3 e reduziu as taxas de juros para beneficiários das regiões Norte e Nordeste, onde os índices agora variam a partir de 4% ao ano. As mudanças buscam não apenas oferecer condições mais acessíveis para a população, mas também dinamizar o setor da construção civil e reduzir o déficit habitacional, que ainda atinge milhões de brasileiros. Com um cenário econômico instável e a valorização do mercado imobiliário em diversas cidades, essas adaptações são essenciais para garantir a efetividade do programa, tornando o sonho da casa própria mais acessível para um número maior de cidadãos.
As novas condições favorecem não apenas os compradores, mas também estimulam investimentos no setor imobiliário, aumentando a oferta de unidades habitacionais de melhor qualidade. Além disso, o uso do saldo do FGTS como complemento de financiamento foi ampliado, permitindo maior flexibilidade para os beneficiários. Com isso, espera-se que mais famílias possam financiar imóveis em áreas estratégicas, com infraestrutura adequada e maior valorização.
A reformulação também reflete a necessidade de adequação às mudanças econômicas dos últimos anos. O aumento no custo da construção e a valorização dos imóveis dificultavam o acesso das famílias de baixa renda a moradias dignas. Com um novo teto de financiamento e taxas reduzidas, mais brasileiros poderão adquirir imóveis compatíveis com suas necessidades, promovendo inclusão social e desenvolvimento urbano.
Mudanças nas faixas de renda e benefícios para os beneficiários
O Minha Casa, Minha Vida 2025 estabeleceu novos critérios para definição das faixas de renda, tornando o programa mais abrangente e adequado à realidade econômica atual:
- Faixa 1: Destinada a famílias com renda de até R$ 2.640. O financiamento para esse grupo oferece subsídios elevados, parcelas reduzidas e isenção de juros em algumas modalidades. As prestações variam entre R$ 80 e R$ 330, dependendo da renda familiar e da localização do imóvel.
- Faixa 2: Abrange famílias com renda entre R$ 2.640,01 e R$ 4.400. Nesse grupo, há possibilidade de obtenção de subsídios parciais, além de taxas de juros reduzidas para facilitar o financiamento de imóveis.
- Faixa 3: Inclui famílias com renda de R$ 4.400,01 a R$ 8.000. O aumento do teto de financiamento para R$ 350 mil favorece quem deseja adquirir imóveis em áreas urbanas valorizadas. As taxas de juros para essa faixa são competitivas em relação ao mercado.
Além da reestruturação das faixas de renda, uma das principais vantagens é a ampliação do limite de financiamento. Antes fixado em R$ 264 mil, o novo teto de R$ 350 mil viabiliza a compra de imóveis em cidades onde o custo da moradia é mais elevado, garantindo mais opções para os beneficiários.
Juros reduzidos e maior acessibilidade ao financiamento
As taxas de juros do programa também sofreram alterações para tornar o crédito imobiliário mais acessível às famílias de baixa renda. Em 2025, os novos percentuais de juros praticados no programa são:
- Regiões Norte e Nordeste: Para famílias com renda de até R$ 2.000, a taxa de juros foi reduzida para 4% ao ano, permitindo um alívio significativo no custo total do financiamento.
- Demais regiões do Brasil: A taxa para esse mesmo grupo é de 4,25% ao ano, ainda representando uma redução em relação aos índices anteriormente praticados no programa.
A redução das taxas de juros impacta diretamente no valor das parcelas, tornando o financiamento mais viável e acessível. A medida também incentiva o crescimento do setor imobiliário, uma vez que mais pessoas poderão se qualificar para adquirir um imóvel por meio do programa.
Impactos no setor da construção civil e geração de empregos
Com o aumento do teto de financiamento e o estímulo ao crédito imobiliário, a expectativa é que o setor da construção civil tenha um crescimento significativo. O Minha Casa, Minha Vida tem sido um dos principais motores da economia brasileira ao gerar empregos e impulsionar o mercado imobiliário.
A ampliação do programa permitirá a construção de mais unidades habitacionais, promovendo:
- Maior diversificação dos empreendimentos, garantindo melhor infraestrutura e qualidade dos imóveis;
- Crescimento na contratação de mão de obra no setor da construção civil;
- Aumento da demanda por materiais de construção e insumos, aquecendo a economia.
Em 2025, o governo federal anunciou a contratação de 187,5 mil novas unidades habitacionais para atender a demanda do programa. Essa iniciativa representa um investimento direto no desenvolvimento urbano e na redução do déficit habitacional.
Critérios para participação no Minha Casa, Minha Vida
Para se inscrever no programa e ter acesso aos benefícios, as famílias interessadas devem atender a critérios específicos:
- Cadastro no CadÚnico: O Cadastro Único para Programas Sociais é um requisito obrigatório para participar do Minha Casa, Minha Vida, especialmente para famílias de baixa renda.
- Comprovação de renda: Os candidatos precisam apresentar documentos que comprovem sua renda familiar mensal dentro dos limites estabelecidos para cada faixa.
- Seleção e priorização: Famílias em situação de vulnerabilidade social, chefiadas por mulheres, com idosos ou pessoas com deficiência têm prioridade no processo de seleção.
- Processo de inscrição: As inscrições podem ser feitas por meio das prefeituras municipais ou diretamente em agências da Caixa Econômica Federal.
O programa mantém seu foco na inclusão social, garantindo que as famílias mais necessitadas tenham acesso prioritário à moradia própria.
Linha do tempo do Minha Casa, Minha Vida
O programa habitacional passou por diversas transformações desde sua criação:
- 2009: Lançamento do programa pelo governo federal, com o objetivo de reduzir o déficit habitacional e facilitar o acesso à moradia para famílias de baixa renda.
- 2016: Reformulação das faixas de renda e mudanças nas regras de financiamento.
- 2023: Retorno do nome original Minha Casa, Minha Vida, substituindo o Casa Verde e Amarela, além da ampliação das faixas de renda e subsídios.
- 2025: Nova reestruturação do programa, com aumento do teto de financiamento para R$ 350 mil, redução de juros e ampliação do uso do FGTS.
Dados e estatísticas sobre o déficit habitacional no Brasil
O déficit habitacional no Brasil ainda é um dos desafios enfrentados pelo governo e pelo setor da construção civil. Dados recentes apontam que:
- O Brasil possui cerca de 5,9 milhões de famílias sem moradia adequada;
- Mais de 30 milhões de brasileiros vivem em condições precárias de habitação;
- O déficit habitacional nas regiões metropolitanas supera os 40% da demanda total;
- Programas de habitação popular, como o Minha Casa, Minha Vida, são responsáveis por 60% das novas moradias destinadas a famílias de baixa renda.
As novas regras do programa visam reduzir esses números, garantindo que mais brasileiros tenham acesso à moradia digna.
Perspectivas para os próximos anos e expansão do programa
O governo federal prevê novos investimentos no Minha Casa, Minha Vida, com expectativa de contratação de mais de 1 milhão de unidades habitacionais até 2026. Além disso, há projetos para incluir novas modalidades de financiamento e ampliar as parcerias com governos estaduais e municipais.
Com um planejamento estratégico, as mudanças implementadas em 2025 garantem um avanço significativo na política habitacional do Brasil, beneficiando milhões de famílias e impulsionando o crescimento econômico.




