
Como participar do Minha Casa Minha Vida? Por Jeronimo Santos
10 min de leitura
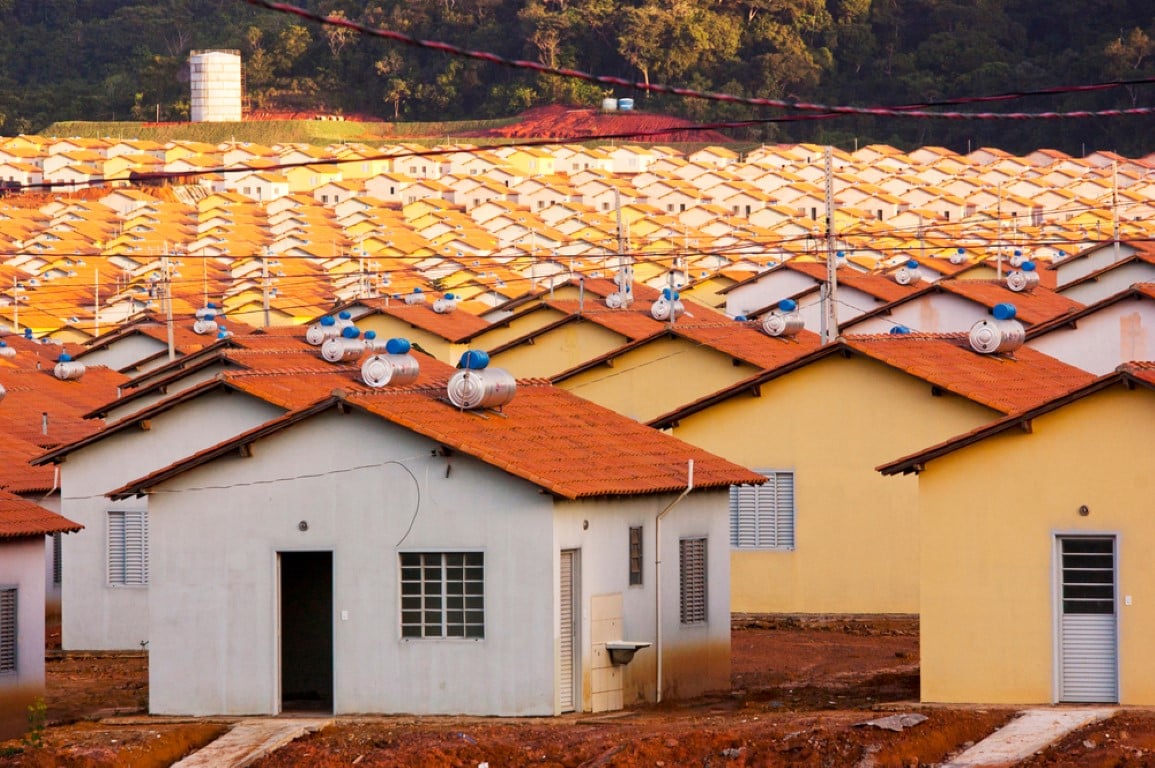 |
A busca pela casa própria permanece como um dos maiores objetivos dos brasileiros, e o programa Minha Casa Minha Vida se destaca como uma solução acessível para milhões de famílias. Com mais de 6 milhões de moradias entregues desde sua criação, a iniciativa do governo federal oferece subsídios de até 55 mil reais e financiamentos com taxas de juros a partir de 4% ao ano, dependendo da renda familiar. Em 2024, mais de 300 mil unidades habitacionais foram financiadas, demonstrando a alta demanda e a eficiência das condições oferecidas. Para quem deseja aproveitar essas vantagens em 2025, entender os requisitos e seguir o processo correto é essencial.
O programa atende diferentes realidades financeiras, dividido em três faixas de renda que vão desde famílias com até 2.640 reais mensais até aquelas com renda de até 8 mil reais. Cada faixa possui benefícios específicos, como subsídios generosos ou taxas de juros competitivas, que tornam o sonho da moradia mais próximo. A agilidade na inscrição e a organização dos documentos são fatores determinantes para o sucesso, especialmente porque os prazos variam conforme prefeituras e a Caixa Econômica Federal.
Planejar os passos necessários pode simplificar o que, à primeira vista, parece complexo. Seja dependendo de cadastros municipais para a faixa 1 ou buscando imóveis compatíveis para as faixas 2 e 3, o processo exige atenção aos detalhes. Com mais de 12 bilhões de reais investidos pelo Fundo de Garantia do Tempo de Serviço (FGTS) em 2024, o Minha Casa Minha Vida segue como uma das principais políticas habitacionais do país, oferecendo oportunidades reais para sair do aluguel.
Benefícios que fazem a diferença para cada faixa de renda
O Minha Casa Minha Vida é estruturado para atender perfis financeiros distintos, garantindo que famílias de baixa e média renda tenham acesso à moradia digna. Na faixa 1, voltada para quem ganha até 2.640 reais por mês, o governo oferece subsídios de até 55 mil reais, abatendo diretamente o valor do imóvel. As taxas de juros começam em 4% ao ano, bem abaixo das praticadas no mercado tradicional, e o financiamento pode ser quitado em até 35 anos. Para participar, é necessário estar inscrito no Cadastro Único (CadÚnico) e cadastrar-se na prefeitura local, que gerencia a seleção das unidades habitacionais disponíveis.
Famílias com renda entre 2.640 e 4.400 reais, enquadradas na faixa 2, têm acesso a financiamentos com juros entre 4,75% e 7% ao ano. Embora não recebam subsídios diretos, as condições seguem vantajosas, permitindo financiar imóveis como apartamentos de no mínimo 41,5 m² ou casas de 40 m². O processo exige que o interessado encontre o imóvel e apresente a documentação à Caixa Econômica Federal, que analisa e libera o crédito após aprovação. A flexibilidade nos prazos de pagamento é um dos pontos fortes dessa categoria.
Já a faixa 3, para rendas entre 4.400 e 8 mil reais, oferece taxas a partir de 7,66% ao ano, ainda competitivas em comparação com financiamentos fora do programa. Aqui, o candidato precisa comprovar a capacidade de pagamento e não possuir outro imóvel ou financiamento ativo. Em todas as faixas, o objetivo é claro: proporcionar condições que transformem o sonho da casa própria em realidade, com moradias que atendam a padrões mínimos de qualidade e infraestrutura.
Passo a passo para se inscrever com sucesso
Inscrever-se no Minha Casa Minha Vida exige cuidados específicos dependendo da faixa de renda, mas o esforço é recompensado pelos benefícios. Na faixa 1, o processo começa com a inscrição no CadÚnico, seguida pelo cadastro na prefeitura ou secretaria de habitação municipal. Documentos como RG, CPF, comprovante de residência e informações sobre todos os membros da família são obrigatórios. Após o cadastro, a seleção depende da oferta de unidades na região, e a Caixa finaliza o processo convocando os aprovados para assinar o contrato.
Para as faixas 2 e 3, a iniciativa parte do interessado, que deve encontrar um imóvel dentro dos padrões do programa, como acesso a água, esgoto e energia elétrica. Depois, é preciso reunir documentos pessoais, comprovantes de renda e certidões civis, apresentando tudo em uma agência da Caixa ou em um Correspondente Caixa Aqui. A análise documental pode levar algumas semanas, mas, com a aprovação, o financiamento é liberado, e a compra do imóvel é concluída. Em 2024, mais de 300 mil famílias passaram por esse processo com sucesso.
Organizar a papelada com antecedência é um diferencial. Autônomos, por exemplo, precisam apresentar extratos bancários ou recibos que comprovem a renda declarada, enquanto trabalhadores formais devem levar contracheques recentes. A escolha de um imóvel que respeite as exigências, como tamanho mínimo e localização em área urbana, também agiliza a aprovação, evitando atrasos desnecessários.
Requisitos essenciais para ser aprovado
Além do limite de renda, outros critérios definem quem pode participar do Minha Casa Minha Vida. Um dos principais é não possuir imóvel registrado em nome do candidato, uma regra aplicada a todas as faixas para priorizar quem ainda não tem moradia própria. Também não é permitido ter recebido benefícios habitacionais anteriores do governo ou manter um financiamento imobiliário ativo. Essas medidas ajudam a enfrentar o déficit habitacional do Brasil, estimado em 5,8 milhões de moradias.
A situação financeira do candidato é outro fator decisivo. Restrições de crédito, como dívidas no Serasa ou SPC, podem impedir a aprovação na análise da Caixa. Para autônomos, a comprovação de renda exige documentos consistentes, como movimentações bancárias dos últimos meses, enquanto empregados formais apresentam holerites. Regularizar pendências antes de iniciar o processo é uma estratégia que aumenta as chances de sucesso e evita frustrações.
O imóvel escolhido também precisa atender a padrões específicos. Apartamentos devem ter pelo menos 41,5 m², incluindo varanda, e casas precisam contar com no mínimo 40 m². A localização em áreas com infraestrutura básica, como transporte público e saneamento, é obrigatória. Esses requisitos garantem que as moradias financiadas ofereçam condições adequadas de conforto e segurança para as famílias beneficiadas.
Cronograma de 2025 para não perder os prazos
O Minha Casa Minha Vida segue um calendário que varia por região, mas algumas etapas são previsíveis com base em anos anteriores. Confira as principais fases planejadas para 2025:
- Janeiro a março: Período de planejamento de novos empreendimentos por construtoras e prefeituras, com publicação de editais locais.
- Abril a junho: Abertura de inscrições para a faixa 1 em diversos municípios, com triagem inicial pela Caixa.
- Julho a setembro: Pico de financiamentos nas faixas 2 e 3, com maior volume de contratações.
- Outubro a dezembro: Entrega de unidades concluídas e ajustes finais nos projetos aprovados.
Essas datas são estimativas, e os prazos exatos dependem de anúncios oficiais das prefeituras e da Caixa. Acompanhar os editais locais é fundamental, já que a demanda costuma ser alta e as vagas se esgotam rapidamente, especialmente na faixa 1.
Dicas práticas para agilizar sua participação
Dar os primeiros passos no Minha Casa Minha Vida exige organização, mas algumas ações podem acelerar o processo. Na faixa 1, verifique se o CadÚnico está atualizado e reúna RG, CPF, comprovante de residência e documentos da família antes de procurar a prefeitura. Nas faixas 2 e 3, pesquise imóveis com construtoras ou imobiliárias, garantindo que atendam aos critérios do programa, como tamanho mínimo e acesso a serviços básicos, antes de iniciar a análise na Caixa.
Regularizar a situação financeira é essencial. Candidatos com nome negativado devem quitar dívidas para evitar problemas na aprovação. Além disso, mutirões organizados por prefeituras, comuns em várias cidades, oferecem suporte para a faixa 1, enquanto o site da Caixa traz orientações detalhadas para todas as categorias. Agir com antecedência e precisão pode reduzir o tempo de espera e trazer o sonho da casa própria para mais perto.
Vantagens financeiras que facilitam o acesso à moradia
Os incentivos financeiros do Minha Casa Minha Vida são o que tornam o programa tão atrativo. Na faixa 1, o subsídio de até 55 mil reais diminui o valor financiado, e as taxas de 4% ao ano resultam em parcelas acessíveis. Nas faixas 2 e 3, os juros entre 4,75% e 7,66% ao ano, combinados com prazos de até 35 anos, permitem financiar até 80% do imóvel, uma condição difícil de encontrar fora do programa, onde as taxas frequentemente ultrapassam 10%.
Em 2024, o aporte de mais de 12 bilhões de reais do FGTS garantiu a continuidade dos subsídios e financiamentos, beneficiando mais de 300 mil famílias. Esse investimento reflete o impacto econômico e social da iniciativa, que movimenta a construção civil e reduz o déficit habitacional. Para 2025, essas vantagens seguem como uma oportunidade única para quem quer deixar o aluguel e investir em um lar próprio.
Impacto transformador na vida das famílias
Desde sua criação, o Minha Casa Minha Vida já entregou mais de 6 milhões de moradias, mudando a realidade de famílias em todo o Brasil. Em cidades pequenas e grandes, pessoas que antes viviam em condições precárias ou pagando aluguel agora têm um imóvel próprio, com acesso a saneamento, energia elétrica e transporte público. Esse avanço não só eleva a qualidade de vida, mas também impulsiona a economia, gerando empregos e aquecendo o mercado imobiliário.
Os subsídios generosos da faixa 1 atendem às famílias mais vulneráveis, enquanto as condições acessíveis das faixas 2 e 3 alcançam a classe média baixa. Com o suporte contínuo do governo federal e do FGTS, o programa se consolida como uma ferramenta essencial para enfrentar o déficit habitacional, estimado em 5,8 milhões de moradias. A cada unidade entregue, o impacto se multiplica, beneficiando comunidades inteiras.
Por que o programa segue como referência em 2025
Com mais de 300 mil unidades financiadas em 2024, o Minha Casa Minha Vida prova sua relevância ano após ano. A combinação de subsídios de até 55 mil reais, taxas de juros baixas e prazos longos cria um modelo que se adapta às necessidades de diferentes perfis. Enquanto a faixa 1 foca na inclusão social, as faixas 2 e 3 ampliam o acesso para quem já tem certa estabilidade financeira, mas enfrenta dificuldades no mercado tradicional.
O investimento de 12 bilhões de reais do FGTS em 2024 mostra o compromisso com a continuidade do programa, que segue planejando novos empreendimentos para 2025. Seja em áreas urbanas ou em regiões mais afastadas, as moradias entregues respeitam padrões de qualidade, como tamanho mínimo e infraestrutura básica, garantindo dignidade aos beneficiados. Para milhões de brasileiros, essa é a chance de transformar o sonho em realidade.




