
Minha Casa Minha Vida amplia teto para R$ 12 mil e financia imóveis de até R$ 500 mil à classe média Por Maria
10 min de leitura
 |
Famílias brasileiras com renda mensal entre R$ 8 mil e R$ 12 mil agora têm uma nova oportunidade de conquistar a casa própria. O governo federal, sob a gestão de Luiz Inácio Lula da Silva, anunciou a expansão do programa Minha Casa Minha Vida, elevando o limite de renda de R$ 8 mil para R$ 12 mil e criando uma nova faixa de financiamento. Com essa mudança, imóveis de até R$ 500 mil passam a ser acessíveis por meio de condições especiais, como prazos de até 35 anos e juros projetados em 10,5% ao ano. A medida, já em vigor após publicação no Diário Oficial da União em 4 de abril de 2025, promete beneficiar cerca de 120 mil famílias, mas detalhes sobre o início das contratações ainda não foram divulgados.
A ampliação do programa reflete um esforço para atender à classe média, um segmento que enfrenta dificuldades para adquirir moradia devido aos altos juros do mercado tradicional e à escassez de crédito acessível. Antes dessa atualização, o teto de renda do Minha Casa Minha Vida estava fixado em R$ 8 mil, com imóveis limitados a R$ 350 mil na faixa mais alta. Com o novo patamar, o governo espera aquecer o setor da construção civil e reduzir o déficit habitacional, que afeta milhões de brasileiros. O decreto assinado por Lula na quinta-feira, 3 de abril, também destinou recursos do Fundo Social do Pré-Sal para fortalecer o financiamento da faixa 3, liberando orçamento para a criação dessa nova categoria.
Embora a iniciativa tenha sido oficializada, o Ministério das Cidades ainda trabalha nos detalhes operacionais. Não há data confirmada para o início das novas linhas de financiamento, nem clareza sobre regras específicas, como a possibilidade de incluir imóveis em áreas rurais ou projetos do Programa de Aceleração do Crescimento (PAC). A expectativa é que a medida traga alívio para famílias que, apesar de terem renda estável, não conseguiam se enquadrar nas faixas anteriores ou arcar com as condições do mercado imobiliário tradicional.
Uma nova chance para a classe média
O programa Minha Casa Minha Vida, criado em 2009, já entregou mais de 7,7 milhões de moradias em todo o país. Retomado em 2023 após um período sob o nome Casa Verde e Amarela, ele agora ganha um novo capítulo com a inclusão da chamada “Faixa 4”. Diferente das faixas anteriores, que oferecem subsídios de até 95% do valor do imóvel para famílias de baixa renda, essa nova categoria não prevê ajuda financeira direta do governo. As famílias beneficiadas pagarão o valor total do imóvel, mas com taxas de juros mais baixas que as praticadas fora do programa, onde os percentuais frequentemente superam 12% ao ano.
Essa mudança responde a uma demanda antiga do setor imobiliário e da população de renda média, que via o sonho da casa própria cada vez mais distante. O teto anterior de R$ 350 mil restringia as opções a unidades menores ou localizadas em regiões periféricas, enquanto os custos elevados de financiamento no mercado privado tornavam a compra inviável para muitos. Com o limite ampliado para R$ 500 mil, o programa passa a abranger imóveis mais espaçosos e bem localizados, atendendo às necessidades de quem busca conforto sem comprometer o orçamento familiar.
A decisão também tem impacto econômico. O setor da construção civil, que emprega milhões de trabalhadores, deve ganhar fôlego com o aumento da demanda por unidades habitacionais. Incorporadoras já celebram a novidade, estimando que cerca de 13% de seus estoques atuais se enquadram no novo perfil de financiamento, o que pode acelerar as vendas e estimular novos empreendimentos voltados para esse público.
- Principais características da Faixa 4:
- Renda familiar entre R$ 8 mil e R$ 12 mil.
- Financiamento de imóveis até R$ 500 mil.
- Prazo de pagamento em até 420 meses (35 anos).
- Juros projetados em 10,5% ao ano, sem subsídios.
O impacto no mercado imobiliário
Incorporadoras e especialistas do setor habitacional veem a expansão do Minha Casa Minha Vida como um divisor de águas. Com a nova faixa, o programa deixa de focar exclusivamente nas camadas de baixa renda e passa a contemplar um público que, embora tenha poder aquisitivo maior, enfrenta barreiras para acessar crédito vantajoso. A taxa de juros de 10,5% ao ano, embora superior às praticadas nas faixas 1, 2 e 3 (que variam de 4% a 8,6%), ainda é competitiva frente ao mercado tradicional, onde os custos podem chegar a 12% ou mais, dependendo da instituição financeira.
O aumento do teto dos imóveis para R$ 500 mil também abre portas para a construção de unidades mais amplas, como apartamentos com três ou quatro quartos, uma demanda recorrente entre famílias de classe média. Antes, o limite de R$ 350 mil dificultava a oferta de opções que atendessem a esse perfil, especialmente em grandes centros urbanos, onde os preços são mais elevados. Com a mudança, espera-se que construtoras ajustem seus projetos para captar esse novo mercado, impulsionando a economia local e gerando empregos.
Por outro lado, a falta de detalhes sobre a implementação gera incertezas. Ainda não está claro se o financiamento será restrito a famílias sem imóveis registrados, como ocorre nas faixas inferiores, ou se haverá flexibilidade para quem já possui uma propriedade. Além disso, a inclusão de áreas rurais no programa permanece indefinida, o que pode limitar o alcance da medida em regiões menos urbanizadas.
Como o programa evoluiu até aqui
Desde sua criação, o Minha Casa Minha Vida passou por diversas transformações. Lançado no governo de Lula em 2009, o programa foi desenhado para atender famílias de baixa renda, com subsídios generosos e juros reduzidos. Em 2019, durante a gestão de Jair Bolsonaro, ele foi substituído pelo Casa Verde e Amarela, que alterou algumas regras e priorizou parcerias com o setor privado. A volta ao formato original em 2023, já no terceiro mandato de Lula, trouxe a meta ambiciosa de entregar 2,5 milhões de moradias até 2026, um salto em relação aos números anteriores.
A introdução da Faixa 4 é um passo além. Enquanto a faixa 1 atende famílias com renda de até R$ 2.850, oferecendo subsídios expressivos, e as faixas 2 e 3 abrangem rendas de R$ 2.850 a R$ 8 mil, com condições intermediárias, a nova categoria mira um público que não depende de ajuda direta, mas busca taxas mais acessíveis. O uso de recursos do Fundo Social do Pré-Sal, autorizado por uma medida provisória em março de 2025, viabilizou a expansão sem comprometer o orçamento das faixas existentes.
O governo estima que a medida injete cerca de R$ 20 bilhões no mercado habitacional, com R$ 15 bilhões provenientes do fundo e R$ 5 bilhões da Caixa Econômica Federal, principal operadora do programa. Esse aporte deve acelerar a construção de novas unidades e facilitar o acesso ao crédito, mas a ausência de um cronograma definido para o início das contratações mantém o setor em compasso de espera.
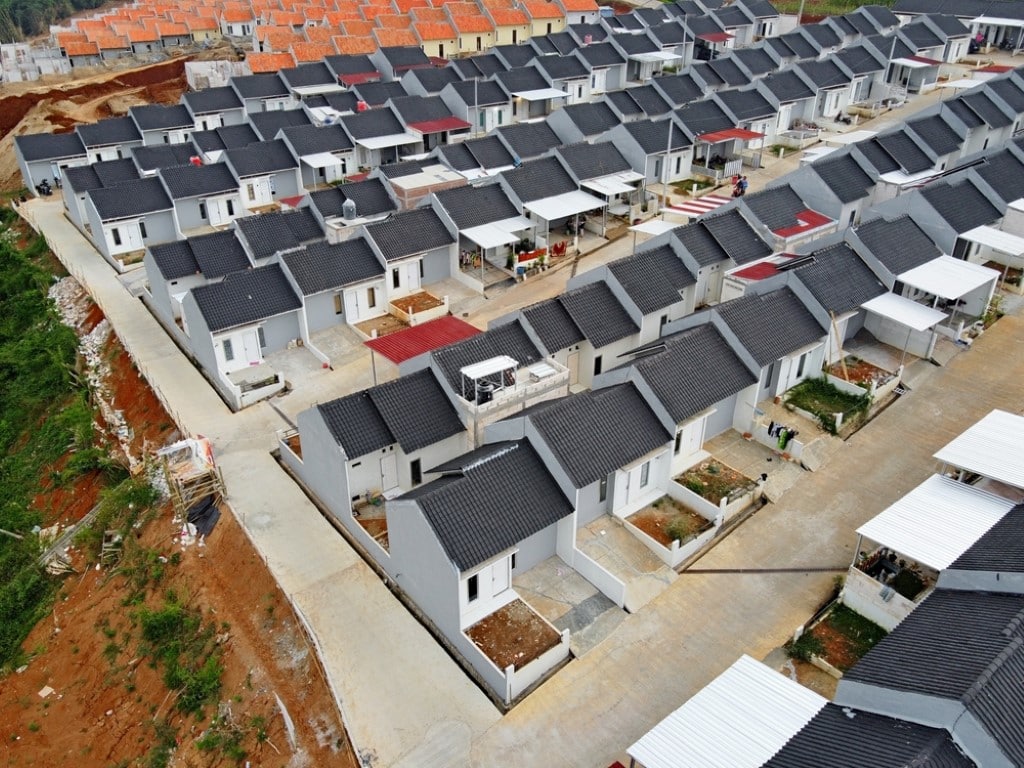
Cronograma do Minha Casa Minha Vida
O programa tem uma trajetória marcada por ajustes e metas ousadas. Confira os principais marcos recentes:
- 2009: Lançamento do Minha Casa Minha Vida, focado em moradia popular.
- 2019: Substituição pelo Casa Verde e Amarela, com mudanças nas regras.
- 2023: Retorno ao formato original e anúncio da meta de 2,5 milhões de unidades até 2026.
- Março de 2025: Autorização do uso do Fundo Social do Pré-Sal para habitação.
- Abril de 2025: Ampliação do teto de renda para R$ 12 mil e criação da Faixa 4.
Desafios e expectativas
A implementação da Faixa 4 traz consigo promessas e incertezas. Para as famílias elegíveis, a possibilidade de financiar um imóvel de até R$ 500 mil com juros abaixo do mercado é um alívio em um cenário de inflação e custo de vida elevado. No entanto, a demora em liberar as linhas de crédito pode frustrar quem espera por uma solução imediata. O governo ainda precisa esclarecer se os imóveis financiados estarão vinculados a projetos específicos, como os do PAC, ou se a escolha será livre, desde que respeitado o teto de valor.
Outro ponto em aberto é o impacto nas áreas rurais. Nas faixas atuais, o programa prevê tetos de renda diferenciados para essas regiões, mas não há informação sobre como isso será tratado na nova categoria. A inclusão de habitações rurais poderia ampliar o alcance da medida, beneficiando trabalhadores do campo que também aspiram à casa própria.
Enquanto isso, o setor da construção civil se prepara para uma onda de novos lançamentos. Grandes incorporadoras já sinalizam que a Faixa 4 pode desbloquear estoques parados e incentivar a produção de unidades mais robustas, atendendo a um público que busca qualidade de vida além do básico. A velocidade das vendas, segundo executivos do ramo, deve aumentar significativamente assim que o financiamento estiver disponível.
O que ainda está por vir
A expansão do Minha Casa Minha Vida para a classe média é apenas uma das novidades planejadas. O governo avalia outras medidas, como a criação de uma linha de crédito para reformas em imóveis já existentes, com recursos adicionais do Fundo Social do Pré-Sal. Juntas, essas iniciativas somam R$ 18,13 bilhões, dos quais R$ 15 bilhões são destinados à Faixa 4 e o restante a melhorias habitacionais.
Para as 120 mil famílias que devem ser beneficiadas, o programa representa uma ponte entre a estabilidade financeira e a realização de um sonho antigo. A taxa de 10,5% ao ano, combinada com o prazo estendido de 35 anos, torna o pagamento mais acessível, mesmo sem subsídios. Em comparação, financiamentos tradicionais com juros de 12% ou mais encarecem significativamente o custo final do imóvel, afastando muitos compradores em potencial.
A espera agora é por definições práticas. O Ministério das Cidades trabalha para alinhar os detalhes com a Caixa Econômica Federal, que deve operacionalizar os contratos. Até lá, o mercado e as famílias acompanham de perto cada movimentação, na expectativa de que a nova faixa transforme o acesso à moradia em um direito mais amplo e inclusivo.
- Perguntas ainda sem resposta sobre a Faixa 4:
- Quando as contratações estarão disponíveis?
- Haverá restrições para quem já possui imóvel?
- Imóveis rurais serão incluídos no financiamento?
- Projetos do PAC farão parte da nova faixa?




