
Minha Casa, Minha Vida amplia acesso a imóveis usados com novas regras Por Jeronimo Santos
8 min de leitura
 |
A partir de agosto de 2024, o programa Minha Casa, Minha Vida (MCMV) passou a oferecer condições atualizadas para o financiamento de imóveis usados, ampliando o acesso à moradia para famílias brasileiras de baixa e média renda. A iniciativa, gerida pelo Governo Federal, permite que famílias da Faixa 3 adquiram imóveis de até R$ 270 mil, com novas regras de entrada e percentuais de financiamento. A mudança, anunciada pela Caixa Econômica Federal, entrou em vigor no dia 19 de agosto e busca atender à crescente demanda por habitação em centros urbanos. A reformulação das regras responde à necessidade de flexibilizar o acesso à casa própria, especialmente para quem deseja sair do aluguel. O programa, lançado em 2009, já beneficiou milhões de famílias e agora reforça sua relevância com ajustes para imóveis usados.
O MCMV é reconhecido por oferecer subsídios, juros reduzidos e prazos estendidos, características que o tornam atrativo para diferentes perfis de renda. Com as novas diretrizes, o programa se adapta às dinâmicas do mercado imobiliário, onde imóveis usados representam uma opção mais acessível. As mudanças, no entanto, impõem exigências específicas, como maior valor de entrada em algumas regiões. Para esclarecer o processo, o programa mantém canais de atendimento por meio de agentes financeiros, como a Caixa, que orientam os interessados.
- Principais mudanças: Redução do teto de financiamento para imóveis usados e novos percentuais regionais.
- Público-alvo: Famílias da Faixa 3, com renda mensal de até R$ 8 mil.
- Objetivo: Facilitar a aquisição de moradia em áreas urbanas e rurais.
Novas regras para a Faixa 3
As alterações anunciadas em 2024 trouxeram um impacto direto para quem deseja financiar imóveis usados pela Faixa 3 do Minha Casa, Minha Vida. O valor máximo do imóvel financiável foi reduzido de R$ 350 mil para R$ 270 mil, refletindo um ajuste às condições econômicas e à valorização imobiliária em diferentes regiões. Além disso, o percentual de financiamento agora varia conforme a localização do imóvel, com cotas de 70% para as regiões Norte, Nordeste e Centro-Oeste, e 50% para Sul e Sudeste.
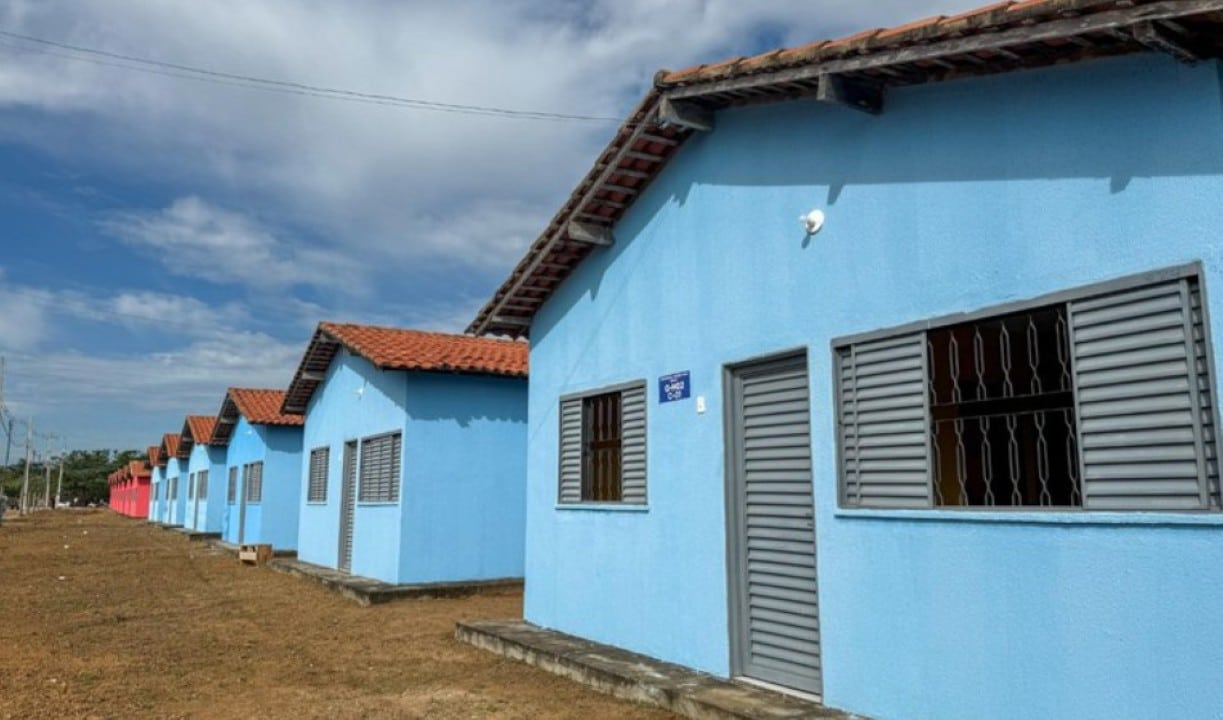
Essa diferenciação regional considera as disparidades econômicas e o custo de vida no país. Por exemplo, no Nordeste, uma família pode financiar até R$ 189 mil de um imóvel de R$ 270 mil, desde que apresente 30% de entrada. Já no Sudeste, o financiamento cobre até R$ 135 mil, exigindo 50% de entrada. Essas condições visam equilibrar o acesso ao programa, mas também demandam maior planejamento financeiro dos interessados.
Os imóveis usados financiados pelo programa devem atender a critérios rigorosos, como condições adequadas de habitabilidade e documentação regularizada. A avaliação do imóvel é feita por agentes financeiros, que verificam sua conformidade com as normas do MCMV.
Critérios de elegibilidade
Para participar do Minha Casa, Minha Vida, as famílias precisam se enquadrar nas faixas de renda definidas pelo programa. A Faixa 3, foco das novas regras para imóveis usados, abrange famílias com renda mensal bruta de até R$ 8 mil. Esse limite é ajustado periodicamente, considerando índices econômicos e políticas habitacionais.
- Documentação necessária: Comprovantes de renda, identidade, CPF e certidão de estado civil.
- Condições do imóvel: Valor de mercado até R$ 270 mil e laudo técnico de habitabilidade.
- Restrições: Imóveis com pendências jurídicas ou em áreas de risco não são aceitos.
- Prazo de pagamento: Até 35 anos, com juros reduzidos.
Além da renda, o programa exige que o comprador não possua outro imóvel em seu nome e que o financiamento seja destinado à moradia própria. Esses critérios garantem que o benefício chegue a quem realmente precisa, evitando especulações imobiliárias.
Passo a passo do financiamento
O processo para financiar um imóvel usado pelo Minha Casa, Minha Vida começa com a consulta a um agente financeiro autorizado, como a Caixa Econômica Federal ou bancos privados credenciados. O interessado deve apresentar documentos pessoais e comprovantes de renda para uma análise de crédito.
Após a aprovação do perfil, o próximo passo é escolher o imóvel. Ele deve estar dentro do limite de valor e atender às exigências do programa, como localização em área urbana ou rural permitida e situação legal regularizada. A Caixa realiza uma vistoria técnica para confirmar as condições do imóvel antes de liberar o financiamento.
O prazo para aprovação varia, mas geralmente leva de 30 a 60 dias, dependendo da complexidade do caso. Durante esse período, o comprador pode simular as parcelas e ajustar o planejamento financeiro. A assinatura do contrato ocorre após a aprovação final, com o pagamento da entrada e o início das prestações.
Diferenças regionais no financiamento
As novas cotas de financiamento introduzem uma abordagem regionalizada, que reflete as particularidades do mercado imobiliário brasileiro. Nas regiões Norte, Nordeste e Centro-Oeste, o programa permite financiar até 70% do valor do imóvel, com entrada mínima de 30%. Já no Sul e Sudeste, o limite de financiamento é de 50%, exigindo uma entrada de pelo menos 50%.
Essa distinção considera fatores como o preço médio dos imóveis e a capacidade de pagamento das famílias. Por exemplo, em cidades como São Paulo e Rio de Janeiro, onde os valores imobiliários são mais altos, a entrada de 50% pode representar um desafio para algumas famílias. Em contrapartida, cidades do Nordeste, como Recife ou Fortaleza, oferecem maior flexibilidade com o percentual de 70%.
Benefícios do programa
O Minha Casa, Minha Vida se destaca por oferecer condições que tornam a casa própria mais acessível. Os subsídios do governo reduzem o valor das parcelas, enquanto os juros, inferiores aos praticados no mercado, variam entre 5% e 8% ao ano, dependendo da faixa de renda. O prazo de até 35 anos também facilita o pagamento, especialmente para famílias jovens.
Para imóveis usados, o programa mantém esses benefícios, mas com ajustes para garantir a sustentabilidade financeira da iniciativa. A possibilidade de financiar imóveis usados amplia as opções no mercado, permitindo que famílias escolham propriedades em localizações estratégicas, como bairros consolidados ou próximos ao trabalho.
Impacto no mercado imobiliário
A inclusão de imóveis usados no Minha Casa, Minha Vida tem movimentado o setor imobiliário, especialmente em cidades de médio e grande porte. Corretores relatam maior procura por imóveis dentro do teto de R$ 270 mil, o que aquece o mercado de propriedades seminovas. Essa demanda também estimula a regularização de imóveis, já que a documentação em dia é um pré-requisito para o financiamento.
Em regiões metropolitanas, como São Paulo e Salvador, a oferta de imóveis usados é abundante, o que facilita a escolha dos compradores. No entanto, em cidades menores, a disponibilidade pode ser limitada, exigindo maior esforço na busca por propriedades que atendam aos critérios do programa.
Desafios para os compradores
Apesar das vantagens, o financiamento de imóveis usados apresenta obstáculos. O maior valor de entrada exigido, especialmente no Sul e Sudeste, pode dificultar a adesão de famílias com renda próxima do limite da Faixa 3. Além disso, a burocracia para regularização de imóveis usados, como a obtenção de certidões negativas, pode atrasar o processo.
Outro ponto é a necessidade de planejamento financeiro. Com parcelas que podem chegar a 30% da renda familiar, os compradores precisam avaliar cuidadosamente o impacto das prestações no orçamento. A orientação de agentes financeiros é essencial para evitar inadimplência.
- Dicas para compradores:
- Pesquisar imóveis com antecedência e verificar a documentação.
- Simular o financiamento para entender o impacto das parcelas.
- Consultar corretores especializados em imóveis usados.
- Providenciar a entrada com base nas regras regionais.
Expansão do acesso à moradia
O Minha Casa, Minha Vida tem como meta ampliar o acesso à moradia digna, e a inclusão de imóveis usados reforça esse objetivo. Desde sua criação, o programa já entregou milhões de unidades habitacionais, reduzindo o déficit habitacional em diversas regiões. Com as novas regras, a expectativa é que mais famílias consigam realizar o sonho da casa própria, especialmente em áreas urbanas onde a oferta de imóveis novos é limitada.
A flexibilização para imóveis usados também responde às mudanças no perfil das famílias brasileiras, que buscam soluções práticas e acessíveis. Propriedades seminovas, muitas vezes localizadas em bairros bem estruturados, oferecem vantagens como proximidade a escolas, comércio e transporte público.
Próximos passos para interessados
Famílias interessadas em financiar um imóvel usado pelo Minha Casa, Minha Vida devem iniciar o processo o quanto antes, devido à alta demanda e ao tempo necessário para aprovação. A Caixa Econômica Federal disponibiliza simuladores online e atendimento presencial para esclarecer dúvidas. Além disso, o programa mantém parcerias com construtoras e imobiliárias, que ajudam a identificar imóveis elegíveis.
O prazo para adesão às novas regras segue aberto, mas os limites de financiamento podem ser ajustados no futuro, conforme a política habitacional. Por isso, os interessados devem acompanhar as atualizações do programa e se preparar para cumprir as exigências documentais e financeiras.




