

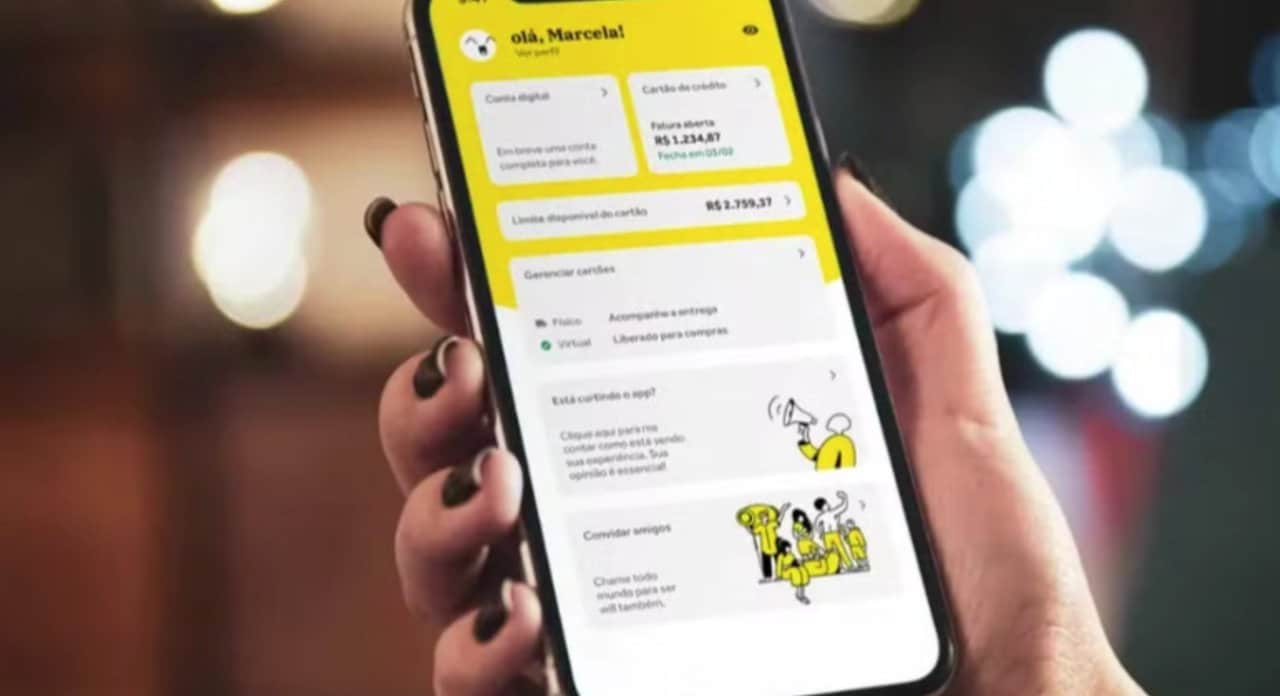
O Banco Central do Brasil decretou, em 21 de janeiro de 2026, a liquidação extrajudicial do Will Bank, uma decisão que impacta diretamente cerca de 12 milhões de clientes em todo o país. A instituição financeira digital havia ganhado destaque por sua acessibilidade, especialmente entre pessoas de baixa renda, das classes C, D e E. A medida foi tomada após a constatação de uma grave deterioração na saúde financeira do banco, que inviabilizou qualquer tentativa de recuperação.
Grave deterioração financeira motiva encerramento das operações
A principal razão para o fechamento do Will Bank foi a profunda crise econômica e financeira enfrentada pela instituição. O banco operava com um volume insustentável de passivos, tornando-o incapaz de honrar seus compromissos financeiros e as obrigações com credores. Essa situação comprometeu severamente sua capacidade de funcionamento.
Um dos pontos críticos que agravaram a situação foi o descumprimento de obrigações com a Mastercard, levando à suspensão das operações dos cartões emitidos pelo Will Bank. A falha nesse aspecto crucial do serviço inviabilizou ainda mais a continuidade das atividades do banco e a confiança dos seus usuários. Tentativas de venda ou outras soluções para manter a instituição ativa fracassaram, o que levou o Banco Central a concluir pela inevitabilidade da liquidação extrajudicial.
Entenda a liquidação extrajudicial: o que significa para o sistema financeiro
A liquidação extrajudicial é um processo formal pelo qual uma instituição financeira é retirada do sistema porque não possui mais condições de continuar operando ou de saldar suas dívidas. Trata-se de uma medida regulatória essencial que visa primordialmente proteger os credores, os investidores e, de forma mais ampla, a estabilidade de todo o sistema financeiro nacional.
Nesse processo, um administrador, conhecido como liquidante, é nomeado para organizar o encerramento das atividades do banco. Ele se encarrega de levantar os ativos e passivos, priorizar o pagamento dos débitos conforme a legislação vigente e garantir que o processo ocorra de maneira ordenada e transparente.
O que acontece com os clientes após o fechamento
A liquidação do Will Bank gerou impactos imediatos e diretos para seus milhões de clientes. Os cartões de crédito e débito emitidos pela instituição foram prontamente cancelados, e não podem mais ser utilizados para quaisquer transações.
As contas correntes e as aplicações financeiras dos clientes também foram suspensas, integrando-se ao processo de liquidação. Nesses casos, o Fundo Garantidor de Créditos (FGC) atua como um mecanismo de proteção, cobrindo depósitos e investimentos até o limite de R$ 250 mil por CPF ou CNPJ. Essa cobertura inclui uma série de produtos elegíveis, como contas-correntes, poupanças, CDBs e letras de câmbio.
É importante notar que valores que excedem o teto de R$ 250 mil podem, eventualmente, ser pagos. No entanto, isso somente ocorrerá se houver recursos suficientes após a quitação de outras prioridades legais estabelecidas no processo de liquidação, um procedimento que geralmente demanda tempo considerável. Contudo, dívidas existentes, como faturas de cartão de crédito pendentes, continuam válidas e serão cobradas normalmente, mesmo após o encerramento das operações do banco.
Perda de confiança no sistema para a base da pirâmide
O Will Bank desempenhava um papel significativo no mercado financeiro brasileiro ao se posicionar como um banco digital acessível, especialmente para indivíduos com pouco ou nenhum acesso aos serviços das instituições bancárias tradicionais. Sua proposta era ser uma porta de entrada para a inclusão financeira, atendendo uma base de clientes que muitas vezes se sentia marginalizada pelo sistema.
A liquidação do banco pode, portanto, ter um efeito colateral preocupante: a potencial perda de confiança no sistema financeiro por parte de milhões de pessoas que viam no Will Bank uma oportunidade de gerir suas finanças. Para famílias de baixa renda, que por vezes concentram seus recursos em uma única instituição, a notícia da liquidação pode ser devastadora, especialmente se seus valores ultrapassavam o limite de cobertura do FGC, deixando-os vulneráveis.
Essa situação é agravada pelo contexto mais amplo de instabilidade que vinha envolvendo o grupo financeiro ao qual o Will Bank estava conectado. A percepção de insegurança pode levar esses clientes a se afastarem de outras plataformas digitais, dificultando o avanço da bancarização e da digitalização dos serviços financeiros para a população mais carente.
Regras do fundo garantidor de créditos em 2025
Em 2025, as regras do Fundo Garantidor de Créditos (FGC) para a proteção de investidores e correntistas permanecem um pilar essencial na estabilidade do sistema financeiro nacional. O FGC assegura a recuperação de valores depositados em caso de falência, liquidação ou intervenção de instituições financeiras associadas.
A cobertura máxima garantida pelo Fundo continua sendo de R$ 250 mil por CPF ou CNPJ por instituição. Há também um limite global de R$ 1 milhão por CPF ou CNPJ, que se aplica ao conjunto de todas as instituições financeiras associadas, renovável a cada quatro anos.
Impacto das inadimplências no cenário econômico
A inadimplência de grandes instituições financeiras como o Will Bank ecoa por todo o cenário econômico, gerando incertezas e afetando a confiança dos consumidores e investidores. Essas falhas institucionais podem intensificar a cautela de outros bancos e fintechs na oferta de crédito, especialmente para perfis considerados de maior risco.
A situação do Will Bank ressalta a importância da fiscalização rigorosa por parte do Banco Central e a necessidade de as instituições manterem uma governança sólida e reservas financeiras adequadas para proteger seus clientes e a integridade do sistema como um todo.




