Saque-aniversário do FGTS exige atenção às regras vigentes e aos riscos da antecipação de valores Por Luís Henrique Costa
7 min de leitura
 |
A modalidade de saque-aniversário do Fundo de Garantia do Tempo de Serviço (FGTS) continua a ser um tópico de grande relevância e debate para os trabalhadores com carteira assinada. A opção, que oferece liquidez anual, contrasta diretamente com o propósito original do fundo, que é servir como uma reserva de segurança em caso de demissão sem justa causa, gerando a necessidade de uma análise cuidadosa por parte de quem considera aderir.
Com as regras atuais em vigor, compreender os mecanismos, as vantagens e, principalmente, as desvantagens torna-se essencial para um planejamento financeiro sólido. A decisão de optar pelo saque-aniversário implica em uma renúncia importante, que pode impactar significativamente a estabilidade do trabalhador em momentos de instabilidade profissional.
As discussões sobre possíveis ajustes na legislação continuam, tornando imperativo que os trabalhadores se mantenham informados sobre as diretrizes que regem tanto o saque anual quanto as operações de crédito vinculadas a ele, como a antecipação de parcelas. Este guia detalha o funcionamento atual e os pontos críticos que merecem atenção.
Como funciona a modalidade do saque-aniversário
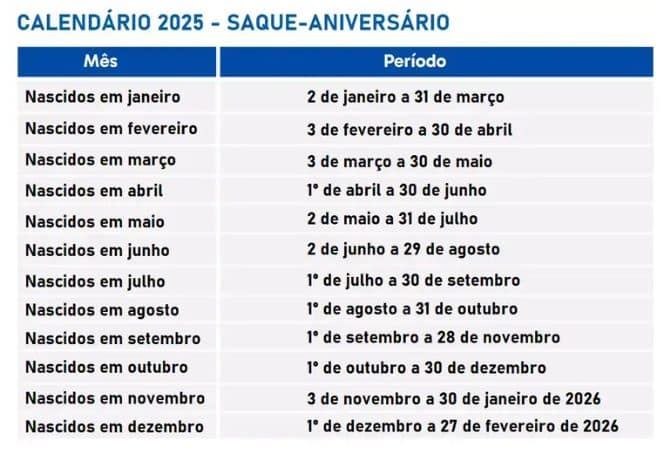
O saque-aniversário é uma opção que permite ao trabalhador retirar, anualmente, uma parte do saldo de suas contas do FGTS, sejam elas ativas ou inativas. O período para a retirada se inicia no primeiro dia útil do mês de nascimento do titular e se estende por três meses. A adesão a esta modalidade é voluntária e deve ser formalizada através dos canais oficiais da Caixa Econômica Federal.
O valor liberado anualmente não é fixo; ele é calculado com base em um percentual do saldo total do trabalhador, acrescido de uma parcela adicional fixa, seguindo faixas de saldo predefinidas. Por exemplo, para saldos menores, a alíquota de saque é maior, podendo chegar a 50%, enquanto para saldos mais elevados, o percentual diminui progressivamente, garantindo uma distribuição proporcional dos recursos.
A principal contrapartida ao optar por essa modalidade é a perda do direito ao saque integral do saldo do FGTS em caso de demissão sem justa causa. Nessa situação, o trabalhador demitido terá direito a receber apenas a multa rescisória de 40% sobre o total depositado pela empresa durante o contrato de trabalho, o que representa uma redução significativa da sua reserva de emergência.
As condições para antecipação do saldo como crédito
Uma das funcionalidades mais populares associadas ao saque-aniversário é a possibilidade de antecipar as parcelas anuais. Diversas instituições financeiras oferecem essa operação como uma linha de crédito, na qual o trabalhador pode adiantar o recebimento de vários anos de saques de uma só vez, utilizando o próprio saldo do FGTS como garantia.
Para o banco, a operação é de baixo risco, pois o pagamento do empréstimo é feito diretamente pela Caixa Econômica Federal, que debita o valor das parcelas anuais da conta do FGTS do trabalhador e repassa à instituição credora. Isso permite que as taxas de juros oferecidas sejam, em geral, mais competitivas do que outras modalidades de crédito pessoal.
No entanto, ao contratar a antecipação, o saldo correspondente às parcelas adiantadas fica bloqueado como garantia. Isso significa que, mesmo em caso de demissão, o trabalhador não poderá acessar aquele montante até que o contrato de empréstimo seja totalmente quitado. Essa restrição se soma à já existente perda do direito ao saque-rescisão.
Os órgãos reguladores têm aumentado a fiscalização sobre esses contratos, exigindo mais transparência das instituições financeiras. É fundamental que o trabalhador verifique o Custo Efetivo Total (CET) da operação, que inclui juros, taxas e outros encargos, para compreender o valor real que será descontado de seu fundo de garantia ao longo dos anos.
O debate sobre a finalidade original do FGTS
Apesar de sua popularidade, o saque-aniversário é alvo de um debate persistente no governo e entre especialistas em direito trabalhista. Críticos argumentam que a modalidade desvirtua a função primordial do FGTS, que foi criado para proteger o trabalhador financeiramente no momento do desemprego, na aquisição da casa própria ou em situações de doença grave.
O argumento central é que, ao permitir retiradas anuais para consumo ou outros fins, a reserva financeira do trabalhador diminui, deixando-o mais vulnerável em uma eventual perda de emprego. A segurança que o saque-rescisão oferece é vista como um pilar do sistema de proteção ao trabalhador, e o saque-aniversário enfraquece essa estrutura ao retirar a possibilidade de acesso ao saldo integral em um momento de necessidade.
Entenda o calendário de pagamentos e os prazos
O calendário de pagamentos do saque-aniversário é organizado anualmente pela Caixa Econômica Federal e segue o mês de nascimento do trabalhador. A janela para a retirada dos valores é de aproximadamente 90 dias, começando no primeiro dia útil do mês de aniversário e terminando no último dia útil do segundo mês subsequente.
É crucial que o trabalhador fique atento a esses prazos. Caso o valor disponível não seja sacado dentro do período estabelecido, ele retorna automaticamente para a conta do FGTS do titular. Após o retorno, o montante só poderá ser acessado no ciclo do ano seguinte ou em outras situações previstas em lei para o saque do fundo.
Vantagens e desvantagens que devem ser analisadas
A decisão de aderir ao saque-aniversário deve ser precedida de uma análise minuciosa do perfil e das necessidades financeiras de cada indivíduo. Entre os pontos positivos, a principal vantagem é o acesso a um recurso financeiro anual que pode ser utilizado para quitar dívidas com juros mais altos, realizar um pequeno investimento, cobrir uma despesa emergencial ou complementar a renda. A possibilidade de antecipação também funciona como uma alternativa de crédito com taxas de juros geralmente mais baixas. Por outro lado, as desvantagens são significativas e de longo prazo. A mais impactante é a perda da rede de segurança em caso de demissão sem justa causa, pois o trabalhador não poderá contar com o saldo total do FGTS para se manter durante a busca por uma nova colocação. Além disso, a antecipação, embora atrativa, compromete o saldo do fundo por vários anos, reduzindo a capacidade de poupança para a aposentadoria ou para a compra de um imóvel, que são finalidades estruturantes do FGTS.
Procedimentos para alterar a modalidade de saque
Tanto a adesão ao saque-aniversário quanto o retorno à modalidade padrão de saque-rescisão podem ser realizados de forma digital, sem a necessidade de comparecer a uma agência da Caixa. O processo é feito diretamente pelo aplicativo oficial do FGTS, disponível para smartphones, ou pelo site da Caixa na internet.
Para quem optou pelo saque-aniversário e deseja reverter a decisão, é importante estar ciente de que existe um período de carência. A solicitação de retorno ao saque-rescisão só se torna efetiva no primeiro dia do 25º mês após a data da solicitação. Durante esses 24 meses, o trabalhador permanece na modalidade saque-aniversário.
Fiscalização e transparência nos contratos
A crescente popularidade da antecipação do saque-aniversário levou a uma maior atenção por parte do governo e dos órgãos de defesa do consumidor. A principal preocupação é garantir que os trabalhadores tenham acesso a informações claras e completas antes de comprometerem seu fundo de garantia com uma operação de crédito, evitando o superendividamento e a contratação de serviços com taxas abusivas.