
Justiça determina devolução de descontos em benefício do INSS após STJ declarar nulos empréstimos sem formalidades

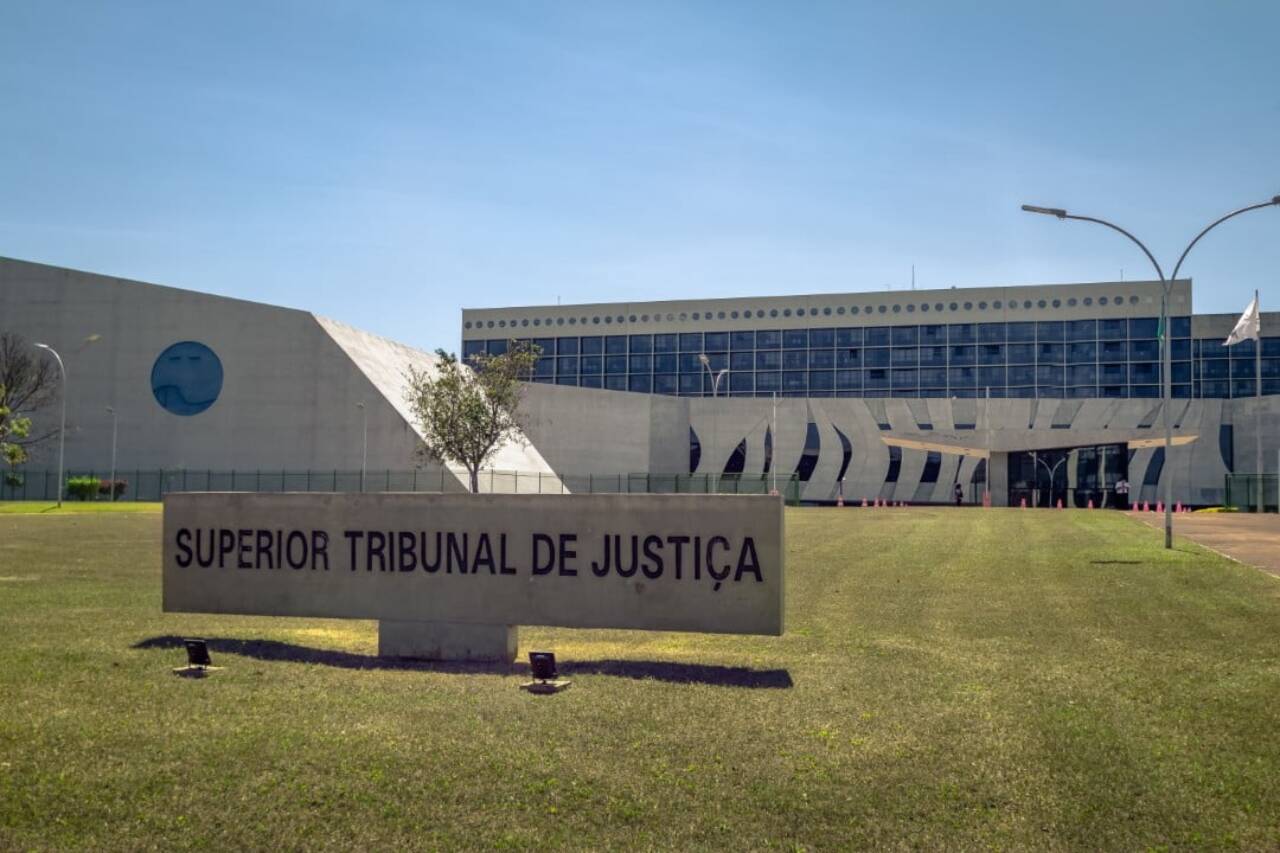
O Superior Tribunal de Justiça (STJ) determinou que acordos de empréstimo consignado firmados por pessoas analfabetas em caixas eletrônicos ou terminais de autoatendimento são inválidos, caso as exigências legais de formalização não sejam respeitadas. A Terceira Turma do tribunal enfatizou que o simples uso de cartão bancário, senha e até o recebimento dos valores não são suficientes para legalizar esse tipo de transação, conforme deliberação divulgada em 9 de junho.
Com base nesse entendimento, os magistrados decidiram pela nulidade dos contratos de consignado realizados por um homem analfabeto e estabeleceram que a instituição bancária deve ressarcir todos os montantes debitados de seu benefício previdenciário. A restituição abrange ainda as cobranças de anuidade de cartões de crédito e débito, taxas de contratação de cartão e de disponibilização de cheque especial.
A controvérsia chegou ao sistema judicial depois que o aposentado notou deduções consideradas indevidas em seu benefício pago pelo INSS. Ele pleiteou a anulação dos contratos, o reembolso das quantias retiradas e uma reparação por danos morais.
Inicialmente, alguns dos pedidos foram acolhidos em primeira instância. Contudo, o Tribunal de Justiça de Minas Gerais (TJMG) reformou a decisão, considerando válidas as contratações feitas por canais digitais. A maioria dos desembargadores justificou que a utilização de cartão com chip e senha pessoal equivaleria a uma assinatura digital do correntista, e que a condição de analfabetismo do cliente não representaria um impedimento para essa modalidade de operação.

Ao recorrer ao STJ, o consumidor alegou que os contratos não seguiam as formalidades indispensáveis para pessoas analfabetas. Ele argumentou que a contratação via caixa eletrônico não assegurava a compreensão das cláusulas nem a manifestação válida de sua vontade.
O ministro Ricardo Villas Bôas Cueva, relator do processo, destacou que pessoas analfabetas possuem plena capacidade para praticar atos da vida civil. Entretanto, ele explicou que os contratos escritos devem cumprir requisitos específicos, como a assinatura a rogo e a presença de duas testemunhas, conforme o artigo 595 do Código Civil. Essas medidas visam garantir que o contratante compreenda o conteúdo do documento e declare sua vontade de forma consciente, o que é um ponto crucial para a proteção dos direitos desse grupo.
De acordo com o ministro Cueva, essas salvaguardas permanecem válidas mesmo quando a contratação ocorre em um ambiente digital. Para ele, permitir que a tecnologia submeta essas exigências legais comprometeria a proteção destinada aos grupos mais vulneráveis da sociedade, que demandam um cuidado redobrado no acesso a serviços financeiros.
O relator enfatizou, ainda, que a senha bancária serve para autenticar o usuário e autorizar operações do dia a dia, como movimentações na conta, mas não pode ser considerada suficiente para gerar novas obrigações financeiras, como os empréstimos consignados. Portanto, o fato de o consumidor ter recebido ou utilizado os valores não regulariza um contrato firmado sem a observância das exigências previstas em lei.
Com base nisso, o ministro concluiu pela necessidade de declarar a nulidade dos contratos descritos na sentença e pela restituição dos valores cobrados em decorrência deles, com a ressalva feita no voto vencido da corte estadual quanto à repetição simples dos valores e à compensação com as quantias disponibilizadas pela instituição financeira em favor do consumidor.





