A perda de um ente querido traz, além do luto, uma série de preocupações financeiras para os familiares que dependiam daquela fonte de renda. Para mitigar esse impacto, a Previdência Social disponibiliza um amparo financeiro específico destinado aos dependentes do trabalhador falecido. Esse repasse mensal atua como uma substituição do salário ou da aposentadoria que o segurado recebia em vida, garantindo a subsistência do núcleo familiar. Contudo, o acesso a esse direito exige o cumprimento de critérios rigorosos estabelecidos pela autarquia federal, especialmente após as profundas alterações legislativas ocorridas nos últimos anos.
Com a promulgação da reforma previdenciária no final de 2019, a sistemática de cálculo e as exigências para a concessão sofreram modificações substanciais. É fundamental compreender que o planejamento financeiro de longo prazo não serve apenas para garantir um futuro tranquilo na terceira idade, mas também para proteger a família contra fatalidades. Manter as contribuições em dia assegura que, em caso de ausência repentina, os dependentes não fiquem desamparados. Um dado importante para o ano vigente de 2026 é que, independentemente da nova fórmula de cálculo que reduz o percentual do benefício, o valor final pago ao conjunto de dependentes nunca poderá ser inferior ao salário mínimo nacional, fixado atualmente em R$ 1.621.
O processo de solicitação envolve a comprovação de vínculos e a apresentação de documentos específicos. Muitas vezes, a falta de informação faz com que viúvos, filhos ou pais tenham seus pedidos negados logo na primeira análise administrativa. Por isso, conhecer a fundo a estrutura do benefício, os prazos legais e a hierarquia de quem tem o direito de receber os valores é o primeiro passo para evitar dores de cabeça em um momento que já é naturalmente delicado.
Principais exigências para a liberação do amparo financeiro
Para que o órgão previdenciário aprove o pagamento, três pilares fundamentais precisam ser comprovados de forma inquestionável. O primeiro deles é a materialidade do óbito, que se dá por meio da certidão oficial de falecimento. Em situações extremas, como desastres naturais ou desaparecimentos prolongados, a justiça pode emitir uma declaração de morte presumida após seis meses de ausência, documento que também possui validade para a abertura do requerimento junto à autarquia.

O segundo pilar diz respeito à situação do trabalhador perante o sistema no momento de sua morte. Ele precisava ostentar a chamada qualidade de segurado. Isso significa que o falecido deveria estar contribuindo ativamente, recebendo alguma aposentadoria ou, ainda, estar amparado pelo período de graça. Esse período é uma janela de tempo prevista em lei na qual o cidadão, mesmo desempregado e sem recolher taxas, mantém todos os seus direitos previdenciários intactos. Existe ainda uma exceção importante consolidada pelos tribunais superiores: se o trabalhador já havia preenchido todos os requisitos para se aposentar antes de falecer, seus familiares mantêm o direito ao amparo, mesmo que ele não estivesse contribuindo na data do óbito.
O terceiro e último pilar é a existência de dependentes legais. A legislação brasileira não permite que o benefício seja deixado como herança para qualquer pessoa, limitando o pagamento a um grupo restrito de familiares. Dependendo do grau de parentesco, a necessidade de provar que a sobrevivência financeira dependia do falecido pode ser presumida ou exigir farta documentação comprobatória.
Ordem de prioridade entre os familiares do segurado falecido
A distribuição do direito obedece a um sistema de classes hierárquicas, o que significa que a existência de um familiar em uma categoria superior anula automaticamente o direito dos parentes listados nas categorias inferiores. A primeira classe é formada pelo núcleo familiar mais próximo: o cônjuge, o companheiro em união estável e os filhos menores de vinte e um anos que não sejam emancipados. Filhos de qualquer idade que possuam deficiências graves ou invalidez também integram este grupo primário. Para essas pessoas, a dependência econômica é presumida pela lei, bastando provar o laço matrimonial ou consanguíneo.
Quando o trabalhador não deixa esposa, marido ou filhos, o direito passa para a segunda classe, que é composta exclusivamente pelos pais do falecido. Diferente do grupo anterior, os genitores têm a obrigação legal de provar que dependiam do dinheiro do filho para sobreviver. Não basta apresentar a certidão de nascimento mostrando a filiação; é necessário demonstrar que o sustento da casa vinha daquela fonte de renda.
Por fim, a terceira classe engloba os irmãos do segurado. As regras são idênticas às aplicadas aos filhos: eles precisam ter menos de vinte e um anos ou apresentar quadro de invalidez permanente. Assim como os pais, os irmãos só recebem o repasse se conseguirem comprovar a total dependência financeira em relação ao falecido e se não houver nenhum dependente vivo nas duas primeiras classes. Vale destacar que ex-cônjuges que recebiam pensão alimentícia determinada judicialmente também entram na divisão dos valores, concorrendo em igualdade com os dependentes da primeira classe.
Documentação essencial para comprovar o vínculo e a dependência
A organização prévia da papelada é o fator que mais acelera a análise do requerimento. O sistema federal cruza dados, mas a responsabilidade de fornecer as provas físicas recai sobre a família. A ausência de um único comprovante pode paralisar o processo por meses. Para garantir o andamento correto, o solicitante deve reunir um dossiê completo.
- Certidão de óbito original ou decisão judicial de morte presumida.
- Documentos de identificação pessoal com foto e cadastro de pessoa física de todos os envolvidos.
- Carteira de trabalho, carnês de recolhimento ou extratos do sistema nacional de informações sociais que atestem a vida laboral do falecido.
- Certidão de casamento atualizada ou provas robustas de união estável.
- Comprovantes de despesas pagas pelo segurado, como recibos de aluguel, mensalidades escolares e planos de saúde, essenciais para pais e irmãos.
Nos casos de união estável não formalizada em cartório, a exigência probatória é ainda maior. O companheiro sobrevivente precisará apresentar contas bancárias conjuntas, apólices de seguro de vida onde conste como beneficiário, declarações de imposto de renda conjuntas ou até mesmo registros de endereço em comum. Quanto maior o volume de provas documentais, menor a chance de o pedido ser negado administrativamente.
Impactos da reforma previdenciária no cálculo dos pagamentos
A mudança mais sentida pelas famílias brasileiras ocorreu na forma de calcular o valor mensal a ser depositado. Para óbitos registrados antes de meados de novembro de 2019, a regra era simples e protetiva: os dependentes dividiam integralmente o valor da aposentadoria que o falecido recebia ou teria direito a receber. Era a garantia de cem por cento da renda.
Para os infortúnios ocorridos após a mudança na legislação, o cálculo tornou-se fracionado. A base de cálculo passou a ser o valor de uma eventual aposentadoria por incapacidade permanente. Desse montante, a família recebe uma cota familiar fixa de cinquenta por cento, somada a dez por cento adicionais para cada dependente habilitado. Uma viúva sem filhos, por exemplo, receberá sessenta por cento do benefício original. Se houver a viúva e dois filhos menores, o percentual sobe para oitenta por cento. O teto máximo é de cem por cento, alcançado apenas se houver cinco ou mais dependentes.
A única exceção que garante o pagamento integral na regra atual ocorre quando há, entre os dependentes, alguém com invalidez ou deficiência grave. Nesses cenários específicos, a lei protege a vulnerabilidade extrema e determina que o cálculo retorne ao patamar de cem por cento, independentemente do número de pessoas na família.
Prazos de solicitação e tempo de duração do benefício
Embora não exista um prazo limite que faça a família perder o direito de pedir o amparo, a data da solicitação interfere diretamente no montante dos atrasados. Filhos menores de dezesseis anos têm até cento e oitenta dias após o falecimento para dar entrada no pedido e garantir o recebimento retroativo desde a data da morte. Para os demais familiares, esse prazo é de noventa dias. Se o requerimento for feito após esses períodos, o pagamento começará a contar apenas a partir do dia em que o pedido foi protocolado no sistema, sem direito aos meses anteriores.
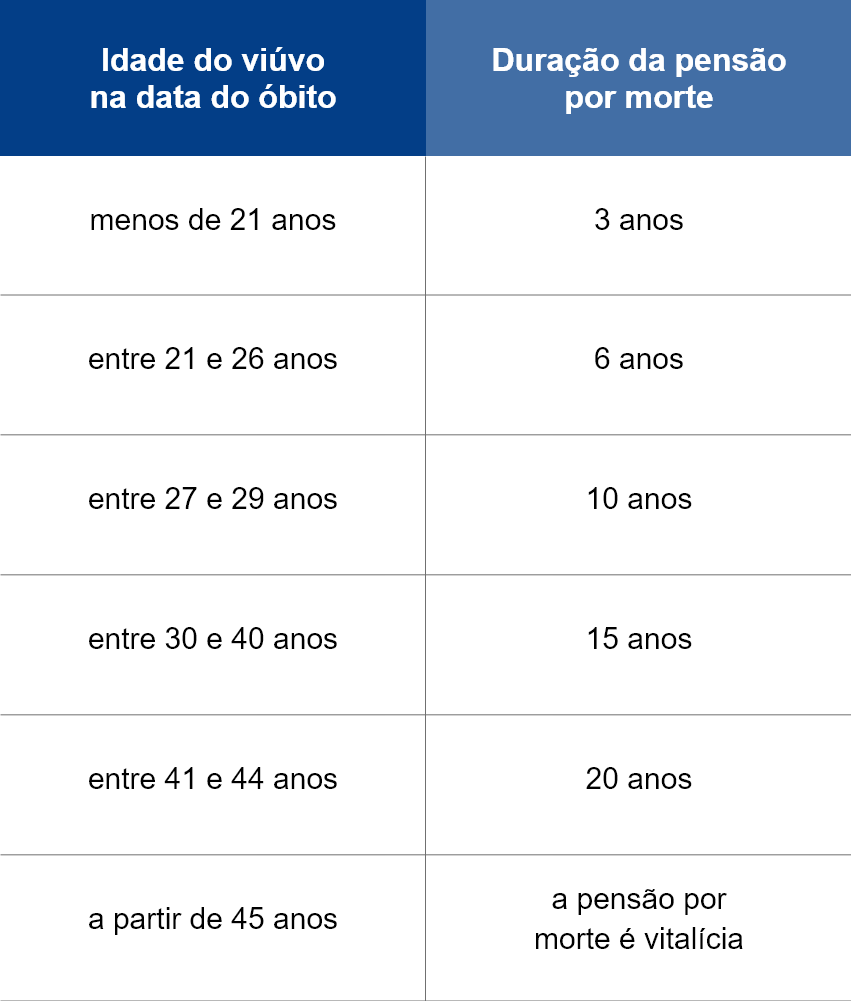
A duração dos pagamentos também deixou de ser vitalícia para todos os casos. Se o trabalhador tinha menos de dezoito contribuições mensais ao longo da vida ou se o casamento durou menos de dois anos antes do óbito, o viúvo ou viúva receberá a ajuda financeira por apenas quatro meses. Essa regra foi criada para evitar fraudes e casamentos arranjados às vésperas do falecimento.
Superada a marca de dezoito contribuições e dois anos de união, a idade do cônjuge sobrevivente dita o tempo de recebimento. Viúvos muito jovens recebem por poucos anos, enquanto a pensão vitalícia fica restrita àqueles que já possuíam uma idade mais avançada na data do óbito. Para os filhos, a regra permanece inalterada: o pagamento cessa automaticamente no mês em que completam vinte e um anos, salvo em casos de invalidez comprovada por perícia médica.
Respostas para as dúvidas mais comuns sobre o repasse do INSS
Muitos pensionistas temem perder sua fonte de renda caso decidam reconstruir suas vidas afetivas. No regime geral dos trabalhadores da iniciativa privada, o novo casamento não cancela o pagamento do benefício. O viúvo pode casar novamente sem o risco de ter o repasse cortado. A restrição legal impede apenas o acúmulo de duas pensões por morte deixadas por cônjuges diferentes dentro do mesmo sistema previdenciário.
Outra confusão frequente envolve os benefícios assistenciais. O repasse pago a idosos e pessoas com deficiência de baixa renda, conhecido como benefício de prestação continuada, tem caráter personalíssimo. Isso significa que ele é extinto imediatamente com a morte do titular e não gera nenhum tipo de pensão para os familiares sobreviventes, pois não exige contribuição prévia ao sistema.
Por fim, é plenamente possível acumular a pensão deixada pelo parceiro com a própria aposentadoria conquistada pelo trabalho. No entanto, as regras atuais impõem redutores financeiros. O segurado receberá o benefício de maior valor de forma integral, mas sofrerá cortes progressivos no benefício de menor valor. Essa limitação exige que o cidadão faça cálculos precisos para entender o impacto real em seu orçamento mensal após a aprovação das duas rendas.