O cenário global da indústria automobilística, que por décadas foi dominado por um seleto grupo de fabricantes japoneses, alemães e americanos, testemunha uma transformação significativa. Durante grande parte dos anos 2000 e 2010, essas marcas estabelecidas mantiveram uma liderança inquestionável no setor.
Naquela época, nenhuma montadora chinesa havia alcançado os patamares mais elevados da produção global de automóveis, e a Tesla ainda era uma empresa com foco em um nicho de mercado específico.
No entanto, o rápido crescimento econômico na China impulsionou vendas e lucros recordes para muitas dessas marcas tradicionais, alterando o centro de gravidade da indústria a partir da década de 2020.
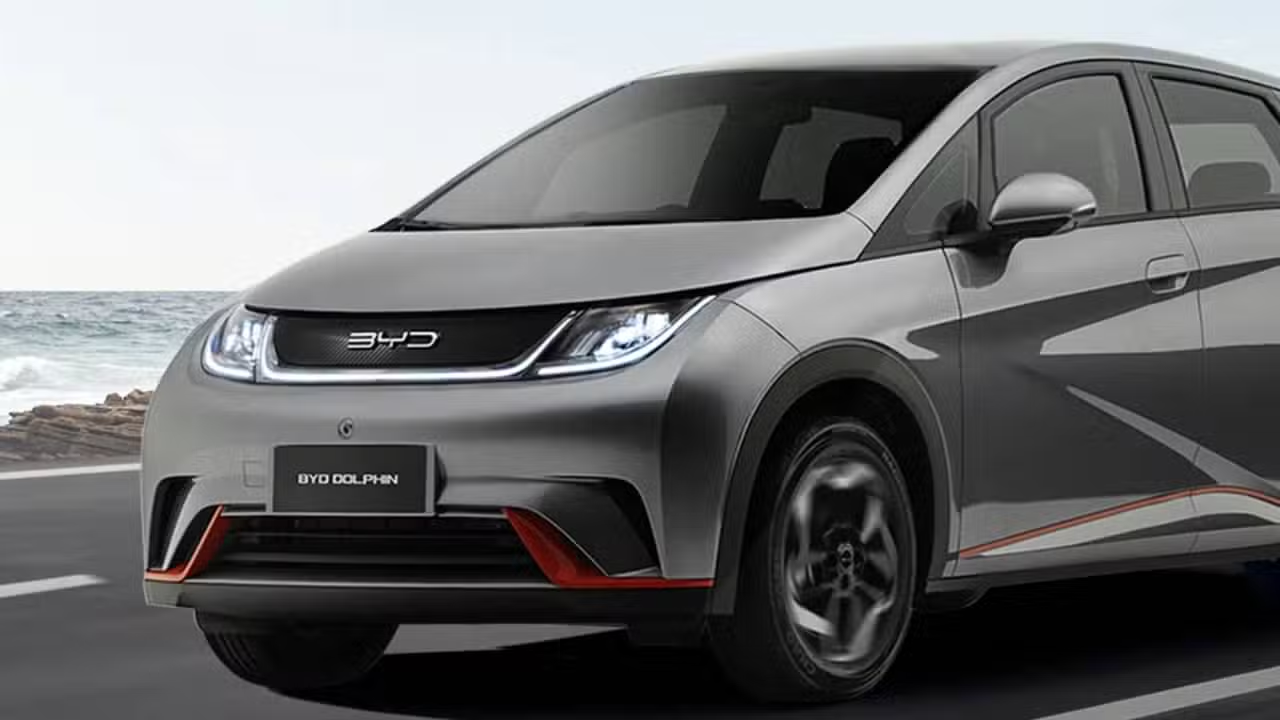
Embora a Toyota, do Japão, e o Grupo Volkswagen, da Alemanha, continuem entre as maiores montadoras do mundo, as fabricantes chinesas de veículos elétricos (VEs), como a BYD, passaram a conquistar rapidamente uma fatia do mercado global.
Essa ascensão das marcas chinesas está começando a expor fragilidades nas estratégias das empresas mais antigas, demonstrando uma mudança estrutural na dinâmica competitiva do setor.
A Honda Motor, por exemplo, registrou um prejuízo operacional de aproximadamente 400 bilhões de ienes (equivalente a US$ 2,55 bilhões) no último ano fiscal, marcando a primeira vez em quase 70 anos que a empresa japonesa enfrenta essa situação financeira.
A Nissan também anunciou, em maio de 2025, o fechamento de fábricas e a demissão de cerca de 20 mil funcionários globalmente devido à queda nas vendas nos Estados Unidos e na China, além de ter confirmado, no mês passado, o corte de 900 empregos na Europa.
Em Singapura, a alteração no mercado foi ainda mais notável: a BYD superou a Toyota, tornando-se a marca de automóveis mais popular do país em 2025.
Uma análise da participação de mercado de oito marcas de veículos ao longo de 12 anos em Singapura, incluindo as que estiveram entre as três mais vendidas no período, revelou um padrão claro.
O destino das seis principais marcas tradicionais da região divergiu. As marcas voltadas para o mercado de massa, como Toyota, Honda, Nissan e Mazda, viram sua participação de mercado diminuir entre 2016 e 2025. Já as duas marcas de luxo, Mercedes-Benz e BMW, mantiveram-se estáveis ou registraram um ligeiro aumento.
Contudo, o desempenho dessas marcas tradicionais foi ofuscado pelo crescimento expressivo das novas fabricantes de veículos elétricos.
A participação de mercado da BYD em Singapura saltou de 2,5% em 2022 para impressionantes 21,2% em 2025, enquanto a Tesla viu sua fatia crescer de 2% em 2021 para 6,6% em 2025.
Segundo o professor Martin Krzywdzinski, diretor do Instituto Weizenbaum em Berlim e especialista na indústria automobilística, a transição para veículos elétricos “abriu uma janela de oportunidade” para novos competidores.
Ele explica que esse crescimento foi “agravado por erros de julgamento por parte dos fabricantes tradicionais em relação ao ritmo da mudança e, sobretudo, à velocidade com que as empresas chinesas desenvolveriam veículos competitivos”.
O principal fator que impulsionou o surgimento de novas empresas de VEs foi o investimento inicial e em larga escala na mobilidade elétrica, conforme observado pelo professor Krzywdzinski.
A Tesla foi pioneira em inovações cruciais para baterias e no conceito de “veículo definido por software”, mudando as expectativas dos consumidores sobre as funcionalidades de um carro.
“As empresas chinesas seguiram esse caminho, apoiadas pela política industrial sistemática da China, o que levou ao surgimento de um setor de fabricação de baterias muito forte”, complementou o especialista.
Essa política chinesa incluiu infraestrutura de carregamento robusta, subsídios para compradores locais e apoio significativo a fabricantes de baterias e fornecedores de componentes.
Os investimentos massivos da China na escala de produção tornaram-se difíceis de serem igualados, enquanto muitos fabricantes tradicionais demoraram a reagir. A adoção de veículos elétricos na Europa e nos EUA tem sido mais lenta, em parte porque esses mercados investiram bem menos em infraestrutura e não possuíam uma política industrial ativa para apoiar a transição, explicou o professor Krzywdzinski.
As montadoras tradicionais também subestimaram o potencial do mercado chinês e continuaram a focar no desenvolvimento de sua expertise em motores de combustão interna, ou carros a gasolina.
O professor Stefan Bratzel, diretor do Centro de Gestão Automotiva na Alemanha, indicou que as montadoras tradicionais se baseavam em “melhorias incrementais nos modelos de negócios existentes” e subestimavam a importância estratégica da eletrificação, do software e da economia de plataforma.
“Muitas marcas populares reagiram, mas frequentemente tarde demais, com muita cautela ou com produtos que não eram suficientemente convincentes em termos de preço e tecnologia”, afirmou ele.
Os consumidores agora esperam um “pacote geral atraente”, que seja competitivo em preço, autonomia e desempenho de carregamento.
“É aqui que os vencedores e perdedores do setor estão sendo separados atualmente”, concluiu Bratzel.
Ainda paira a questão se o crescimento das marcas chinesas pode ser sustentado a longo prazo.
O Dr. Terence Fan, professor assistente de estratégia e empreendedorismo da Universidade de Gestão de Singapura, explicou que a expansão das marcas chinesas para mercados como Singapura não foi um acaso.
“As marcas chinesas que vieram para Singapura são as sobreviventes”, disse ele, destacando que muitas empresas chinesas fracassaram no mercado doméstico.
“Para sobreviverem, precisam de uma escala enorme para reduzir os custos operacionais e vender a preços mais baixos. Se conseguirem vencer no mercado chinês, conseguem vencer em muitos outros mercados.”
O professor Krzywdzinski, por sua vez, alertou que os novos concorrentes da China ainda podem enfrentar “problemas significativos” com o aumento da concorrência. Ele observa que muitos desses novos participantes vendem veículos com “pouca lucratividade” para se manterem competitivos, uma estratégia que talvez não seja sustentável a longo prazo.
O valor de revenda também é uma preocupação. “Muitos clientes logo perceberão que o valor de revenda de muitos veículos elétricos chineses é muito baixo, enquanto a maior qualidade de construção dos fabricantes tradicionais e suas marcas fortes protegem contra uma depreciação significativa”, ressaltou o professor.
Apesar desses desafios, ambos os analistas concordam que a ascensão das montadoras chinesas representa uma mudança estrutural, e não apenas uma disrupção temporária.
Montadoras de veículos tradicionais buscam estratégias com foco em híbridos para o mercado atual.
Marcas de mercado de massa afirmam que estão oferecendo aos consumidores uma variedade de opções de motorização, em vez de apostar em uma única tecnologia.
A Borneo Motors, concessionária autorizada da Toyota em Singapura, informou que a demanda dos consumidores ainda favorece os veículos híbridos, acrescentando que os números “falam por si e comprovam fortemente que nossa estratégia está alinhada com a demanda real do mercado”.
Nos primeiros cinco meses de 2026, a Toyota registrou 2.708 novos emplacamentos de veículos híbridos, com apenas 45 elétricos e 95 a gasolina.
“Os veículos híbridos representam uma eletrificação prática e escalável nos dias de hoje. Eles oferecem redução imediata das emissões de carbono sem exigir qualquer mudança no comportamento do consumidor ou dependência da infraestrutura pública de carregamento, que ainda está em fase de expansão”, declarou um porta-voz da empresa.
Mesmo assim, a Borneo Motors garantiu que manterá uma “abordagem multifacetada” e investirá tanto em veículos híbridos quanto em veículos elétricos para ampliar as opções disponíveis para os consumidores.
O diretor executivo da Kah Motor, representante da Honda, Nicholas Wong, apontou que os números de vendas indicam um “número considerável de clientes que preferem carros a gasolina”.
A Honda registrou 325 emplacamentos de veículos a gasolina e 737 de híbridos nos primeiros cinco meses de 2026, sem vendas de veículos elétricos.
“Ainda existe muita satisfação em dirigir um carro com motor a gasolina, e os números comprovam isso”, afirmou Wong. “Os clientes também sabem que esta será a última chance de comprar um carro com motor a gasolina antes de 2030.”
O mais recente veículo elétrico da Honda, o Super-ONE EV, foi lançado no Japão em maio e já está à venda em Singapura.
A Nissan e a Mazda não responderam às perguntas sobre suas estratégias de adaptação à transição para veículos elétricos.
As marcas de luxo, por enquanto, conseguem manter sua posição no mercado.
Enquanto as marcas de mercado de massa perderam terreno, as marcas de luxo, como BMW e Mercedes-Benz, mantiveram-se estáveis ou até cresceram.
A participação de mercado da BMW em Singapura aumentou de 6,2% em 2015 para 9,7% em 2025. A da Mercedes-Benz manteve-se estável, passando de 9,4% em 2015 para 9,2% em 2025.
Rene Gerhard, diretor-geral do BMW Group Ásia, afirmou que, embora os novos concorrentes disputem fortemente em preço e inovação, a BMW está focada em consolidar sua marca como premium.
“Acolhemos com satisfação uma concorrência mais acirrada, pois ela impulsiona o setor, mas mantemos a disciplina em nossa abordagem, continuando a nos concentrar em oferecer uma experiência premium verdadeiramente diferenciada que vai além das especificações técnicas”, declarou Gerhard.
Marcel Mustelier Perez, presidente e CEO da Mercedes-Benz Singapura, destacou que os clientes escolhem a marca por mais do que apenas o preço.
“Eles estão tomando uma decisão sobre o tipo de experiência de propriedade que desejam, e isso é algo construído ao longo de 140 anos, não replicado da noite para o dia.”
Victor Kwan, professor associado da Universidade de Ciências Sociais de Singapura e com 20 anos de experiência no setor automotivo, explicou que as marcas premium têm permanecido protegidas porque as fabricantes chinesas competem principalmente no segmento de mercado de massa.
“O valor da marca é algo intangível e precisa ser construído ao longo do tempo, com história e identidades em constante evolução”, disse ele. “Levará um tempo para que as marcas chinesas construam sua própria aura de prestígio.”
No entanto, Kwan alertou que, à medida que Singapura e outros mercados avançam para a obrigatoriedade de veículos totalmente elétricos, as marcas de luxo “não terão outra opção senão tentar competir no segmento elétrico”.
Ele observou que as marcas premium têm enfrentado dificuldades para justificar um preço mais alto para seus veículos elétricos – em parte porque os VEs são “essencialmente computadores sobre rodas”, com pouca diferenciação em termos de engenharia ou características de condução.
“Suas vantagens tradicionais certamente ficarão mais fracas”, previu Kwan.
Os analistas, no entanto, enfatizam que o desafio de longo prazo para as montadoras vai além da competição em qualquer segmento de mercado específico.
“Nem todos os novos fabricantes de veículos elétricos terão sucesso a longo prazo, mas o equilíbrio de poder está claramente se deslocando para as empresas que combinam sistematicamente eletrificação, software, liderança em custos e acesso direto ao cliente”, ponderou o professor Bratzel.
“A questão decisiva será quais fabricantes conseguirão se transformar de produtores tradicionais de veículos em fornecedores de mobilidade orientados para a tecnologia e serviços, e quais permanecerão presos ao antigo paradigma industrial.”