
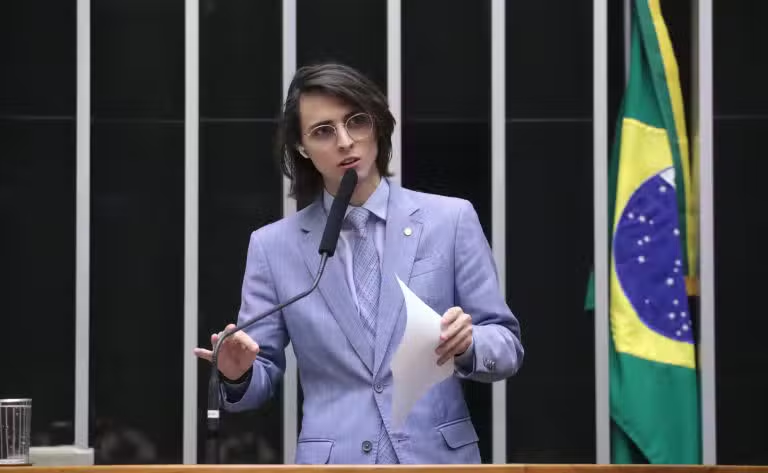
A Câmara dos Deputados analisa o Projeto de Lei 1900/2026, que amplia as exigências na declaração de bens e valores de agentes públicos federais. A proposta, apresentada pelo deputado federal Amom Mandel (Republicanos-AM), obriga o detalhamento de participações em empresas no Brasil e no exterior e enquadra a omissão intencional de patrimônio como ato de improbidade administrativa.
O texto legislativo modifica dois dispositivos federais em vigor há mais de três décadas: a Lei nº 8.730, de 10 de novembro de 1993, que estabelece a obrigatoriedade da declaração de bens e rendas para o exercício de cargos, empregos e funções nos Poderes Executivo, Legislativo e Judiciário da União, e a Lei nº 8.429, de 2 de junho de 1992, conhecida como Lei de Improbidade Administrativa. O objetivo declarado da proposição é prevenir conflitos de interesses e fortalecer os mecanismos de integridade na administração pública.
Para justificar a atualização das regras atuais na Câmara dos Deputados, Amom Mandel afirmou que “o modelo vigente, centrado na declaração formal de bens, revela-se insuficiente para capturar a complexidade das estruturas patrimoniais contemporâneas”.
Veja também: Câmara avança com projeto de crédito para contratar pessoa com deficiência
PL 1900/2026 exige dados de empresas no exterior e bens de cônjuges
Para alterar a regra de transparência patrimonial, o projeto acrescenta o artigo 2º-A à Lei nº 8.730/1993. Com a mudança proposta, a declaração entregue pelos ocupantes de cargos e funções nos Poderes da União passa a exigir a identificação detalhada de todas as participações societárias, sejam elas diretas ou indiretas, mantidas em território nacional ou fora do país.
Além do registro de empresas em nome próprio, a redação do PL 1900/2026 determina que o agente público informe vínculos econômicos relevantes e discrimine os bens mantidos em comum com cônjuges, companheiros ou dependentes econômicos. A exigência foca especificamente nas relações patrimoniais e financeiras que possam indicar situações de conflito de interesses no exercício da função pública ou apontar uma evolução patrimonial incompatível com a renda declarada pelo servidor ou autoridade.
Confira também: Projeto na Câmara altera o CTB para criar luz de cortesia em veículos
Regras da Lei de Improbidade Administrativa e proteção da LGPD
Na frente punitiva, o projeto estabelece que a omissão dolosa de informações patrimoniais relevantes ou a inserção de dados falsos na declaração configurará ato de improbidade administrativa, desde que a conduta tenha a finalidade de ocultar conflito de interesses ou dificultar o controle da evolução patrimonial pelos órgãos de fiscalização. O texto exige a comprovação de dolo específico, definido como a intenção consciente de ocultar ou dissimular a informação, e exclui da punição eventuais divergências formais, erros materiais escusáveis ou omissões sem relevância para o controle do patrimônio.
Essa exigência de intenção comprovada segue o parâmetro fixado em 2021 pela Lei nº 14.230/2021, que reformou a Lei de Improbidade Administrativa para cobrar conduta dolosa — a intenção livre e consciente de alcançar o resultado ilícito — na configuração desse tipo de infração, entendimento que foi mantido pelo Supremo Tribunal Federal (STF) em julgamentos concluídos entre maio e julho de 2026. Na outra ponta, o PL 1900/2026 determina que a disponibilização pública das declarações observe a Lei Geral de Proteção de Dados Pessoais (LGPD, Lei nº 13.709/2018), assegurando a preservação de dados sensíveis capazes de comprometer a segurança do agente público.
Tramitação do PL 1900/2026 nas comissões da Câmara dos Deputados
Apresentado à Mesa Diretora da Câmara dos Deputados em 17 de abril de 2026, às 16h56, em Brasília, o projeto foi distribuído em 1º de junho de 2026 e teve sua publicação inicial no Diário da Câmara dos Deputados (DCD) em 4 de junho de 2026. A proposta integra uma sequência de textos voltados ao controle patrimonial no serviço público em análise no Legislativo ao longo do ano, ao lado de iniciativas como o PL 3201/2026, apresentado em setembro de 2026 para proibir agentes públicos de receberem cortesias de empresas com interesse em decisões da administração pública.
O PL 1900/2026 tramita em regime ordinário e está sujeito à apreciação em caráter conclusivo pelas comissões temáticas, modalidade em que o texto pode ser aprovado sem necessidade de votação em plenário, a menos que haja recurso. O projeto foi recebido em 8 de junho de 2026 pela Comissão de Administração e Serviço Público (CASP), onde aguarda a designação de um relator, e seguirá depois para a análise da Comissão de Constituição e Justiça e de Cidadania (CCJC) antes de eventual envio ao Senado Federal.