Faixa 4 do Minha Casa, Minha Vida facilita financiamento para brasileiros com renda de R$ 4.400 a R$ 8 mil Por Luís Henrique Costa
7 min de leitura
 |
A Caixa Econômica Federal anunciou, em junho de 2025, a inclusão da Faixa 4 no programa Minha Casa, Minha Vida, uma medida que amplia o acesso à moradia para famílias com renda mensal entre R$ 4.400 e R$ 8.000. A nova categoria, implementada para atender brasileiros que não se encaixavam nas faixas anteriores, oferece condições de financiamento com juros reduzidos, prazos de até 35 anos e uso do FGTS. A iniciativa, lançada em Brasília, responde à crescente demanda por políticas habitacionais inclusivas. Com valores de imóveis que variam por região, a Faixa 4 permite a compra de propriedades novas ou usadas, desde que destinadas à moradia familiar.
A criação da Faixa 4 surge em um momento de ajustes econômicos, com o governo buscando facilitar o acesso à casa própria. A medida abrange trabalhadores formais, autônomos e microempreendedores, desde que comprovem renda.
Siga o Mix Vale no Google e veja nossas notícias primeiro
- Objetivo principal: Reduzir o déficit habitacional para a classe média baixa.
- Público-alvo: Famílias que antes recorriam a financiamentos com juros altos.
- Impacto esperado: Aumento no número de contratos habitacionais em 2025.
O programa agora cobre um espectro mais amplo de renda, com condições que diferem de financiamentos tradicionais.

Condições exclusivas da Faixa 4
A Faixa 4 foi desenhada para atender famílias que ultrapassavam os limites da Faixa 3, mas não tinham acesso a condições vantajosas no mercado. O financiamento permite parcelas mais acessíveis, com taxas de juros abaixo das praticadas por bancos privados. Prazos estendidos de até 420 meses tornam o pagamento mais flexível.
Os imóveis financiados devem estar em áreas urbanas e atender a valores máximos definidos por município. Em capitais como São Paulo e Rio de Janeiro, o teto pode chegar a R$ 350 mil, enquanto em cidades menores varia entre R$ 200 mil e R$ 300 mil.
- Juros reduzidos: Taxas abaixo de 10% ao ano, contra até 12% em financiamentos convencionais.
- Uso do FGTS: Pode ser aplicado na entrada ou amortização do saldo.
- Flexibilidade: Imóveis novos, usados ou construção em terreno próprio.
A documentação exigida inclui comprovantes de renda, identidade e extrato do FGTS, garantindo que o processo seja acessível.
Quem pode participar
Famílias com renda mensal entre R$ 4.400 e R$ 8.000 são elegíveis, desde que atendam a critérios específicos. A regularidade do CPF é essencial, assim como a ausência de outro imóvel residencial no país. Trabalhadores formais apresentam contracheques, enquanto autônomos podem usar declarações de imposto de renda ou recibos de serviços.
O programa exclui beneficiários de outros programas habitacionais federais. A análise de crédito, realizada pela Caixa, verifica a capacidade de pagamento e a situação cadastral do solicitante.
Passo a passo do financiamento
O processo de adesão à Faixa 4 começa com a simulação no site da Caixa ou em agências. Essa etapa estima o valor das parcelas, a entrada necessária e os prazos disponíveis. Após a simulação, o interessado submete documentos para análise de crédito.
- Simulação inicial: Disponível online ou em correspondentes bancários.
- Análise de crédito: Avalia renda e restrições no CPF.
- Avaliação do imóvel: Verifica documentação e condições da propriedade.
- Assinatura do contrato: Finaliza o processo com a liberação do financiamento.
O prazo para aprovação varia, mas a Caixa tem agilizado análises para atender à alta demanda.
Papel do FGTS na Faixa 4
O Fundo de Garantia por Tempo de Serviço é um diferencial no financiamento. Trabalhadores com pelo menos três anos de contribuição, consecutivos ou não, podem usar o saldo para reduzir a entrada, amortizar o saldo devedor ou diminuir parcelas.
Em 2025, cerca de 60% dos contratos da Faixa 4 devem envolver o uso do FGTS, segundo estimativas da Caixa. O recurso é especialmente útil para famílias com renda próxima ao limite inferior da faixa, pois alivia o peso das parcelas iniciais.
Imóveis permitidos no programa
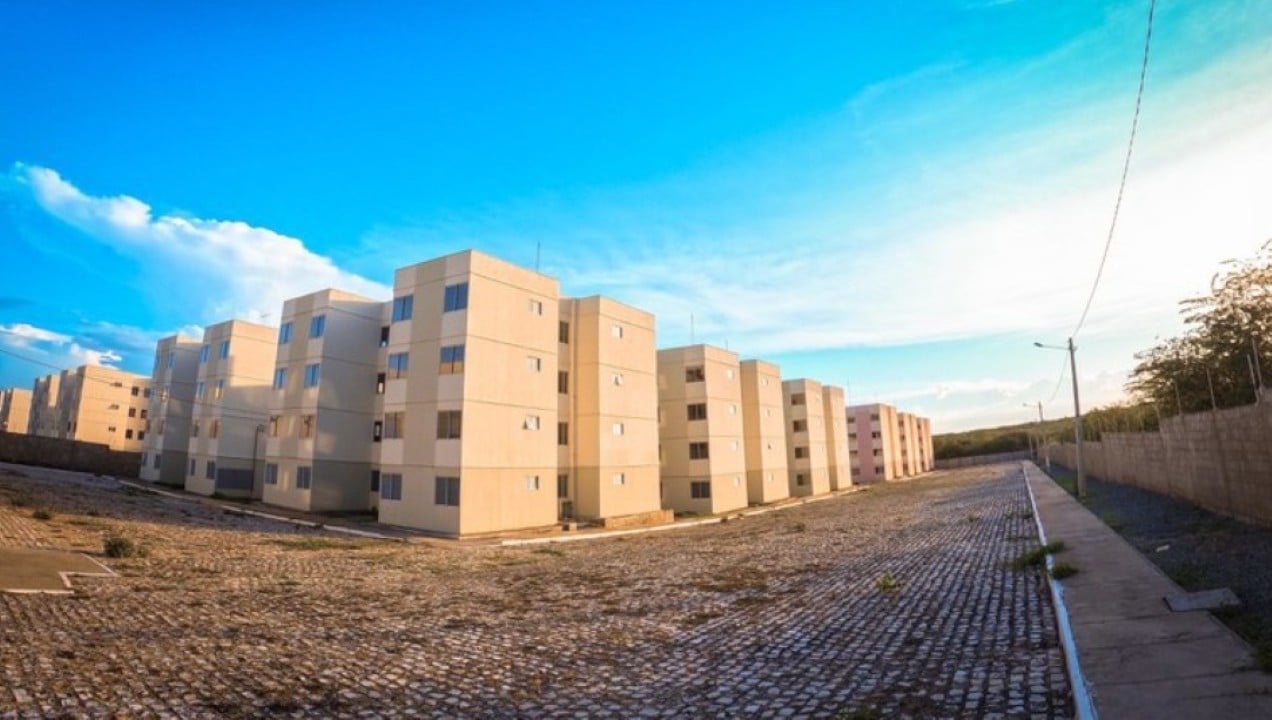
A Faixa 4 abrange imóveis novos e usados, desde que estejam em áreas urbanas e regularizados. A construção em terreno próprio também é permitida, com análise prévia da Caixa. Os valores máximos dos imóveis são ajustados anualmente, considerando inflação e indicadores regionais.
- Capitais: Teto de até R$ 350 mil.
- Regiões metropolitanas: Limite entre R$ 300 mil e R$ 350 mil.
- Municípios menores: Valores a partir de R$ 200 mil.
- Condições: Imóvel deve ser residencial e sem pendências legais.
A flexibilidade na escolha do imóvel atrai famílias de diferentes perfis, de centros urbanos a cidades de médio porte.
Vantagens competitivas
A Faixa 4 se destaca por oferecer condições mais acessíveis que financiamentos tradicionais. As taxas de juros, inferiores a 10% ao ano, contrastam com as médias de 11% a 12% cobradas por bancos privados. Além disso, a possibilidade de prazos longos reduz o impacto das parcelas no orçamento familiar.
O programa também garante segurança jurídica, com contratos que protegem compradores e a instituição financeira. A personalização do atendimento, disponível em agências e correspondentes, facilita o acesso a orientações.
Como realizar o cadastro
O cadastro para a Faixa 4 pode ser feito online, pelo site da Caixa, ou presencialmente, em agências ou correspondentes autorizados. O processo exige o preenchimento de dados pessoais e financeiros, seguido de uma análise detalhada.
Após a aprovação do crédito, a avaliação do imóvel é a última etapa antes da assinatura do contrato. A Caixa recomenda que os interessados reúnam a documentação com antecedência para agilizar o processo.
- Online: Cadastro pelo portal ou aplicativo da Caixa.
- Presencial: Atendimento em agências ou correspondentes.
- Documentos: Identidade, CPF, comprovantes de renda e residência.
- Prazo: Análise de crédito em até 15 dias úteis.
A digitalização do processo tem reduzido o tempo de espera, especialmente em capitais.
Soluções para crédito recusado
Quando o financiamento é negado, a Caixa orienta os solicitantes a revisar a documentação e corrigir eventuais pendências. Restrições no CPF, como dívidas em aberto, são a principal causa de recusa.
- Verificar CPF: Consultar situação em órgãos de proteção ao crédito.
- Atualizar documentos: Garantir que comprovantes estejam recentes.
- Reapresentar pedido: Após correções, novo cadastro pode ser feito.
A orientação de correspondentes bancários também ajuda a identificar e solucionar problemas no processo.
Demanda crescente por moradia
A inclusão da Faixa 4 reflete o aumento da demanda por moradia no Brasil. Em 2024, o déficit habitacional atingiu cerca de 6 milhões de moradias, segundo dados do IBGE, com grande concentração em áreas urbanas. A nova faixa busca atender parte dessa necessidade, focando em famílias que antes dependiam de financiamentos menos acessíveis.
A Caixa projeta que a Faixa 4 representará 20% dos contratos do Minha Casa, Minha Vida em 2025, com maior adesão em estados como São Paulo, Minas Gerais e Bahia. A iniciativa também estimula o mercado imobiliário, incentivando a construção de imóveis voltados para esse público.