Minha Casa, Minha Vida amplia acesso a imóveis usados com juros baixosPor Janderson
8 min de leitura
 |
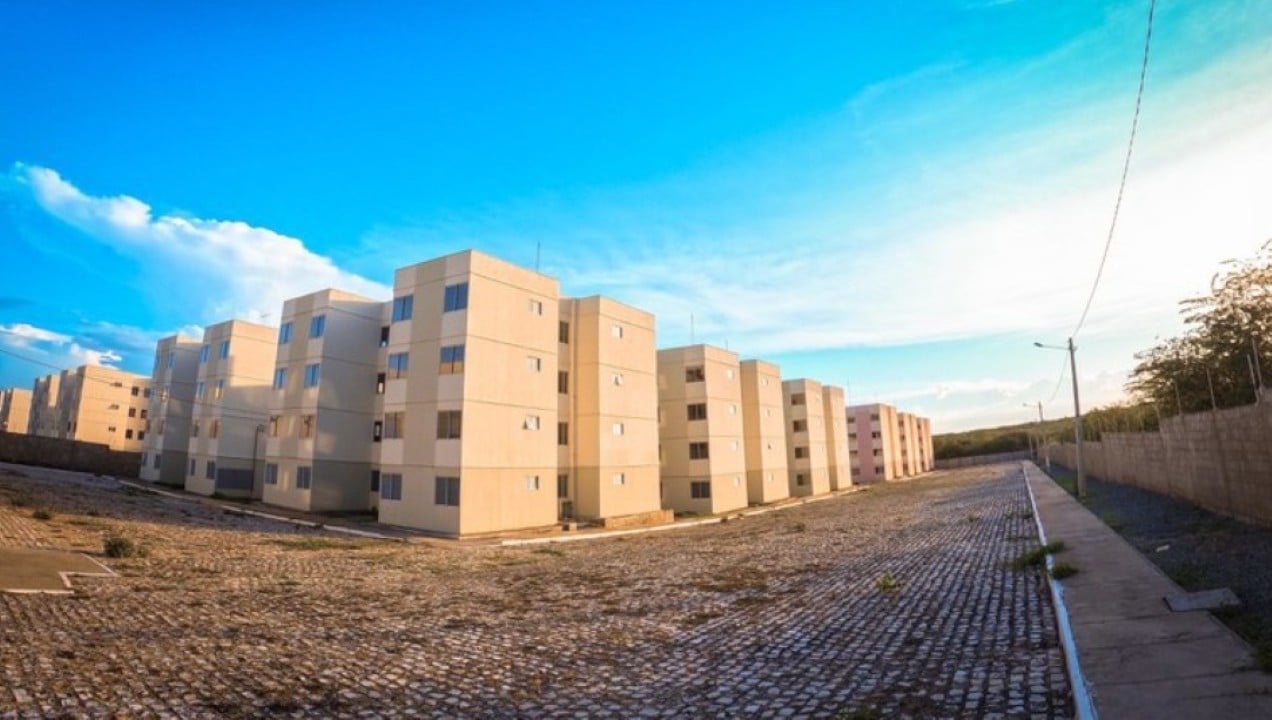
O Minha Casa, Minha Vida, programa habitacional do governo federal, abriu novas possibilidades para brasileiros que sonham com a casa própria, financiando não apenas imóveis novos, mas também casas e apartamentos usados desde fevereiro de 2023. Com taxas de juros mais acessíveis que as do mercado, variando entre 4% e 8,16% ao ano, a iniciativa tem atraído famílias de baixa e média renda. Operado pela Caixa Econômica Federal, o programa estabelece critérios rigorosos de elegibilidade, como limites de renda e ausência de outros imóveis no mesmo município. Em 2025, com a taxa Selic em 14,75%, o financiamento de imóveis usados pelo programa se destaca como uma alternativa viável em um cenário de crédito caro. Este texto detalha as regras, benefícios e condições para acessar o financiamento de imóveis usados, trazendo informações essenciais para quem busca realizar o sonho da moradia.
A inclusão de imóveis usados no Minha Casa, Minha Vida respondeu a uma demanda antiga de flexibilização do programa. Antes restrito a construções novas, o MCMV agora permite que casas e apartamentos com mais de 180 dias de emissão do habite-se sejam financiados, ampliando as opções para os beneficiários. Essa mudança trouxe alívio para quem vive em regiões com oferta limitada de imóveis novos.
Siga o Mix Vale no Google e veja nossas notícias primeiro
- Principais vantagens do financiamento de imóveis usados:
- Taxas de juros abaixo do mercado, a partir de 4% ao ano.
- Subsídios que reduzem o valor das parcelas para famílias de baixa renda.
- Possibilidade de escolher imóveis em localizações mais consolidadas.
- Prazos de pagamento que podem chegar a 35 anos.
A seguir, o programa ganha ainda mais relevância em um contexto econômico desafiador, com a Selic em seu maior patamar em quase duas décadas. As condições do MCMV oferecem uma alternativa para quem enfrenta dificuldades com o crédito imobiliário tradicional.
Regras para financiar imóveis usados
A Caixa Econômica Federal, responsável pela execução do Minha Casa, Minha Vida, aplica as mesmas faixas de renda usadas para imóveis novos, mas com algumas particularidades. Para se qualificar, o comprador deve comprovar renda familiar mensal dentro dos limites do programa, que variam por faixa. Em 2024, o governo ajustou as regras, limitando parcialmente o acesso da classe média a imóveis usados, mas alterações recentes flexibilizaram essas restrições, permitindo maior inclusão.
O processo de aprovação exige análise de crédito e documentação detalhada, incluindo comprovantes de renda e certidões negativas de propriedade. A Caixa também avalia o imóvel, que deve atender a padrões de habitabilidade e ter documentação regularizada.
Quem pode participar do programa
Nem todos os interessados conseguem acessar o financiamento de imóveis usados pelo Minha Casa, Minha Vida. As regras são claras e visam priorizar famílias que realmente precisam de apoio para adquirir a casa própria.
- Critérios de elegibilidade:
- Não possuir imóvel próprio no município onde pretende comprar.
- Não ter recebido benefícios de outros programas habitacionais.
- Comprovar capacidade de pagamento das parcelas.
- Estar enquadrado nas faixas de renda do programa (de R$ 2.640 a R$ 8.000, dependendo da faixa).
Além disso, o imóvel deve ter o habite-se emitido há mais de 180 dias, o que o classifica como usado. Essa regra ajuda a diferenciar as unidades financiadas, garantindo que o programa atenda a diferentes perfis de compradores.
Taxas de juros e subsídios atrativos
Um dos maiores diferenciais do Minha Casa, Minha Vida é a oferta de taxas de juros bem abaixo das praticadas no mercado imobiliário. Enquanto financiamentos tradicionais chegam a 12% ao ano, o MCMV oferece condições que variam de 4% a 8,16% ao ano, dependendo da faixa de renda e da região do país.
Para famílias nas faixas 1 e 2, que têm renda bruta mensal de até R$ 4.400, o governo concede subsídios que podem cobrir parte significativa do valor do imóvel. Esses benefícios são reduzidos nas faixas superiores, mas ainda assim tornam o financiamento mais acessível. Em um cenário de alta da Selic, que encarece o crédito, o programa se consolida como uma ferramenta essencial para a inclusão habitacional.
Diferenças entre imóveis novos e usados
Embora as faixas de renda e as taxas de juros sejam semelhantes, o financiamento de imóveis usados apresenta particularidades. Imóveis novos, por exemplo, costumam estar localizados em novos empreendimentos, muitas vezes em áreas em desenvolvimento. Já os imóveis usados oferecem a vantagem de estarem em bairros consolidados, com maior acesso a serviços como escolas, hospitais e transporte público.
Por outro lado, a compra de imóveis usados exige maior cuidado com a documentação. A Caixa realiza vistorias rigorosas para garantir que o imóvel esteja em boas condições e livre de pendências jurídicas. Esse processo, embora mais demorado, protege o comprador de problemas futuros.
Impacto do programa na economia local
A inclusão de imóveis usados no Minha Casa, Minha Vida não beneficia apenas os compradores, mas também movimenta o mercado imobiliário. Corretores de imóveis e proprietários de casas e apartamentos usados relatam aumento na procura desde que a medida foi implementada. Em cidades menores, onde a construção de novos empreendimentos é limitada, o financiamento de imóveis usados tem sido um motor para o setor.
Além disso, o programa estimula a formalização de transações imobiliárias, já que todos os imóveis financiados precisam estar com a documentação em dia. Esse fator contribui para a redução da informalidade no mercado de moradias.

Desafios na implementação
Apesar dos avanços, o financiamento de imóveis usados pelo Minha Casa, Minha Vida enfrenta obstáculos. A burocracia na análise de crédito e a exigência de documentação completa podem atrasar o processo, frustrando alguns candidatos. Em algumas regiões, a oferta de imóveis usados que atendam aos critérios do programa ainda é limitada, especialmente em cidades com mercado imobiliário menos dinâmico.
Outro ponto de atenção é a variação das taxas de juros por região. No Norte e Nordeste, as taxas são ligeiramente mais baixas, enquanto no Sudeste e Sul, os percentuais podem ser mais altos, refletindo as diferenças econômicas entre as regiões.
Como iniciar o processo de financiamento
Para quem deseja financiar um imóvel usado pelo Minha Casa, Minha Vida, o primeiro passo é procurar uma agência da Caixa Econômica Federal ou um correspondente bancário autorizado. O interessado deve apresentar documentos pessoais, comprovantes de renda e informações sobre o imóvel escolhido.
- Etapas do processo:
- Escolha do imóvel e verificação da documentação.
- Simulação do financiamento na Caixa.
- Análise de crédito e vistoria do imóvel.
- Assinatura do contrato e liberação do recurso.
A Caixa oferece ferramentas online para simulação de financiamento, permitindo que o candidato tenha uma ideia clara das condições antes de iniciar o processo formal.
Benefícios para diferentes perfis
O Minha Casa, Minha Vida atende a um público amplo, desde famílias de baixa renda até a classe média baixa. Para os mais pobres, os subsídios são fundamentais, enquanto para a faixa intermediária, as taxas reduzidas tornam o sonho da casa própria mais tangível. A possibilidade de financiar imóveis usados ampliou o alcance do programa, permitindo que mais brasileiros encontrem moradias adequadas às suas necessidades.
Em 2025, com o mercado imobiliário sob pressão da alta dos juros, o programa se mantém como uma das principais políticas públicas de habitação do país. A flexibilização das regras para imóveis usados reforça seu papel na redução do déficit habitacional, oferecendo opções para quem busca segurança e estabilidade.
Próximos passos do programa
O governo federal tem sinalizado a intenção de manter o Minha Casa, Minha Vida como uma prioridade, com possíveis ajustes nas faixas de renda e nos limites de financiamento. A inclusão de imóveis usados foi um marco, mas há espaço para melhorias, como a redução da burocracia e o aumento da oferta de imóveis elegíveis em regiões menos atendidas.
Enquanto isso, a Caixa segue como a principal operadora do programa, investindo em tecnologia para agilizar os processos e melhorar o atendimento aos candidatos. Para os brasileiros que buscam a casa própria, o MCMV continua sendo uma das melhores alternativas no atual cenário econômico.