Minha Casa Minha Vida expande para renda até R$ 12 mil e facilita financiamentos habitacionais Por Maria
10 min de leitura
 |
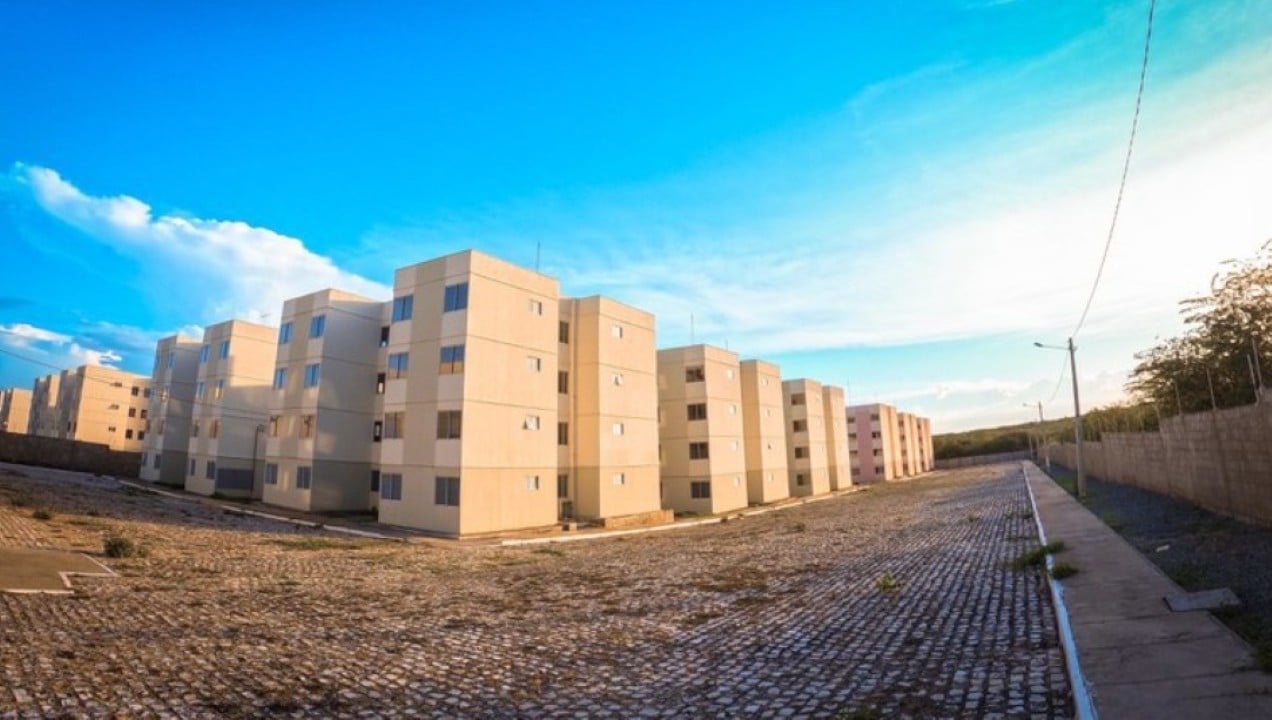
O programa Minha Casa Minha Vida, principal iniciativa habitacional do governo federal, ampliou suas regras em 2025 para incluir famílias com renda mensal bruta de até R$ 12 mil, permitindo o financiamento de imóveis novos ou usados de até R$ 500 mil em todo o país. Essa expansão, anunciada no início do ano e implementada a partir de maio pela Caixa Econômica Federal, visa beneficiar cerca de 120 mil famílias que enfrentam dificuldades no mercado imobiliário tradicional, onde os juros chegam a 12% ao ano. A medida responde à demanda por moradia digna em um contexto de alta nos aluguéis e escassez de recursos na poupança, o principal fundo para financiamentos. Famílias de baixa renda, como aquelas com até R$ 2.640 mensais, recebem subsídios de até R$ 55 mil, enquanto a nova faixa para classe média oferece taxas de 10,5% ao ano e prazos estendidos para 420 meses.
O processo de solicitação inicia-se nas prefeituras para as faixas iniciais ou diretamente na Caixa para as demais, exigindo documentos como comprovante de renda e ausência de imóvel anterior no nome. Essa atualização ocorre em Brasília e abrange todo o território nacional, com foco em reduzir o déficit habitacional estimado em milhões de unidades. A Caixa, como agente principal, coordena as contratações, que já superaram 583 mil unidades no ano anterior, impulsionando o setor da construção civil. A iniciativa, relançada em 2023, agora atende a um espectro mais amplo de rendas, priorizando a inclusão social sem impacto fiscal direto, pois utiliza recursos do FGTS e do Fundo Social do Pré-Sal. Interessados devem verificar elegibilidade para evitar atrasos, especialmente com a demanda crescente registrada nos primeiros meses de operação da nova modalidade.
Siga o Mix Vale no Google e veja nossas notícias primeiro
A Caixa Econômica Federal ajustou os tetos de renda das faixas existentes, elevando o limite da Faixa 3 para R$ 8 mil, o que facilita o acesso a financiamentos para um maior número de trabalhadores urbanos. Essa mudança permite que famílias com rendas intermediárias incorporem o FGTS em até 50% do valor do crédito, reduzindo o montante inicial necessário para a entrada. Em regiões metropolitanas, onde os preços de imóveis pressionam orçamentos familiares, essa flexibilidade representa uma alternativa viável ao aluguel, cujos reajustes anuais superaram 13% nos últimos anos. O programa também autoriza a composição de renda entre cônjuges ou dependentes, ampliando as chances de aprovação para jovens casais ou famílias monoparentais.
- Subsídios variam de R$ 25 mil a R$ 55 mil nas faixas iniciais, dependendo da localização do imóvel.
- Taxas de juros partem de 4,25% ao ano para rendas baixas e chegam a 7,66% na Faixa 3.
- Imóveis na planta ou em construção são elegíveis, com análise de risco pela Caixa.
- Uso do FGTS exige pelo menos três anos de contribuição com carteira assinada.
Nova faixa para classe média transforma acesso à moradia
A criação da Faixa 4 no Minha Casa Minha Vida, direcionada a famílias com renda entre R$ 8 mil e R$ 12 mil, marca uma virada no programa ao estender benefícios habitacionais à classe média urbana. Essa modalidade, viabilizada pela combinação de recursos do FGTS com aportes bancários, permite financiamentos de até 80% do valor do imóvel em áreas fora do Sul e Sudeste, e 60% nessas regiões para propriedades usadas. O governo federal estima que essa linha atenda a demandas reprimidas em cidades como São Paulo e Rio de Janeiro, onde o custo médio de um apartamento de dois quartos ultrapassa R$ 400 mil. A implementação ocorreu em maio de 2025, após portaria do Ministério das Cidades, e já registra contratações iniciais em agências da Caixa. Para esses beneficiários, o prazo de pagamento estendido para 35 anos alivia o orçamento mensal, com parcelas calculadas para não exceder 30% da renda familiar. Essa expansão não altera as regras fiscais, pois classifica-se como despesa financeira, preservando o equilíbrio orçamentário nacional.
Profissionais liberais e assalariados nessa faixa de renda, que antes dependiam de linhas de crédito com taxas acima de 11%, agora contam com condições mais competitivas. A Caixa ajustou os critérios para incluir o uso de FGTS em amortizações extras, acelerando a quitação do débito. Em 2025, o programa prioriza construções sustentáveis, com exigência de padrões mínimos de eficiência energética em novos empreendimentos financiados.

Passos iniciais para solicitar o financiamento
O processo de solicitação do Minha Casa Minha Vida começa com a verificação da faixa de renda, que determina o caminho a seguir. Para famílias na Faixa 1, com renda até R$ 2.640, o cadastro ocorre nas prefeituras municipais ou entidades organizadoras, onde se prioriza famílias em situação de vulnerabilidade, como moradores de áreas de risco ou com idosos e crianças. Essa etapa envolve análise social e pode levar meses, dependendo da demanda local. Já para as Faixas 2 e 3, o interessado agenda atendimento na Caixa ou Banco do Brasil, apresentando documentos básicos para simulação de crédito. A nova Faixa 4 segue o mesmo procedimento das faixas superiores, com ênfase na comprovação de renda estável. Todo o trâmite é gratuito, mas exige paciência, pois a aprovação depende de análise cadastral no Cadastro Nacional de Mutuários, garantindo que o solicitante não tenha restrições.
Documentos essenciais incluem RG, CPF, comprovante de residência e holerites dos últimos três meses. Para casais, a composição de renda exige certidão de casamento ou união estável. A Caixa oferece simuladores online para estimar parcelas, ajudando a planejar o orçamento antes da visita à agência.
- Reúna comprovantes de renda de todos os membros da família que contribuem financeiramente.
- Verifique se não há imóvel registrado no nome do solicitante na localidade pretendida.
- Agende horário pela internet ou app da Caixa para evitar filas.
- Inclua certidões negativas de débitos para agilizar a análise.
Condições de financiamento por tipo de imóvel
Imóveis novos, com menos de 180 dias de habitação, dominam as contratações no Minha Casa Minha Vida, representando 73% dos financiamentos em 2024, mas a inclusão de usados em 2025 equilibra o mercado. Para propriedades usadas, o valor financiável varia por região, com tetos de R$ 350 mil na Faixa 3 e R$ 500 mil na nova modalidade. Essa opção atrai quem busca apartamentos prontos em condomínios consolidados, evitando esperas por obras. A Caixa avalia o estado do imóvel por meio de laudos técnicos, garantindo que atenda padrões de segurança e habitabilidade. Em 2025, o programa contratou 155 mil unidades usadas, um recorde que impulsiona a revenda e reduz estoques imobiliários. Famílias optam por essa via quando precisam de mudança imediata, como em casos de transferência profissional.
O financiamento cobre custos acessórios como ITBI e registros cartorários, desde que enquadrados no limite total. Para imóveis na planta, o pagamento é escalonado conforme a evolução da construção, com garantias contra atrasos.
Subsídios e uso do FGTS no processo
Subsídios do governo reduzem o valor financiado nas faixas iniciais, com aportes de até R$ 55 mil em áreas urbanas de alta vulnerabilidade. Essa ajuda cobre parte da entrada, tornando viável a aquisição para rendas baixas sem comprometer o sustento diário. O FGTS entra como complemento, permitindo saques para amortização ou quitação parcial, especialmente para quem tem saldo acumulado de contribuições trabalhistas. Em 2025, o fundo destinou bilhões para o programa, aliviando pressões de saques-aniversário. Famílias na Faixa 2, com renda de R$ 2.640 a R$ 4.400, recebem subsídios médios de R$ 29 mil, combinados com juros de 5% ao ano. Essa estrutura incentiva a permanência no emprego formal, pois o saldo do FGTS cresce com o tempo de serviço.
A elegibilidade para FGTS exige ausência de uso recente em outros benefícios habitacionais. O recurso pode abater até 80% do valor em certas faixas, acelerando o processo de ownership.
- Calcule o subsídio com base na renda e localização via simulador da Caixa.
- FGTS cobre entrada mínima de 10% em imóveis novos.
- Amortizações extras com o fundo reduzem o prazo total do contrato.
- Verifique saldo no app FGTS para planejar contribuições futuras.
- Subsídio não é reembolsável, mas exige residência efetiva no imóvel.
Requisitos cadastrais e análise de crédito
A análise de crédito no Minha Casa Minha Vida prioriza a capacidade de pagamento, com limite de 30% da renda para as parcelas mensais. Solicitantes devem estar quite com obrigações fiscais e não figurar em cadastros de inadimplentes como SPC ou Serasa. Para a Faixa 1, critérios sociais adicionais incluem tempo de residência no município e composição familiar. A Caixa realiza vistoria no imóvel escolhido, confirmando valor venal e conformidade com normas urbanísticas. Em 2025, o processo digitalizou parte das etapas, permitindo upload de documentos pelo portal, o que reduziu o tempo médio de aprovação para 30 dias nas faixas superiores. Famílias rurais, com renda anual até R$ 96 mil, seguem regras adaptadas, financiando propriedades até R$ 100 mil com foco em agricultura familiar.
Restrições incluem proibição para funcionários da Caixa e parentes diretos, além de limite de um imóvel por família. A recusa ocorre principalmente por renda insuficiente ou histórico de dívidas.
Expansão do programa e contratações recentes
Contratações no Minha Casa Minha Vida ultrapassaram 583 mil unidades nos primeiros meses de 2025, com crescimento de 20% em relação ao ano anterior, impulsionado pela nova faixa. A Caixa, como operadora principal, distribuiu recursos em todas as regiões, com ênfase no Norte e Nordeste, onde o déficit habitacional é mais acentuado. Essa dinâmica gera empregos na construção, estimulando cadeias de suprimentos como cimento e aço. O programa também financia reformas em unidades existentes, com linhas de crédito de até R$ 20 mil para melhorias básicas. Famílias beneficiadas relatam alívio financeiro, pois as condições evitam endividamento excessivo comum em financiamentos privados. A sustentabilidade integra as novas regras, exigindo materiais ecológicos em projetos acima de R$ 200 mil.
O monitoramento pelo Ministério das Cidades garante transparência, com relatórios trimestrais sobre alocação de verbas.
- Norte e Nordeste concentram 40% das novas contratações.
- Empregos gerados superam 500 mil anualmente no setor.
- Reformas habitacionais atendem 10% dos financiamentos.
- Verbas do pré-sal financiam subsídios sem ônus extra ao orçamento.