Financiamento Minha Casa Minha Vida ajusta limites de renda e valores de imóvel até R$ 500 mil agora Por Luís Henrique Costa
8 min de leitura
 |
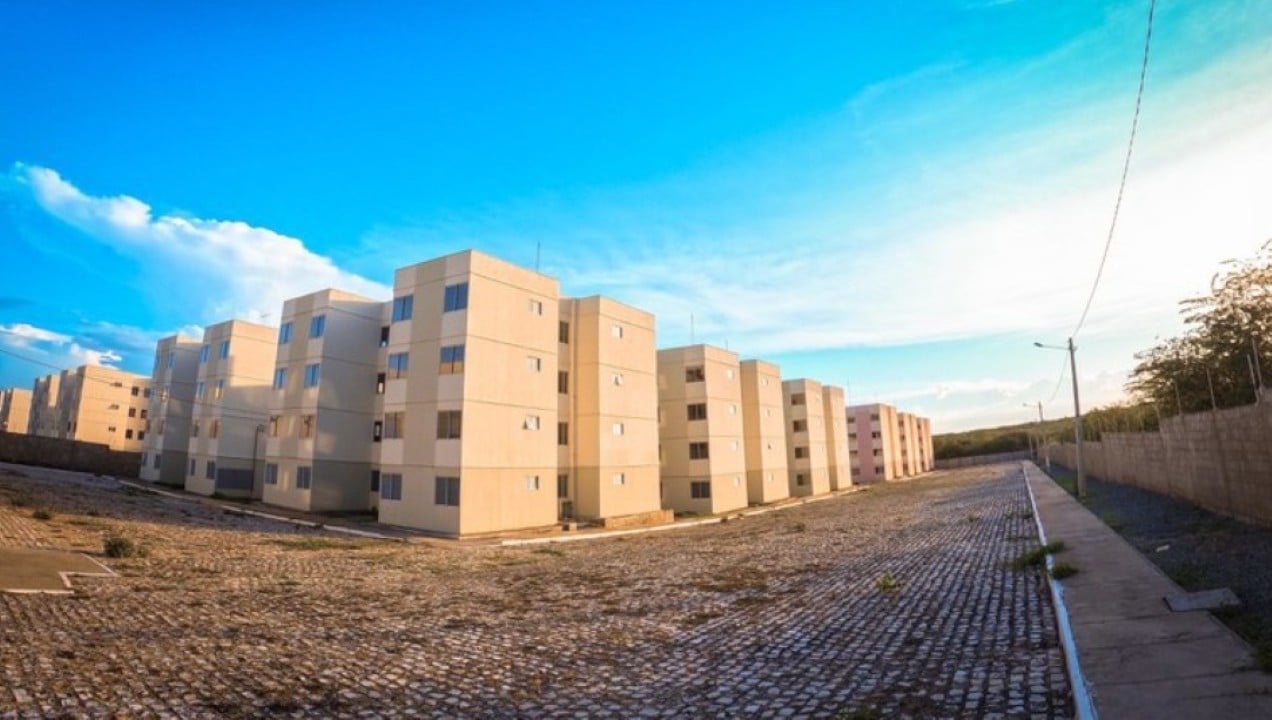
Famílias de baixa renda no Brasil ganharam novas oportunidades de acesso à casa própria com as atualizações recentes no programa Minha Casa Minha Vida. O governo federal ajustou os limites de financiamento para atender mais perfis econômicos, priorizando moradias urbanas e rurais em todo o país. Essas mudanças, implementadas ao longo de 2025, visam reduzir o déficit habitacional estimado em milhões de unidades. A Caixa Econômica Federal, principal operadora, liberou linhas de crédito ampliadas que beneficiam desde vulneráveis sociais até a classe média emergente.
O impacto dessas faixas de financiamento se estende a regiões metropolitanas, onde o custo de vida pressiona orçamentos familiares. Autoridades destacam que o programa agora cobre imóveis novos e usados, com tetos de valor adaptados por localização. Beneficiários relatam alívio imediato nas prestações, que não ultrapassam 30% da renda mensal.
Siga o Mix Vale no Google e veja nossas notícias primeiro
- Subsídios variam de R$ 29 mil a R$ 55 mil nas faixas iniciais, dependendo da região.
- Juros nominais partem de 4,25% ao ano para rendas mais baixas.
- Prazos chegam a 420 meses, facilitando planejamento financeiro.
- Imóveis usados ganham cotas de até 70% em áreas do Norte e Nordeste.
Uma família em São Paulo, por exemplo, enquadrada na faixa inicial, conseguiu aprovar um contrato em poucas semanas após inscrição na prefeitura local.
Limites de renda redefinidos para inclusão ampla
Ajustes nos tetos de renda bruta mensal marcam a principal novidade das faixas de financiamento no Minha Casa Minha Vida. Essas alterações, aprovadas pelo Conselho Curador do FGTS, elevam os patamares para captar mais famílias que antes ficavam de fora. O foco recai sobre a correção anual, alinhada à inflação e ao crescimento salarial médio. Assim, o programa se adapta à realidade econômica, garantindo que mais lares acessem condições diferenciadas.
Na prática, o cálculo exclui benefícios como Bolsa Família e seguro-desemprego, ampliando o número de elegíveis. Uma análise interna revela que cerca de 130 mil famílias adicionais se qualificam com os novos limites. Isso impulsiona contratações em agências da Caixa, especialmente em capitais como Rio de Janeiro e Belo Horizonte.
Para áreas urbanas, os intervalos agora abrangem desde zero até R$ 12 mil, divididos em quatro categorias principais. Cada uma define o tipo de apoio, do subsídio total ao crédito facilitado. Especialistas em habitação observam que essa gradação equilibra o orçamento público com a demanda real do mercado imobiliário.
- Faixa 1: até R$ 2.830 mensais, com isenção de prestações para beneficiários de programas sociais.
- Faixa 2: de R$ 2.831 a R$ 4.700, oferecendo subsídio parcial e juros reduzidos.
- Faixa 3: de R$ 4.701 a R$ 8.600, com taxas competitivas e sem subsídio direto.
- Faixa 4: de R$ 8.601 a R$ 12 mil, exclusiva para classe média com imóveis até R$ 500 mil.
Essas divisões promovem justiça social, priorizando quem mais precisa sem negligenciar o segmento intermediário.
Subsídios calculados por região e perfil familiar
O valor do subsídio no Minha Casa Minha Vida varia conforme a localização geográfica e o número de dependentes na família. Essa abordagem personalizada assegura que famílias no Norte e Nordeste, onde os custos de construção são menores, recebam aportes proporcionais. A Caixa aplica fórmulas que consideram o valor venal do imóvel e a renda comprovada, resultando em abates que cobrem até 95% do total em casos extremos.
Em capitais do Sul, por contraste, os subsídios se ajustam a imóveis mais caros, mantendo as parcelas acessíveis. Um exemplo concreto envolve uma residência em Curitiba, onde o apoio governamental reduziu o custo inicial em R$ 47 mil para uma família de quatro pessoas. Esses cálculos ocorrem durante a simulação online, ferramenta disponível no site da Caixa desde maio de 2025.
A distribuição de recursos prioriza a Faixa 1, com isenção total para quem recebe BPC ou Bolsa Família. Isso libera verbas para as faixas superiores, onde o financiamento híbrido – FGTS e recursos livres – entra em cena. Profissionais do setor imobiliário notam um aumento de 25% nas aprovações após as atualizações.
Famílias rurais enfrentam critérios semelhantes, mas com tetos anuais de até R$ 120 mil, adaptados à economia agrícola. O programa incentiva construções sustentáveis nessas áreas, integrando painéis solares em projetos selecionados.
Taxas de juros diferenciadas por modalidade
As taxas de juros no financiamento Minha Casa Minha Vida se diferenciam por faixa, garantindo competitividade em relação ao mercado bancário tradicional. Para a Faixa 1, o patamar inicia em 4,25% ao ano mais TR, o menor disponível, refletindo o alto nível de subsídio. Essa estrutura baixa o custo efetivo, permitindo que famílias invistam em melhorias no imóvel ao longo do contrato.
Na Faixa 4, recém-lançada, a taxa nominal atinge 10% ao ano, ainda abaixo dos 12% cobrados por instituições privadas. Essa modalidade atraiu 120 mil contratos nos primeiros meses, segundo dados operacionais da Caixa. O cálculo inclui descontos para cotistas do FGTS, que amortizam parte do saldo devedor.
Prazos estendidos a 35 anos distribuem o pagamento, evitando sobrecarga orçamentária. Uma simulação para um imóvel de R$ 350 mil na Faixa 3 resulta em parcelas de R$ 1.200, compatíveis com rendas médias. Ajustes regionais elevam as taxas ligeiramente no Sudeste, compensando o maior valor dos bens.
- Juros de 4,75% a 7% para Faixas 1 e 2, com foco em amortização acelerada.
- Até 8,16% na Faixa 3, combinado com cota de 80% para novos imóveis.
- 10% fixo na Faixa 4, com 50% via FGTS e 50% de bancos habilitados.
- Redução de 0,5% para quem opta por seguros adicionais.
Essas opções incentivam a adesão, especialmente entre jovens profissionais em expansão urbana.
Requisitos essenciais para aprovação rápida
A aprovação de financiamentos no Minha Casa Minha Vida exige documentos básicos e análise de crédito rigorosa pela Caixa. Candidatos devem comprovar renda estável, sem restrições no SPC ou Serasa, e residência no município do imóvel pretendido. A idade mínima é 18 anos, com limite de 80 anos e seis meses somados ao prazo do contrato.
Inscrições para a Faixa 1 passam por prefeituras ou entidades organizadoras, enquanto as demais faixas permitem contratação direta em agências. Uma verificação cadastral online acelera o processo, que leva em média 15 dias. Famílias monoparentais ou vítimas de violência doméstica ganham prioridade em sorteios de unidades.
O programa exclui quem já possui imóvel registrado, promovendo equidade na distribuição. Atualizações em 2025 incorporaram análise digital de documentos, reduzindo burocracia em 40%. Para rurais, associações locais facilitam o acesso, integrando o programa a iniciativas de reforma agrária.
- Não possuir imóvel em cartório ou financiamento ativo similar.
- Comprovar renda bruta via holerites ou declaração do IR.
- Idade combinada com prazo não exceder 80 anos e meio.
- Prioridade para grupos vulneráveis, como idosos e deficientes.
- Simulação prévia obrigatória no portal da Caixa.
Esses critérios filtram candidaturas viáveis, otimizando recursos públicos.
Financiamento de imóveis usados com cotas adaptadas
O Minha Casa Minha Vida agora financia imóveis usados com cotas variáveis por região, estimulando o mercado secundário. Na Faixa 3, o limite cai para R$ 270 mil nesses casos, com entrada de 30% no Sudeste. Essa medida equilibra a oferta, priorizando novas construções que geram empregos.
No Norte e Centro-Oeste, a cota sobe a 70%, facilitando renovações em áreas periféricas. Uma transação em Manaus exemplifica: família na Faixa 2 financiou 65% de um apartamento reformado por R$ 180 mil. A Caixa retomou unidades inadimplentes sem restrições, ampliando opções acessíveis.
Restrições visam sustentabilidade do FGTS, mas preservam 50% dos contratos para usados na Faixa 4. Incorporadoras notam aumento na demanda por lares prontos, ideais para relocação rápida.
Contratações recordes impulsionam o setor
Contratações no Minha Casa Minha Vida bateram recordes em 2025, com mais de 187 mil unidades para a Faixa 1 em 560 municípios. A Caixa reporta crescimento de 66% no volume total, superando linhas tradicionais. Essa expansão beneficia construtoras, que aceleram obras em periferias urbanas.
A Faixa 4 sozinha gerou 120 mil aprovações até setembro, democratizando o crédito para classe média. Regiões como o Nordeste viram duplicação de projetos, com foco em infraestrutura integrada. O governo alocou R$ 15 bilhões extras do Pré-Sal, sustentando o ritmo sem déficits.
Esses números refletem compromisso com moradia digna, reduzindo aluguéis em portfólios familiares.
- 187.500 unidades contratadas para baixa renda em 2025.
- Crescimento de 25% nas simulações online da Caixa.
- Prioridade a 3% das moradias para pessoas em situação de rua.
- Integração com PAC para aceleração de entregas.
O programa consolida-se como pilar da política habitacional nacional.