Minha Casa, Minha Vida: programa se fortalece em 2025 com teto de R$ 350 mil e subsídios ampliados para famílias Por Luís Henrique Costa
8 min de leitura
 |
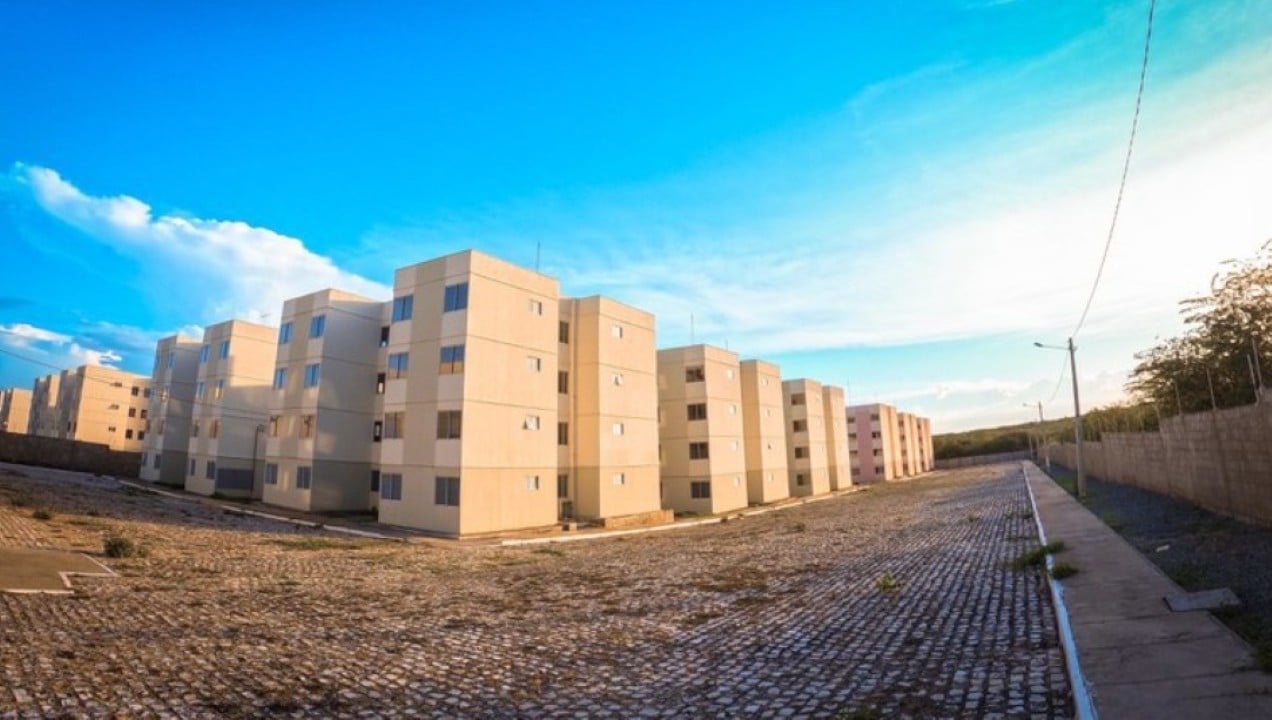
O Governo Federal mantém e aprimora as diretrizes do programa Minha Casa, Minha Vida para 2025, consolidando medidas que visam facilitar o acesso à moradia digna para milhões de famílias em todo o território nacional. As atualizações, que incluem a elevação do teto de valor dos imóveis financiáveis para R$ 350 mil e a ampliação dos subsídios para a entrada, representam um esforço contínuo para reduzir o déficit habitacional e impulsionar o setor da construção civil. A iniciativa busca atender diversos segmentos da população, com foco especial nas faixas de renda mais baixas, garantindo condições mais favoráveis de financiamento e aquisição.
As mudanças, que foram implementadas a partir de 2023 e seguem plenamente vigentes, refletem a necessidade de ajustar o programa à realidade econômica e aos custos atuais do mercado imobiliário. Elas permitem que um número maior de cidadãos possa realizar o sonho da casa própria, com condições que se adaptam às suas capacidades financeiras. O programa reforça seu papel como um dos pilares das políticas sociais do país, demonstrando o compromisso com a inclusão e o bem-estar das famílias.
Siga o Mix Vale no Google e veja nossas notícias primeiro
A ampliação dos benefícios abrange desde a redução das taxas de juros até a revisão dos limites de renda para enquadramento nas diferentes faixas do programa. Estas modificações são estratégicas para assegurar que o Minha Casa, Minha Vida continue sendo uma ferramenta eficaz de desenvolvimento social e econômico. A adesão a essas novas regras é crucial para os interessados em adquirir um imóvel nos próximos anos.
Novas regras de valores para imóveis e subsídios
O programa Minha Casa, Minha Vida passou por atualizações significativas nos limites de valor dos imóveis, buscando adequar-se à realidade do mercado imobiliário e ampliar o acesso à moradia para diversas faixas de renda em 2025. Para os beneficiários da Faixa 3, que engloba famílias com renda mensal bruta de R$ 4.400,01 a R$ 8.000,00, o valor máximo do imóvel financiado foi estabelecido em R$ 350 mil, independentemente da localização no país. Essa medida representa um aumento considerável em relação aos limites anteriores, que não ultrapassavam R$ 264 mil, e visa oferecer mais opções de imóveis a esse grupo.
Para as famílias das Faixas 1 e 2, que possuem renda mensal bruta de até R$ 2.640,00 e de R$ 2.640,01 a R$ 4.400,00, respectivamente, os limites de valor dos imóveis variam entre R$ 190 mil e R$ 264 mil. Essa variação depende da localidade do imóvel, considerando as diferenças de custo de vida e de construção entre as regiões. A flexibilização desses limites é fundamental para que o programa possa atender de forma mais eficaz às necessidades específicas de cada município e estado.
Juros reduzidos e limites de renda ajustados
A redução nas taxas de juros é um dos pontos chave das atualizações do Minha Casa, Minha Vida para 2025, beneficiando diretamente famílias de menor renda. Para os grupos com renda de até R$ 2.000 mensais, as taxas foram ajustadas em 0,25%, tornando o financiamento mais acessível. Nas regiões Norte e Nordeste, por exemplo, é possível obter juros de até 4% ao ano para cotistas do Fundo de Garantia por Tempo de Serviço.
Além disso, o limite de renda para enquadramento na Faixa 1 do programa foi revisado, passando dos R$ 2.400,00 para R$ 2.640,00 mensais. As famílias que se enquadram neste novo patamar recebem um benefício adicional, com uma redução de 0,50% na taxa de juros do financiamento. Essas alterações visam aprimorar a inclusão e o suporte financeiro, garantindo que mais pessoas tenham a oportunidade de adquirir seu primeiro imóvel com condições facilitadas.
Ampliação do subsídio para a entrada do imóvel
O subsídio concedido pelo FGTS para o valor da entrada do imóvel foi significativamente ampliado e se mantém para 2025, representando um alívio financeiro importante para os compradores. Anteriormente restrito a R$ 47,5 mil, o desconto agora pode chegar a até R$ 55 mil. Esta é a primeira revisão substancial desse limite desde 2017, demonstrando um ajuste necessário diante da valorização dos imóveis e do custo de vida.
A medida impacta diretamente a capacidade de compra das famílias, especialmente aquelas com renda mais baixa, que muitas vezes encontram dificuldades em reunir o valor necessário para a entrada. Essa ampliação do subsídio é um fator determinante para que o sonho da casa própria se torne uma realidade mais próxima para um contingente maior de brasileiros. O aumento do desconto médio para a Faixa 1, por exemplo, permite que famílias com renda mensal de R$ 1.650,00, ao adquirir um imóvel de R$ 172 mil em cidades como Manaus, tenham o subsídio ampliado para R$ 55 mil, o que demonstra o impacto prático da mudança.
Impacto esperado e continuidade do programa
As projeções para o programa Minha Casa, Minha Vida em 2025 indicam um crescimento robusto no número de contratações, impulsionado pelas novas regras e condições facilitadas. Estima-se um incremento de dezenas de milhares de novas contratações, com foco especial na Faixa 3, que agora possui um teto de valor de imóvel mais elevado. O programa continua sendo um motor para a economia, gerando empregos e renda na cadeia da construção civil.
Além do impacto direto na vida das famílias, o Minha Casa, Minha Vida contribui para o desenvolvimento urbano e social, promovendo a formalização de moradias e a estruturação de bairros. A continuidade do programa com um orçamento substancial assegura que a política habitacional permaneça como prioridade, com recursos destinados à concessão de subsídios e à garantia de acesso ao financiamento. A Caixa Econômica Federal segue como principal agente financeiro, operacionalizando as contratações e garantindo a aplicação das diretrizes estabelecidas.
Detalhes sobre a faixa de renda e elegibilidade
O Minha Casa, Minha Vida segmenta os beneficiários em faixas de renda para garantir que o auxílio seja direcionado de forma justa e eficaz. A Faixa 1 é destinada a famílias com renda bruta mensal de até R$ 2.640,00. A Faixa 2 atende aqueles com renda entre R$ 2.640,01 e R$ 4.400,00. Já a Faixa 3, com o novo teto de R$ 350 mil para imóveis, abrange famílias com renda bruta mensal de R$ 4.400,01 até R$ 8.000,00.
É importante ressaltar que, além do critério de renda, existem outras condições de elegibilidade para participar do programa. Geralmente, o beneficiário não pode ser proprietário ou promitente comprador de imóvel residencial, não pode ter recebido benefícios de natureza habitacional do governo federal e não pode ter participado de outros programas habitacionais. Essas regras visam assegurar que o programa atenda prioritariamente àqueles que mais precisam de apoio para adquirir sua primeira moradia.
* Faixa 1: Até R$ 2.640,00
* Faixa 2: De R$ 2.640,01 a R$ 4.400,00
* Faixa 3: De R$ 4.400,01 a R$ 8.000,00
Procedimentos para acesso ao programa em 2025
Para as famílias interessadas em participar do Minha Casa, Minha Vida em 2025, o processo de inscrição e análise de crédito segue etapas bem definidas. É fundamental que os candidatos procurem uma agência da Caixa Econômica Federal ou uma entidade organizadora credenciada para iniciar o processo. É necessário apresentar a documentação completa, que inclui comprovantes de renda, documentos de identificação e comprovante de residência.
A análise de crédito considera a capacidade de pagamento da família e o enquadramento nas faixas de renda e condições do programa. Após a aprovação do crédito, o próximo passo é a escolha do imóvel, que deve estar dentro dos limites de valor estabelecidos para a respectiva faixa. A assinatura do contrato de financiamento é o último estágio, formalizando a aquisição e o compromisso com o pagamento das parcelas.
O papel do FGTS na sustentação do programa
O Fundo de Garantia por Tempo de Serviço desempenha um papel crucial na sustentação e viabilidade do Minha Casa, Minha Vida, sendo a principal fonte de recursos para os subsídios e financiamentos com taxas de juros reduzidas. A capacidade do FGTS de oferecer condições diferenciadas é o que permite ao programa atender às necessidades de moradia de milhões de brasileiros, especialmente aqueles com menor poder aquisitivo. A gestão eficiente dos recursos do fundo é essencial para a perenidade e o alcance social do programa.