Minha Casa, Minha Vida impulsiona habitação com novas regras para 500 mil unidades em 2025 Por Luís Pereira
5 min de leitura
 |
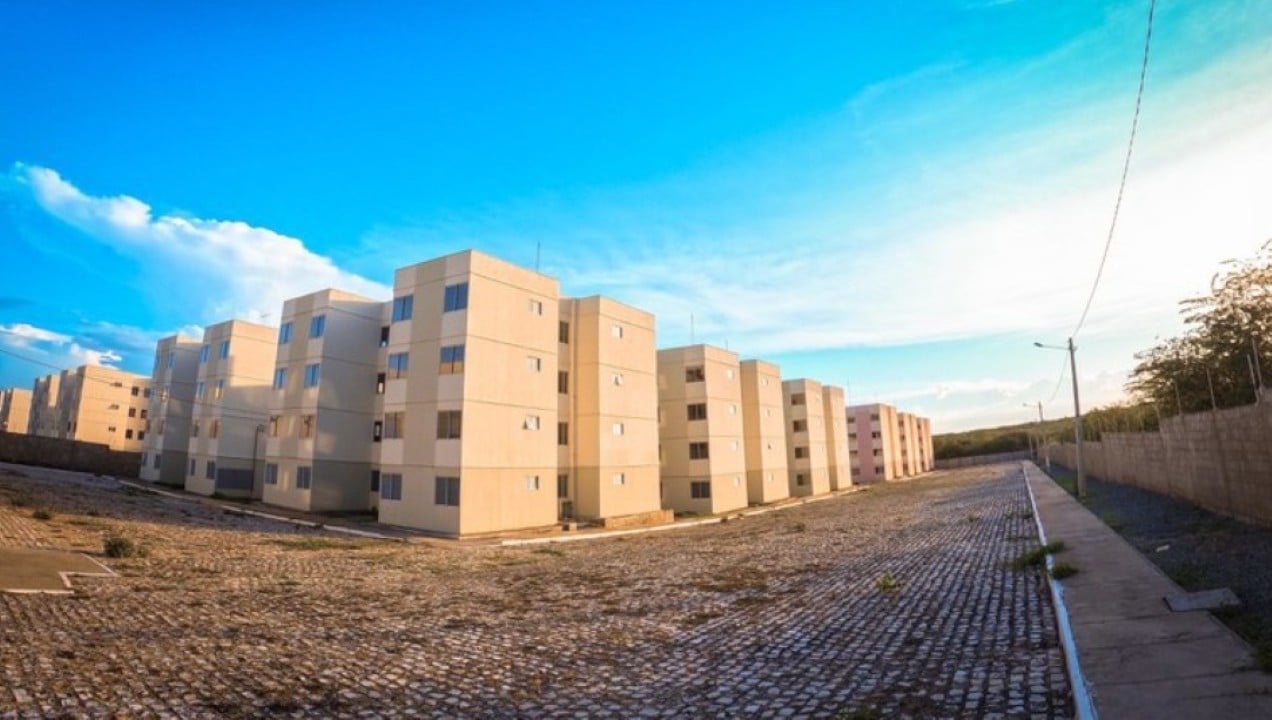
O programa Minha Casa, Minha Vida (MCMV) segue como uma das principais ferramentas do governo federal para reduzir o déficit habitacional no país, com projeções ambiciosas para 2025. A iniciativa, que visa facilitar o acesso à moradia digna para famílias de diversas faixas de renda, tem passado por atualizações significativas em suas diretrizes, focando em ampliar o número de beneficiários e promover a inclusão social.
A meta de contratação para o ciclo atual do programa demonstra um esforço contínuo para atingir um volume expressivo de novas unidades. Para 2025, o planejamento é consolidar a entrega e o início de obras que somam centenas de milhares de moradias, refletindo um investimento substancial no setor da construção civil e na qualidade de vida dos cidadãos.
Siga o Mix Vale no Google e veja nossas notícias primeiro
As mudanças mais recentes no MCMV, que se estendem para o próximo ano, incluem a revisão dos limites de renda para as diferentes faixas, o aumento do valor dos subsídios e a redução das taxas de juros. Estas alterações são estratégicas para tornar o programa mais acessível e atrativo, especialmente para as famílias de menor poder aquisitivo.
A Caixa Econômica Federal, principal agente financeiro do programa, desempenha um papel crucial na operacionalização e na gestão dos recursos. A instituição é responsável por analisar as propostas, conceder os financiamentos e acompanhar a execução dos projetos, garantindo a conformidade com as regras estabelecidas pelo governo.
Novos limites de renda e subsídios para o acesso
A atualização dos tetos de renda para as faixas do Minha Casa, Minha Vida é um dos pilares para a expansão do programa em 2025. Famílias com rendimento mensal bruto de até R$ 2.640 se enquadram na Faixa 1, recebendo os maiores subsídios e as menores taxas de juros. Já a Faixa 2 abrange rendas de R$ 2.640,01 a R$ 4.400, enquanto a Faixa 3 atende famílias com renda entre R$ 4.400,01 e R$ 8.000.
Esses ajustes permitem que um número maior de pessoas possa participar, considerando a variação do custo de vida e a inflação. O valor dos subsídios, que pode chegar a até R$ 170 mil, dependendo da localidade e da renda familiar, representa um alívio significativo no orçamento dos compradores, tornando o sonho da casa própria uma realidade mais próxima.
Condições de financiamento e taxas de juros
As condições de financiamento do MCMV continuam a ser um diferencial, com taxas de juros reduzidas que facilitam o pagamento das parcelas ao longo do tempo. Para as famílias da Faixa 1, por exemplo, as taxas são as mais baixas do mercado, proporcionando condições favoráveis para a aquisição do imóvel.
Além das taxas diferenciadas, o programa oferece prazos de pagamento estendidos, que podem chegar a até 35 anos. Esta flexibilidade é fundamental para que as parcelas se encaixem no orçamento mensal das famílias, evitando o comprometimento excessivo da renda e reduzindo o risco de inadimplência.
Documentação necessária para participação
Para se candidatar ao Minha Casa, Minha Vida, os interessados devem apresentar uma série de documentos que comprovem a elegibilidade para o programa. A organização prévia da documentação pode agilizar o processo de análise e aprovação do financiamento. Os principais documentos incluem:
- Documento de identidade (RG e CPF)
- Comprovante de residência atualizado
- Comprovante de estado civil
- Comprovante de renda (holerites, extratos bancários, declaração de imposto de renda)
- Declaração de que não possui imóvel próprio
É importante ressaltar que a lista pode variar de acordo com a faixa de renda e as exigências específicas da Caixa Econômica Federal. A consulta a um correspondente bancário ou diretamente nas agências da Caixa pode fornecer informações detalhadas sobre a documentação exigida para cada caso.
Impacto social e econômico do programa
O Minha Casa, Minha Vida vai além da simples entrega de chaves, gerando um impacto social e econômico considerável em todo o país. A construção das unidades habitacionais movimenta a cadeia produtiva da construção civil, criando empregos diretos e indiretos e estimulando o crescimento de setores relacionados, como o de materiais de construção e serviços.
Socialmente, o programa contribui para a melhoria das condições de vida das famílias beneficiadas, oferecendo segurança, estabilidade e um ambiente adequado para o desenvolvimento. A posse da casa própria também promove a autoestima e o senso de pertencimento, elementos essenciais para a construção de uma sociedade mais justa e equitativa.
Modalidades e critérios de elegibilidade
O Minha Casa, Minha Vida oferece diferentes modalidades de acesso, adaptadas às necessidades e condições das famílias. Além da aquisição de imóveis novos ou usados, o programa permite a construção em terreno próprio, a reforma e a ampliação de moradias já existentes, e a urbanização de assentamentos precários. Essa diversidade garante que o programa possa atender a um espectro mais amplo de demandas habitacionais.
Os critérios de elegibilidade são rigorosos para assegurar que os recursos cheguem a quem realmente precisa. Além dos limites de renda, é necessário que o beneficiário não possua outro imóvel em seu nome, não tenha sido contemplado anteriormente por programas habitacionais e resida ou trabalhe no município onde deseja adquirir o imóvel. A transparência e a fiscalização são fundamentais para a boa execução do programa.