Minha Casa Minha Vida 2025 impulsiona acesso à moradia com novas regras e subsídios ampliados para milhões Por Luís Pereira
6 min de leitura
 |
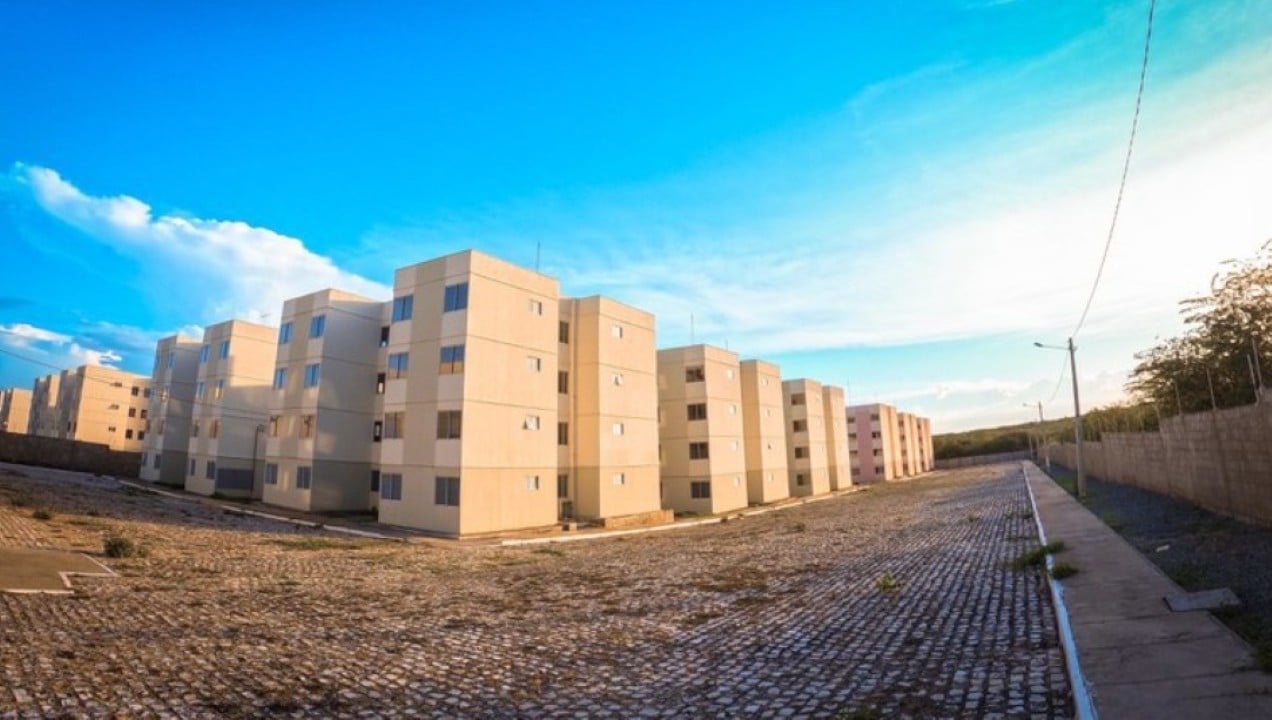
O programa Minha Casa, Minha Vida segue como pilar fundamental na política habitacional brasileira em 2025, consolidando-se como um dos principais instrumentos para garantir o acesso à moradia digna para famílias de diversas faixas de renda. Com atualizações e aprimoramentos contínuos, a iniciativa federal busca atender a uma demanda crescente, oferecendo condições facilitadas para a aquisição de imóveis urbanos e rurais em todo o país. O foco principal permanece na redução do déficit habitacional e na melhoria da qualidade de vida de milhões de brasileiros.
O governo federal reitera o compromisso de expandir o alcance do programa, priorizando famílias em situação de vulnerabilidade e aquelas com menor poder aquisitivo. As diretrizes para 2025 mantêm a estrutura robusta que permite subsídios significativos e taxas de juros abaixo do mercado, tornando o sonho da casa própria uma realidade mais próxima para quem mais precisa. A expectativa é que novas contratações impulsionem ainda mais o setor da construção civil e gerem empregos.
Siga o Mix Vale no Google e veja nossas notícias primeiro
As recentes modificações no programa visam desburocratizar o processo e torná-lo mais inclusivo, adaptando-se às dinâmicas econômicas e sociais do país. A atenção especial é dada à sustentabilidade dos empreendimentos e à qualidade da infraestrutura dos novos conjuntos habitacionais.
Novas faixas de renda e subsídios
As faixas de renda do Minha Casa, Minha Vida para 2025 foram ajustadas para abranger um número maior de famílias, refletindo a realidade econômica atual e permitindo que mais cidadãos se qualifiquem para os benefícios do programa. Os limites de renda bruta familiar mensal são cruciais para determinar o tipo de subsídio e as condições de financiamento.
Atualmente, as faixas de renda são distribuídas da seguinte forma:
– Faixa 1: Destinada a famílias com renda bruta mensal de até R$ 2.640. Esta categoria beneficia-se das maiores subvenções e das menores taxas de juros.
– Faixa 2: Abrange famílias com renda bruta mensal entre R$ 2.640,01 e R$ 4.400, com subsídios e condições de financiamento intermediárias.
– Faixa 3: Inclui famílias com renda bruta mensal de R$ 4.400,01 até R$ 8.000, que também recebem apoio, embora com condições de juros e subsídios menos expressivos em comparação com as faixas anteriores.
Os valores dos subsídios podem chegar a até R$ 55.000, um montante significativo que ajuda a reduzir o valor financiado e, consequentemente, o custo total do imóvel para o beneficiário. Este valor varia conforme a faixa de renda da família, a localização do imóvel e o custo da construção.
Condições facilitadas para financiamento
O programa oferece condições de financiamento diferenciadas que visam aliviar o peso das parcelas para os mutuários. As taxas de juros são um dos grandes atrativos, especialmente para as famílias de menor renda.
Para a Faixa 1, as taxas de juros podem ser tão baixas quanto 4% ao ano para não cotistas do FGTS e 4,5% para cotistas, dependendo da região. Nas Faixas 2 e 3, as taxas são progressivamente maiores, mas ainda consideravelmente abaixo das praticadas no mercado imobiliário convencional, tornando o financiamento acessível.
O prazo máximo para pagamento do financiamento pode se estender por até 35 anos (420 meses), proporcionando parcelas menores e mais ajustadas ao orçamento familiar. Essa flexibilidade no prazo é fundamental para a viabilidade financeira de longo prazo.
Além disso, o Fundo de Garantia por Tempo de Serviço (FGTS) pode ser utilizado de diversas formas pelos beneficiários. É possível usar o saldo do FGTS para abater o valor da entrada do imóvel, amortizar o saldo devedor ao longo do financiamento ou até mesmo para quitar o contrato, oferecendo uma importante ferramenta de apoio financeiro.
Expansão e abrangência do programa
O Minha Casa, Minha Vida não se limita apenas à construção de novas unidades habitacionais. O programa também contempla outras modalidades que visam expandir seu alcance e atender a diferentes necessidades da população.
Uma das modalidades é a aquisição de imóveis usados, desde que atendam aos critérios de avaliação e aos limites de valor estabelecidos para cada região. Isso permite maior flexibilidade e opções para as famílias.
O programa também possui uma vertente rural, que atende trabalhadores do campo e agricultores familiares, adaptando as condições de financiamento e subsídio às particularidades do ambiente rural. Essa diversificação garante que o apoio habitacional chegue a diferentes segmentos da sociedade.
A abrangência territorial do Minha Casa, Minha Vida é outro ponto forte, com empreendimentos e financiamentos disponíveis em milhares de municípios brasileiros. Essa capilaridade é essencial para combater o déficit habitacional de forma homogênea.
Critérios de elegibilidade e documentação
Para participar do programa Minha Casa, Minha Vida em 2025, as famílias precisam atender a alguns critérios básicos de elegibilidade. O principal é a renda bruta familiar mensal, que deve se enquadrar em uma das faixas estabelecidas pelo programa.
Além da renda, é fundamental que a família não possua outro imóvel em seu nome, seja ele financiado ou quitado, em qualquer local do território nacional. Também não pode ter recebido benefícios habitacionais de programas governamentais anteriores. A documentação necessária geralmente inclui comprovantes de renda, documentos de identificação de todos os membros da família, comprovante de estado civil e de residência.
O processo de inscrição e avaliação é conduzido de forma rigorosa para garantir a transparência e a correta destinação dos recursos públicos. As famílias interessadas devem estar atentas aos editais e chamamentos dos municípios ou procurar diretamente as agências da Caixa Econômica Federal para informações detalhadas.
O papel da Caixa Econômica Federal
A Caixa Econômica Federal desempenha um papel central e estratégico na operacionalização do programa Minha Casa, Minha Vida. Como principal agente financeiro, a instituição é responsável por analisar os pedidos de financiamento, liberar os recursos e acompanhar a execução dos contratos.
A Caixa atua como a ponte entre o governo federal e as famílias beneficiárias, garantindo que as regras do programa sejam aplicadas corretamente e que o processo de aquisição do imóvel transcorra de forma segura e eficiente. Seus profissionais estão capacitados para orientar os interessados em todas as etapas, desde a simulação do financiamento até a assinatura do contrato. A expertise da Caixa é vital para a capilaridade e sucesso do programa.
Inscrição e próximos passos
Famílias interessadas em participar do programa Minha Casa, Minha Vida em 2025 devem buscar informações nos canais oficiais. É recomendável procurar uma agência da Caixa Econômica Federal, que é a principal instituição operadora, ou os órgãos de habitação do seu município para verificar os critérios específicos e a documentação necessária.