Minha Casa Minha Vida impulsiona habitação acessível para famílias brasileiras em 2025 Por Luís Pereira
5 min de leitura
 |
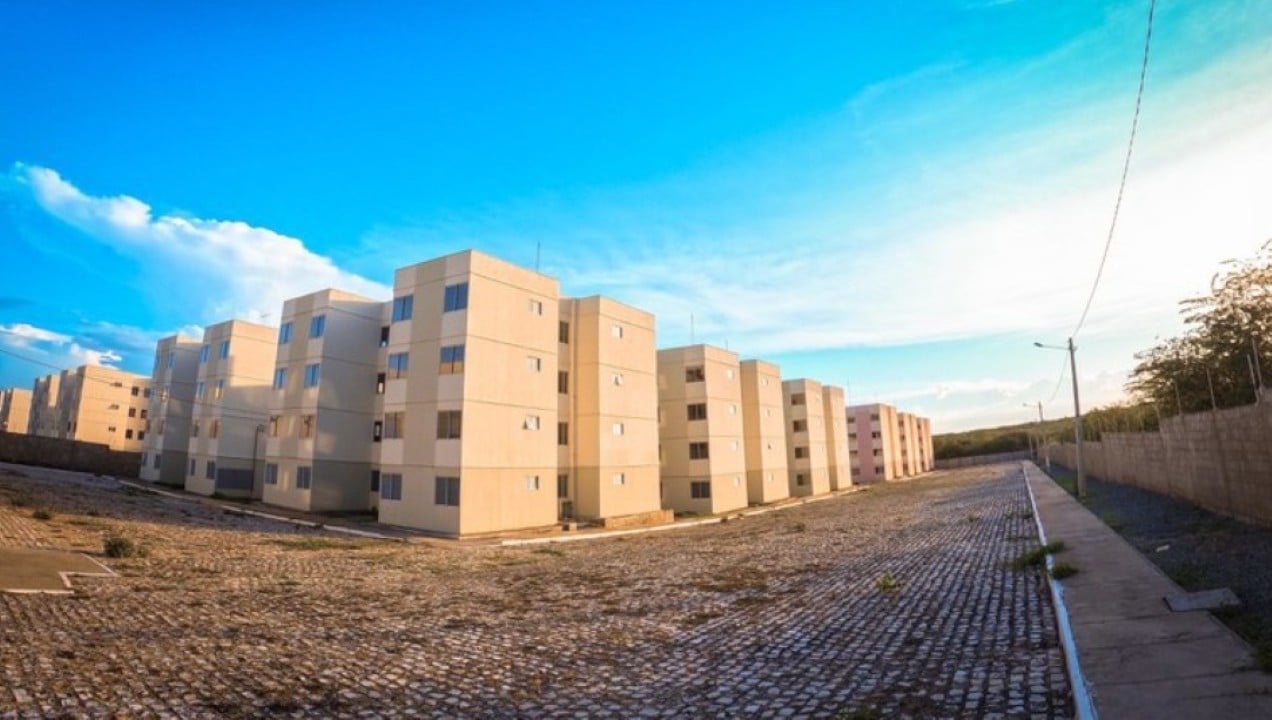
O programa Minha Casa Minha Vida (MCMV) segue como uma das principais políticas públicas para facilitar o acesso à moradia digna em 2025, com atualizações importantes que visam ampliar ainda mais o alcance a grupos de renda mais baixos. As novas diretrizes, implementadas pelo governo, focam em simplificar o processo de adesão e aumentar o poder de compra das famílias que buscam seu primeiro imóvel.
A iniciativa reforça o compromisso social de reduzir o déficit habitacional, ajustando as condições de financiamento e os subsídios oferecidos. Essas mudanças são projetadas para responder às dinâmicas do mercado imobiliário e às necessidades econômicas da população, garantindo que o sonho da casa própria seja uma realidade para um número maior de cidadãos.
Siga o Mix Vale no Google e veja nossas notícias primeiro
Com um planejamento estratégico robusto, a gestão do programa para o ano corrente se concentra em eficiência e transparência. A expectativa é de que um volume significativo de novas unidades habitacionais seja viabilizado em diversas regiões do país, movimentando a economia e gerando empregos diretos e indiretos no setor da construção civil.
Novas diretrizes do programa habitacional
As atualizações no Minha Casa Minha Vida para o período em questão introduzem novas condições para a aquisição de imóveis, tanto para áreas urbanas quanto rurais. Uma das principais mudanças é a revisão dos valores máximos dos imóveis que podem ser financiados, adaptando-os à realidade do mercado imobiliário e permitindo a inclusão de residências com maior infraestrutura em diversas localidades.
Também houve ajustes nos limites de renda das faixas do programa, o que significa que mais pessoas poderão se enquadrar nos critérios de elegibilidade. Essas modificações são cruciais para que o benefício chegue a quem realmente precisa, garantindo que o auxílio do governo seja direcionado de forma eficaz e justa.
Critérios de elegibilidade e faixas de renda
Para 2025, o programa mantém as divisões por faixas de renda, mas com tetos atualizados, permitindo que diferentes grupos socioeconômicos tenham acesso a condições específicas. A Faixa 1, por exemplo, é destinada a famílias com renda mensal bruta de até determinado valor, usufruindo dos maiores subsídios e condições de juros mais acessíveis.
A Faixa 2 abrange famílias com renda bruta mensal intermediária, que também recebem subsídios significativos e taxas de juros diferenciadas, embora em menor proporção que a Faixa 1. Já a Faixa 3 é voltada para famílias com renda um pouco mais elevada, que podem acessar financiamentos com condições atrativas, mas com subsídios menores ou inexistentes, dependendo do perfil.
Importante destacar que as regras consideram a renda familiar bruta, e o cálculo de elegibilidade pode incluir benefícios sociais. As famílias devem estar em situação de não possuir imóvel próprio e não ter sido beneficiadas anteriormente por programas habitacionais governamentais, garantindo a democratização do acesso.
Subvenções e taxas de juros reduzidas
Um dos pilares do Minha Casa Minha Vida é a concessão de subsídios, que representam um valor que o governo “paga” parte do imóvel, diminuindo o montante a ser financiado pela família. Esses valores variam conforme a faixa de renda e a localização do imóvel, sendo mais expressivos para as faixas de menor renda.
Além dos subsídios, o programa oferece taxas de juros diferenciadas, significativamente menores que as praticadas no mercado tradicional. Essa redução torna as parcelas do financiamento mais baratas e acessíveis, contribuindo para a sustentabilidade do pagamento a longo prazo pelas famílias beneficiadas.
As taxas de juros podem variar ainda mais para grupos específicos, como moradores de regiões Norte e Nordeste, ou famílias chefiadas por mulheres. Tais incentivos visam promover a inclusão social e regional, atendendo às particularidades de cada contexto e fortalecendo a equidade no acesso à moradia.
Os contratos de financiamento pelo MCMV são geralmente de longo prazo, proporcionando parcelas mensais mais diluídas e compatíveis com a capacidade de pagamento das famílias. Essa estrutura financeira é projetada para evitar o endividamento excessivo e garantir a segurança do lar.
Processo de solicitação e documentação essencial
Para se habilitar ao programa, as famílias devem procurar uma agência da Caixa Econômica Federal ou uma entidade organizadora credenciada pelo governo. O processo inicia-se com a análise de crédito e a verificação dos critérios de elegibilidade, incluindo a comprovação de renda e a ausência de propriedades.
A documentação necessária geralmente inclui documentos de identificação pessoal, comprovantes de estado civil, de residência e de renda, além de certidões negativas de débito. É fundamental que todos os documentos estejam atualizados e em conformidade com as exigências do programa para evitar atrasos na aprovação do financiamento.
Impacto social e econômico da iniciativa
O Minha Casa Minha Vida transcende a mera construção de habitações, atuando como um poderoso motor de transformação social e econômica. Ao proporcionar moradia, ele contribui diretamente para a melhoria da qualidade de vida, segurança e dignidade das famílias, que passam a ter um lar estável e seguro para desenvolver seus projetos de vida. Economicamente, o programa estimula intensamente a cadeia produtiva da construção civil, desde a produção de materiais até a geração de empregos para engenheiros, arquitetos e operários, impulsionando o crescimento de diversas indústrias e serviços relacionados e promovendo o desenvolvimento regional equilibrado, especialmente em municípios com maior carência habitacional.
Expansão e metas futuras
O governo projeta uma contínua expansão do programa habitacional, com a meta de entregar um número recorde de unidades nos próximos anos. Esse compromisso se traduz em um planejamento contínuo para aprimorar as políticas e alcançar um número cada vez maior de pessoas em todas as regiões do país.