Minha Casa Minha Vida 2025 impulsiona acesso à moradia para milhões com novas regras de financiamento Por Luís Pereira
7 min de leitura
 |
Minha Casa Minha Vida 2025 impulsiona acesso à moradia para milhões com novas regras de financiamento
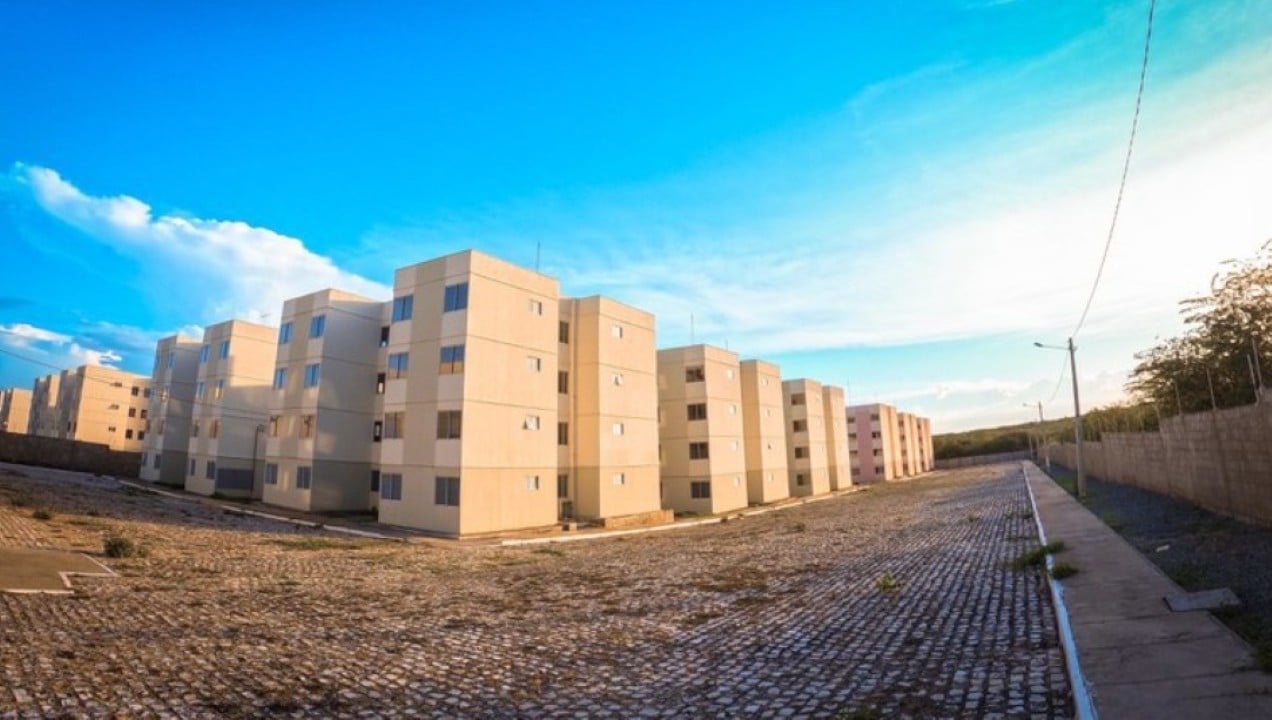
O programa Minha Casa, Minha Vida (MCMV), essencial para o panorama habitacional brasileiro, segue em 2025 como um pilar fundamental para a concretização do sonho da casa própria para milhões de famílias. Com atualizações e aprimoramentos contínuos, a iniciativa governamental visa garantir que a moradia digna seja uma realidade acessível, especialmente para os grupos de menor renda, por meio de condições facilitadas de financiamento, subsídios significativos e taxas de juros reduzidas. A expectativa é que as condições favoráveis impulsionem ainda mais a adesão e a construção de novos empreendimentos, alinhados às necessidades da população.
Siga o Mix Vale no Google e veja nossas notícias primeiro
A reestruturação do MCMV em anos anteriores trouxe limites de renda atualizados e maiores subsídios, preparando o terreno para um programa robusto em 2025. Famílias de diversas faixas de renda são contempladas, com benefícios que se ajustam à capacidade de pagamento de cada grupo, refletindo o compromisso em reduzir o déficit habitacional e promover a inclusão social em todo o território nacional.
Entre as principais diretrizes, o programa prioriza a qualidade das construções, a sustentabilidade dos empreendimentos e a localização estratégica dos imóveis, buscando oferecer não apenas uma casa, mas um lar em comunidades com acesso a serviços essenciais.
Benefícios e critérios atualizados para acesso à moradia
Para 2025, o programa Minha Casa, Minha Vida mantém e aprimora os critérios de elegibilidade e as condições de financiamento, visando atender a uma gama ainda maior de brasileiros. As faixas de renda continuam sendo o principal balizador para a concessão de subsídios e taxas de juros diferenciadas, garantindo que o auxílio chegue a quem mais precisa. A cada ano, o governo federal revisa esses limites para assegurar a adequação à realidade econômica do país.
As famílias interessadas em adquirir um imóvel por meio do MCMV em 2025 devem observar as seguintes faixas de renda bruta familiar mensal:
* Faixa 1: Renda de até R$ 2.640,00 para áreas urbanas e até R$ 3.168,00 para áreas rurais.
* Faixa 2: Renda de R$ 2.640,01 a R$ 4.400,00 para áreas urbanas e de R$ 3.168,01 a R$ 5.280,00 para áreas rurais.
* Faixa 3: Renda de R$ 4.400,01 a R$ 8.000,00 para áreas urbanas e de R$ 5.280,01 a R$ 9.600,00 para áreas rurais.
Para as faixas 1 e 2, os subsídios podem chegar a valores significativos, diminuindo consideravelmente o montante a ser financiado e, consequentemente, o valor das parcelas mensais. Já na faixa 3, embora o subsídio seja menor ou inexistente, as famílias se beneficiam das taxas de juros atrativas do programa. A comprovação de renda, a inexistência de outro imóvel em nome do beneficiário e a não participação em outros programas habitacionais são requisitos essenciais.
O papel dos subsídios na redução do custo para o comprador
Os subsídios concedidos pelo Minha Casa, Minha Vida são um dos pilares mais importantes do programa, pois reduzem de forma direta o valor total do imóvel a ser financiado. Esta ajuda financeira, que não precisa ser devolvida, permite que muitas famílias que antes não teriam condições de adquirir um imóvel, consigam fazê-lo com parcelas que cabem no orçamento. O valor do subsídio varia conforme a faixa de renda da família, a localização do imóvel e o tipo de imóvel, sendo maiores para as faixas de renda mais baixas.
A alocação de recursos para esses subsídios é uma estratégia governamental para estimular o setor da construção civil e, ao mesmo tempo, garantir que a política habitacional alcance seu objetivo social. Em 2025, a previsão é de manutenção ou até mesmo ampliação desses valores, acompanhando a inflação e o custo de vida, para não perder o poder de compra e o benefício real para as famílias. A transparência na aplicação desses recursos é constantemente monitorada para assegurar a correta destinação e o impacto positivo na vida dos beneficiários.
Taxas de juros diferenciadas impulsionam acessibilidade
Uma das grandes vantagens do Minha Casa, Minha Vida são as taxas de juros subsidiadas, significativamente menores do que as praticadas no mercado imobiliário tradicional. Para 2025, a política de taxas de juros continua sendo um atrativo decisivo, especialmente para as famílias de menor renda. As menores taxas são destinadas às faixas 1 e 2, tornando o financiamento mais leve e com parcelas que se ajustam melhor ao orçamento familiar.
Na faixa 1, por exemplo, é possível encontrar taxas nominais de juros que chegam a ser as mais baixas do mercado, em alguns casos com condições especiais para moradores das regiões Norte e Nordeste do Brasil. Para a faixa 2, as taxas também são bastante competitivas. Já a faixa 3, apesar de não contar com os mesmos subsídios de entrada, se beneficia de juros abaixo da média, facilitando a aquisição de imóveis de maior valor. Essas condições são cruciais para que o financiamento a longo prazo seja sustentável para as famílias.
Como as atualizações impactam o mercado imobiliário em 2025
As contínuas atualizações do programa Minha Casa, Minha Vida exercem uma influência direta e positiva sobre o mercado imobiliário nacional. Em 2025, espera-se que as novas regras e a manutenção dos benefícios impulsionem a demanda por imóveis econômicos e de médio padrão, gerando um ciclo virtuoso de crescimento para o setor da construção civil. Isso se traduz em mais empregos, mais investimentos e maior oferta de moradias, beneficiando toda a cadeia produtiva.
A previsibilidade e a estabilidade do programa são fatores que encorajam as construtoras a investir em novos projetos, especialmente aqueles voltados para as faixas de renda atendidas pelo MCMV. A garantia de que haverá financiamento e demanda impulsiona a construção de milhares de unidades habitacionais em todo o país. Além disso, a facilidade de acesso ao crédito para as famílias estimula a venda de imóveis prontos e em construção, aquecendo o mercado de forma geral.
O processo para solicitar o financiamento
O processo para solicitar o financiamento pelo Minha Casa, Minha Vida em 2025 é relativamente simples e pode ser iniciado em qualquer agência da Caixa Econômica Federal ou por meio de construtoras parceiras do programa. Inicialmente, o interessado deve reunir a documentação pessoal e de comprovação de renda para uma análise de crédito. Esta etapa é crucial para determinar a faixa de enquadramento da família e o valor do subsídio e das taxas de juros aplicáveis.
Após a aprovação do crédito, o próximo passo é a escolha do imóvel, que deve estar de acordo com os limites de valor estabelecidos pelo programa para cada localidade. Com o imóvel selecionado, a documentação é novamente analisada, e o contrato de financiamento é assinado. É importante ressaltar que todo o processo é acompanhado por profissionais da Caixa, garantindo a segurança e a conformidade com as regras do MCMV, tornando o sonho da casa própria uma realidade para mais brasileiros.
Minha Casa Minha Vida, financiamento imobiliário 2025, subsídio habitação, casa própria Brasil, regras MCMV