Programa Minha Casa Minha Vida impulsiona acesso à moradia para milhares de famílias com novas regras de financiamento 2025 Por Luís Pereira
7 min de leitura
 |
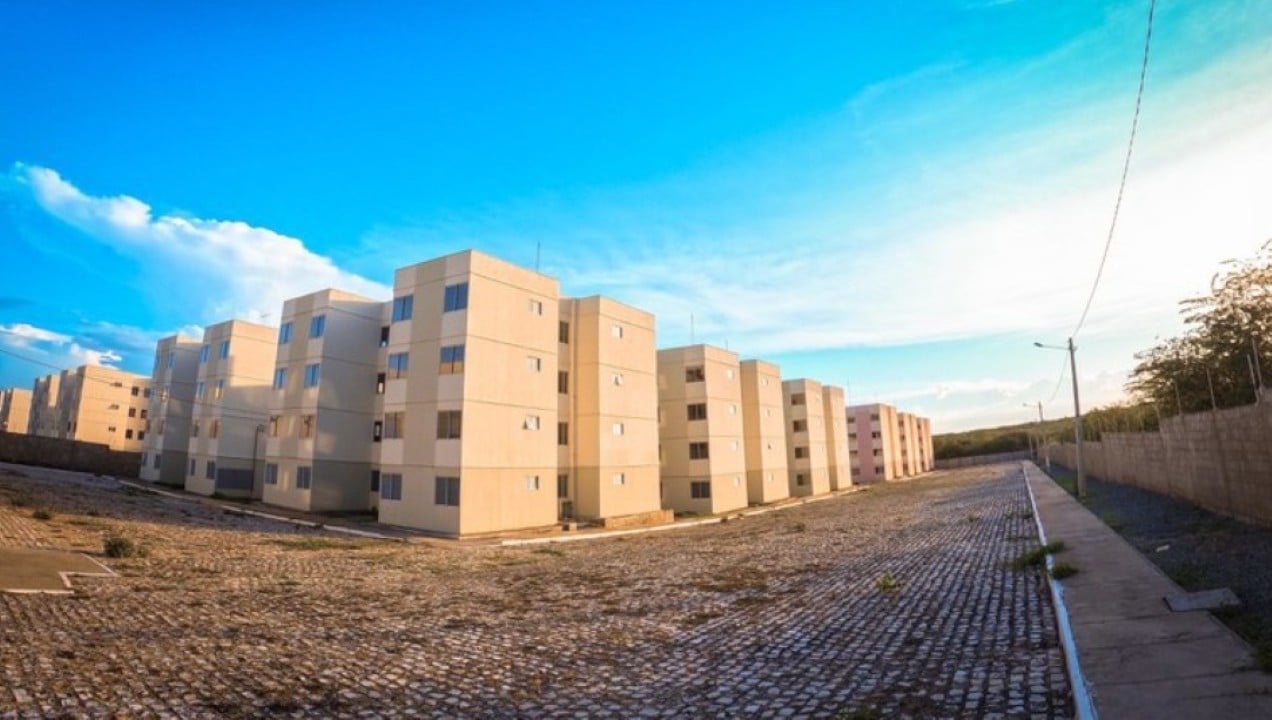
Milhões de brasileiros sonham com a casa própria, e para tornar esse desejo uma realidade, o programa Minha Casa, Minha Vida (MCMV) foi significativamente atualizado, apresentando condições aprimoradas para 2025, buscando ampliar o acesso à moradia digna em todo o país através de financiamentos facilitados e subsídios governamentais substanciais, refletindo um compromisso renovado com a política habitacional nacional. Essas mudanças representam um esforço contínuo para reduzir o déficit habitacional, focando na inclusão de famílias que antes enfrentavam maiores dificuldades para acessar crédito imobiliário.
As recentes modificações visam atender um espectro maior de famílias, especialmente as de baixa renda, que representam a maior parcela da população elegível ao programa. A revisão dos parâmetros visa se adequar à realidade econômica atual e aos custos crescentes do setor imobiliário, garantindo que o programa permaneça relevante e eficaz.
Siga o Mix Vale no Google e veja nossas notícias primeiro
Entre as principais alterações confirmadas para o próximo ano estão:
* Aumento do valor máximo dos imóveis financiáveis em diversas localidades.
* Elevação dos limites de renda para enquadramento nas diferentes faixas do programa.
* Redução das taxas de juros para determinados grupos específicos de beneficiários.
Novas regras e limites de renda ampliam acesso
Uma das principais novidades para 2025 refere-se à atualização das faixas de renda do Minha Casa, Minha Vida, tornando o programa acessível a um maior número de famílias. A Faixa 1, por exemplo, agora contempla famílias com renda bruta mensal de até R$ 2.800, um aumento significativo que expande a elegibilidade para quem mais precisa de apoio. Já as Faixas 2 e 3 também tiveram seus tetos ajustados, alcançando até R$ 4.800 e R$ 8.500, respectivamente, permitindo que um contingente maior da classe média baixa possa participar.
Essas novas faixas se traduzem diretamente em benefícios substanciais, com subsídios que podem chegar a R$ 55.000 para a aquisição do imóvel, dependendo da faixa de renda e da localização do empreendimento. O ajuste é crucial para equiparar o valor do subsídio ao custo real de construção e aquisição, tornando o sonho da casa própria mais tangível para famílias com menor poder aquisitivo.
O programa também reajustou os valores máximos dos imóveis que podem ser financiados, considerando as especificidades de cada região. Em grandes centros urbanos como São Paulo e Rio de Janeiro, o teto foi elevado para até R$ 380.000, enquanto em capitais e regiões metropolitanas ele pode chegar a R$ 320.000. Para os demais municípios, o limite agora é de R$ 260.000.
A elevação dos limites de renda e dos tetos de financiamento demonstra um esforço do governo em abranger um público mais amplo, respondendo às demandas do mercado e à necessidade de moradia digna. Essa flexibilização busca dinamizar a oferta de imóveis e garantir que a política habitacional alcance seu objetivo social.
Condições de financiamento e taxas de juros reduzidas
As condições de financiamento para 2025 foram aprimoradas para tornar a aquisição do imóvel ainda mais vantajosa, especialmente para as famílias de menor renda. As taxas de juros foram revisitadas, com a Faixa 1 registrando uma das menores taxas do mercado, podendo chegar a 3,75% ao ano para não cotistas do FGTS em algumas regiões. Esta medida visa aliviar a carga financeira sobre os beneficiários e tornar as prestações mais acessíveis no longo prazo.
Além dos juros reduzidos, o programa mantém a possibilidade de composição de renda entre membros da mesma família, o que amplia a capacidade de financiamento. Os subsídios governamentais, que não precisam ser devolvidos, são aplicados diretamente no valor do imóvel, diminuindo o montante a ser financiado e o saldo devedor.
Outro ponto facilitador é a flexibilização da entrada e os prazos estendidos para pagamento, que podem chegar a 360 meses. Estas condições permitem que os compradores planejem suas finanças com maior segurança, distribuindo o valor do imóvel em parcelas que se adequam melhor ao orçamento familiar mensal.
Etapas para aderir ao programa habitacional
Para os interessados em participar do Minha Casa, Minha Vida em 2025, o processo começa com a verificação da elegibilidade de acordo com as novas regras de renda e requisitos. É fundamental que os cidadãos procurem as prefeituras locais, entidades organizadoras ou diretamente as construtoras que trabalham com o programa, ou uma agência da Caixa Econômica Federal, principal agente financeiro.
A documentação necessária para a análise de crédito e comprovação de renda é um passo crucial.
* Documento de identidade e CPF de todos os maiores de 18 anos.
* Comprovante de estado civil.
* Comprovante de residência atualizado.
* Documentos que comprovem a renda familiar, como contracheques ou declaração de imposto de renda.
* Declaração de não possuir outro imóvel em seu nome, nem ter sido beneficiado por outro programa habitacional.
Aumento do teto para financiamento impulsiona mercado
O aumento do teto para financiamento de imóveis no Minha Casa, Minha Vida em 2025 projeta um impacto positivo significativo no mercado imobiliário brasileiro. Essa elevação permite que construtoras invistam em projetos de maior valor agregado, com mais opções de metragem e acabamento, sem que os compradores percam o benefício do programa. A medida tende a aquecer o setor, incentivando novos lançamentos e a movimentação da cadeia produtiva da construção civil.
Para o setor, essa atualização representa uma alavanca de crescimento, criando um ambiente mais favorável para investimentos e a geração de empregos. A possibilidade de ofertar imóveis mais valorizados, ainda sob as condições facilitadas do programa, atrai tanto as grandes incorporadoras quanto as pequenas e médias empresas, ampliando o leque de opções disponíveis para os beneficiários.
Impacto social e urbano da iniciativa governamental
A iniciativa governamental de aprimorar o Minha Casa, Minha Vida para 2025 transcende o aspecto econômico, gerando um profundo impacto social e urbano em todo o território nacional, ao possibilitar que milhões de famílias de diferentes estratos sociais concretizem o sonho da casa própria, o programa não apenas oferece um teto, mas também promove dignidade, segurança e estabilidade, elementos fundamentais para o desenvolvimento humano e social, contribuindo diretamente para a redução das desigualdades e a melhoria da qualidade de vida nas comunidades. A construção de novas moradias muitas vezes vem acompanhada de infraestrutura básica, como saneamento, transporte e acesso a serviços públicos, o que revitaliza áreas urbanas e cria novos polos de desenvolvimento, fomentando a inclusão social e o planejamento urbano mais equitativo.
Requisitos e grupos prioritários
Para ter acesso aos benefícios do programa Minha Casa, Minha Vida, é essencial não possuir imóvel próprio, não ter sido beneficiado anteriormente por programas habitacionais e se enquadrar nos limites de renda estabelecidos, com atenção especial para famílias chefiadas por mulheres, famílias com pessoas com deficiência ou idosos, que são considerados grupos prioritários.