Governo atualiza regras Minha Casa, Minha Vida 2025 elevando tetos e ampliando acesso habitacional Por Luís Pereira
8 min de leitura
 |
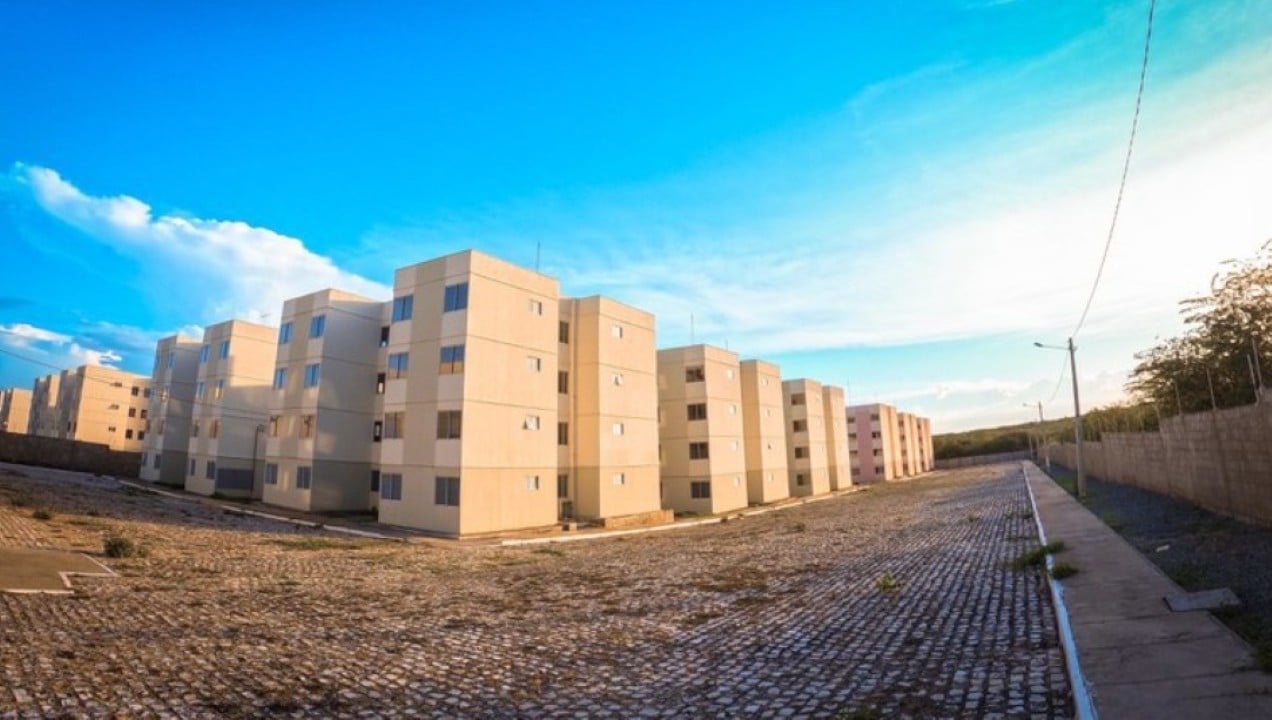
O programa Minha Casa, Minha Vida (MCMV) passa por importantes atualizações para o ano de 2025, com o objetivo de expandir o acesso à moradia digna para milhões de famílias brasileiras e impulsionar o mercado imobiliário em todas as regiões do país. As novas diretrizes buscam refinar os critérios de elegibilidade, oferecer condições mais favoráveis para a aquisição de imóveis e promover o desenvolvimento sustentável das comunidades beneficiadas, refletindo um compromisso governamental robusto com a política habitacional.
As mudanças, que incluem tetos de renda e valores de subsídios revistos, foram desenvolvidas após análises aprofundadas sobre o cenário econômico, as demandas crescentes por habitação e as necessidades habitacionais específicas de cada localidade. A expectativa é de que um número ainda maior de cidadãos possa realizar o sonho da casa própria, com mais agilidade e menos burocracia no processo de aprovação e financiamento.
Siga o Mix Vale no Google e veja nossas notícias primeiro
A prioridade do governo é garantir que as políticas habitacionais estejam alinhadas com a realidade socioeconômica de 2025, facilitando a inclusão de grupos historicamente vulneráveis e promovendo a equidade social. A revisão contempla tanto áreas urbanas quanto rurais, assegurando que o programa atenda a uma diversidade de contextos e fomente um desenvolvimento mais inclusivo e participativo em todo o Brasil.
Aprimoramentos no programa habitacional para 2025
As alterações para o Minha Casa, Minha Vida em 2025 representam um esforço contínuo para aperfeiçoar um dos programas sociais mais relevantes do Brasil, buscando adaptá-lo às exigências do cenário atual e futuro da habitação. Entre as principais modificações, destaca-se a ampliação dos limites de renda para as diferentes faixas do programa, permitindo que um universo ainda maior de famílias se enquadre nos critérios de elegibilidade e acesse os benefícios oferecidos, como subsídios e taxas de juros reduzidas.
Essa revisão é crucial para acompanhar a dinâmica do mercado de trabalho, a inflação e o custo de vida, assegurando que o programa continue a ser uma ferramenta eficaz de combate ao déficit habitacional e de promoção da estabilidade social. O foco permanece em oferecer soluções de moradia acessíveis, de qualidade e com infraestrutura adequada, especialmente para quem mais precisa, contribuindo para a redução das desigualdades e o aumento da qualidade de vida.
Critérios de elegibilidade e novas faixas de renda
Para o próximo ano, os critérios de elegibilidade foram ajustados de forma minuciosa, visando uma cobertura mais abrangente e justa da população em diferentes contextos econômicos. As faixas de renda para as modalidades urbanas foram elevadas, permitindo que famílias com rendimentos brutos mensais um pouco maiores também possam se beneficiar dos subsídios e condições especiais de financiamento, abrindo novas portas para a aquisição da casa própria.
Na Faixa 1, por exemplo, o limite de renda familiar bruta mensal foi significativamente ampliado para focar ainda mais nos grupos de menor poder aquisitivo, concentrando os esforços em atender às famílias mais vulneráveis. As Faixas 2 e 3 também tiveram seus limites de renda reajustados de forma a abranger um espectro maior da classe média, oferecendo subsídios e condições de financiamento diferenciadas para cada perfil.
Importante ressaltar que os valores de avaliação dos imóveis financiados também foram atualizados, alinhando-se aos preços praticados no mercado imobiliário em diversas regiões, tanto nas capitais quanto em cidades do interior. Isso garante que a oferta de moradias disponíveis pelo programa seja mais diversificada, compatível com as necessidades locais e com a realidade dos custos de construção e de terrenos.
Subsídios e taxas de juros reduzidas garantem acesso ampliado
Um dos pilares mais importantes do Minha Casa, Minha Vida é a concessão de subsídios diretos, que reduzem substancialmente o valor total do imóvel a ser pago pelas famílias, e a aplicação de taxas de juros abaixo das praticadas no mercado financeiro convencional. Para 2025, esses benefícios foram reforçados e aprimorados, tornando o financiamento ainda mais atrativo e, crucialmente, mais viável para um número expandido de beneficiários em todo o território nacional.
Os subsídios podem alcançar valores expressivos, dependendo da faixa de renda familiar e da localização específica do imóvel, aliviando consideravelmente o custo inicial para os compradores e facilitando a entrada no financiamento. As taxas de juros, que são diferenciadas por faixa de renda, foram ajustadas para se tornarem as menores da história do programa para os grupos de menor poder aquisitivo, configurando um incentivo fundamental para a concretização do sonho da moradia própria e a promoção da estabilidade financeira das famílias.
Expansão para áreas rurais e urbanização sustentável
O programa MCMV não se limita aos grandes centros urbanos, a modalidade rural recebeu atenção especial nas novas diretrizes para 2025, com investimentos focados em levar moradias adequadas para o campo, contribuindo para a fixação das famílias em suas comunidades e para o desenvolvimento das atividades agrícolas. Além disso, o programa intensifica o foco na urbanização sustentável, incentivando projetos que incorporem soluções de eficiência energética, uso racional da água e integração com o meio ambiente, com a finalidade de construir não apenas casas, mas comunidades resilientes e ecologicamente conscientes, que atendam às exigências ambientais modernas e proporcionem bem-estar a longo prazo, desde a concepção até a entrega das unidades.
Desafios e perspectivas para a habitação popular
Apesar dos aprimoramentos significativos, o programa Minha Casa, Minha Vida ainda enfrenta desafios consideráveis, como a necessidade urgente de ampliar a oferta de terrenos urbanizados com infraestrutura e a superação da burocracia inerente aos processos de financiamento e licenciamento. A articulação eficiente e contínua entre os diferentes níveis de governo, desde o federal até o municipal, e o setor privado é fundamental para superar esses obstáculos complexos.
Para 2025, a perspectiva é de uma execução mais ágil e transparente, com a digitalização de parte dos processos de inscrição e análise, além da capacitação aprofundada de agentes públicos e financeiros envolvidos. A meta ambiciosa é reduzir drasticamente o tempo entre a inscrição do beneficiário e a entrega das chaves, otimizando a experiência e a satisfação dos cidadãos que dependem do programa.
O monitoramento constante dos resultados alcançados e a adaptação contínua das políticas públicas são essenciais para garantir a eficácia do programa a longo prazo, respondendo prontamente às novas demandas e cenários econômicos. A sustentabilidade financeira e ambiental dos empreendimentos permanece como um ponto de atenção prioritário, buscando harmonizar o crescimento urbano com a preservação dos recursos naturais.
A busca por inovações tecnológicas no setor da construção civil, visando a redução de custos, o aumento da qualidade e a aceleração da entrega das unidades, é outro ponto que o programa busca incentivar ativamente. Materiais alternativos e técnicas construtivas mais eficientes podem revolucionar a forma como as moradias são produzidas, tornando o processo mais rápido e sustentável.
Impacto social e econômico das novas diretrizes
As atualizações do Minha Casa, Minha Vida para 2025 prometem um impacto social e econômico extremamente positivo em larga escala, gerando um efeito multiplicador em diversos setores da economia. A criação massiva de empregos na construção civil, o aquecimento do mercado imobiliário e a melhoria substancial da qualidade de vida de milhões de famílias brasileiras são efeitos diretos e desejados do programa, fomentando o desenvolvimento e a inclusão social.
Processo de inscrição e documentação necessária
Interessados em participar do Minha Casa, Minha Vida em 2025 devem estar atentos ao processo de inscrição, que geralmente envolve o cadastro em prefeituras municipais ou diretamente nas agências da Caixa Econômica Federal. É recomendável que os potenciais beneficiários busquem informações detalhadas nos canais oficiais do programa e se preparem adequadamente para a etapa de documentação.
A organização dos documentos é crucial para agilizar a análise e aprovação do financiamento, garantindo que o processo ocorra sem contratempos. A documentação básica geralmente inclui:
- Comprovante de renda atualizado de todos os membros da família
- Documento de identidade (RG ou CNH)
- Cadastro de Pessoa Física (CPF)
- Comprovante de residência recente (contas de água, luz ou telefone)
- Certidão de estado civil (nascimento, casamento ou averbação de divórcio)
- Extrato do Fundo de Garantia por Tempo de Serviço (FGTS), se aplicável e com saldo disponível