Fim do seguro obrigatório é definitivo e motoristas não pagarão SPVAT; saiba como proceder em acidentes Por Jeronimo Santos
7 min de leitura
 |
Proprietários de veículos em todo o território nacional estão permanentemente isentos do pagamento do seguro obrigatório. A decisão, consolidada pela Lei Complementar 211/24, sancionada no final de 2024 pelo presidente Luiz Inácio Lula da Silva, extinguiu de forma definitiva a cobrança que seria retomada sob o nome de Seguro para Proteção de Vítimas de Acidentes de Trânsito (SPVAT), o substituto do antigo DPVAT. Com isso, a taxa não é mais incluída no licenciamento anual dos veículos, aliviando um custo para milhões de motoristas.
A medida representa o fim de uma longa trajetória de incertezas sobre o futuro do seguro, que foi suspenso nos anos anteriores devido a um excedente de recursos em seu fundo e investigações sobre fraudes. A revogação impede qualquer nova tentativa de cobrança compulsória nos moldes anteriores, transferindo a responsabilidade pela proteção financeira em caso de acidentes para seguros privados ou para a esfera judicial, onde a vítima deve buscar reparação do causador do dano.
Siga o Mix Vale no Google e veja nossas notícias primeiro

Para as vítimas de acidentes de trânsito, o cenário muda significativamente. Sem a cobertura automática e universal que o DPVAT oferecia, a busca por indenizações por morte, invalidez ou despesas médicas agora depende de outros mecanismos. O Sistema Único de Saúde (SUS) continua a garantir o atendimento emergencial a todos, mas a compensação financeira por danos permanentes ou para os herdeiros em caso de óbito não é mais uma garantia estatal automática, exigindo uma nova postura de motoristas e pedestres quanto à proteção pessoal.
A frota brasileira, que ultrapassa a marca de 115 milhões de veículos registrados, segundo os dados mais recentes do Departamento Nacional de Trânsito (Denatran), sente o alívio financeiro direto da medida. A extinção da taxa representa uma economia anual que, embora variável, impacta positivamente o orçamento de famílias e empresas que dependem do transporte rodoviário para suas atividades cotidianas. A mudança legislativa foi recebida com aprovação por associações de motoristas, que há anos defendiam o fim da obrigatoriedade.
O que determinou a extinção definitiva da cobrança
A decisão de extinguir o seguro obrigatório foi o culminar de um intenso debate legislativo ocorrido em 2024. O Congresso Nacional chegou a aprovar um projeto de lei que recriava o seguro com o nome de SPVAT, prevendo uma cobrança anual estimada entre R$ 50 e R$ 60. A justificativa para o retorno era a necessidade de garantir um amparo mínimo e rápido às vítimas de trânsito, que ficariam desprotegidas com o esgotamento dos recursos do fundo do antigo DPVAT. Contudo, a proposta enfrentou forte resistência.
Em uma reviravolta política, a Câmara dos Deputados reavaliou a questão e aprovou, em dezembro de 2024, um novo texto que revogava completamente a possibilidade de cobrança. Essa nova legislação foi encaminhada para a sanção presidencial e, ao ser confirmada, tornou-se a Lei Complementar 211/24. Essa lei não apenas barrou a implementação do SPVAT como também selou o fim de qualquer taxa compulsória similar atrelada ao licenciamento de veículos, consolidando uma nova realidade para o setor automotivo e para a gestão de riscos no trânsito brasileiro.
Um histórico de instabilidade e mudanças
O DPVAT (Danos Pessoais Causados por Veículos Automotores de Via Terrestre) foi instituído no Brasil em 1974 com o nobre objetivo de amparar socialmente as vítimas de acidentes de trânsito, independentemente da apuração de culpa. Sua cobertura abrangia indenizações por morte, invalidez permanente e o reembolso de despesas médicas e hospitalares (DAMS) em todo o território nacional, beneficiando motoristas, passageiros e pedestres. Ao longo de décadas, o seguro foi administrado por um consórcio de seguradoras privadas, mas sua gestão foi marcada por controvérsias, incluindo alegações de fraudes sistêmicas e altos custos administrativos. Em 2021, em uma tentativa de reestruturação e aumento da transparência, a gestão dos recursos e pagamentos de indenizações foi transferida para a Caixa Econômica Federal. Nesse período, a cobrança da taxa foi suspensa por sucessivos anos, pois o fundo acumulado ainda era suficiente para cobrir as indenizações, gerando um debate público sobre a real necessidade de sua continuidade.
Coberturas que não existem mais de forma automática
Com o fim do seguro obrigatório, as coberturas que antes eram um direito de todas as vítimas de acidentes de trânsito deixaram de ser garantidas pelo poder público. O DPVAT previa valores de indenização fixos e de acesso simplificado.
As principais coberturas eram o pagamento de R$ 13.500 aos herdeiros legais em caso de morte; uma indenização de até R$ 13.500 por invalidez permanente, com o valor ajustado conforme a gravidade da sequela; e o reembolso de até R$ 2.700 para despesas médicas e suplementares comprovadas. Esses benefícios eram cruciais, especialmente para a população de baixa renda, que muitas vezes não possui seguro de vida ou plano de saúde privado.
Como proceder em caso de acidentes agora
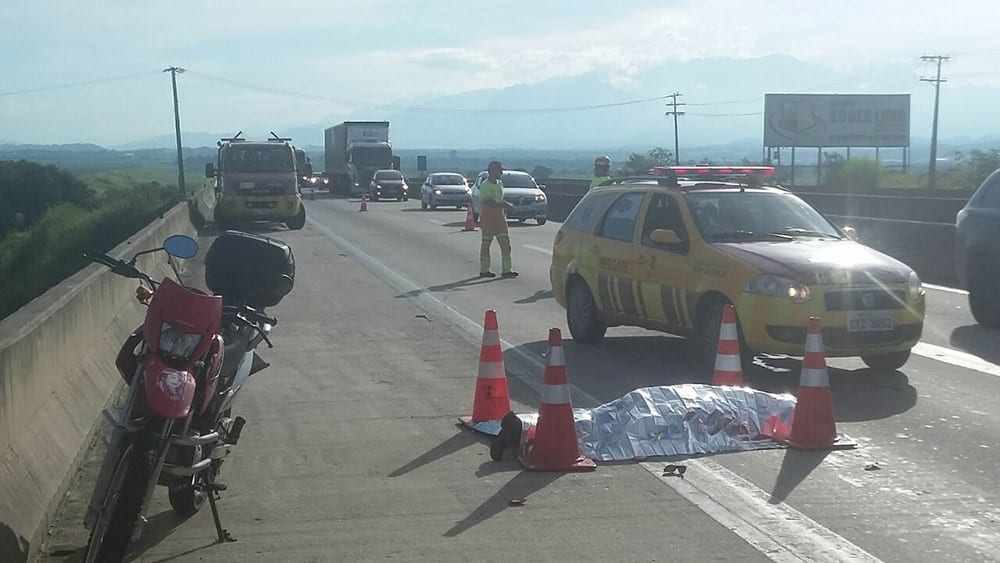
Sem a rede de proteção do DPVAT, as vítimas de acidentes de trânsito precisam adotar novos procedimentos para buscar reparação. O primeiro passo, fundamental em qualquer sinistro, é o registro de um Boletim de Ocorrência (B.O.) junto à autoridade policial competente.
Este documento é essencial para formalizar o ocorrido e serve como prova para futuras ações judiciais ou para acionar seguros privados. O atendimento médico de emergência continua sendo garantido a todos pelo SUS.
Para obter uma compensação financeira, a vítima ou seus familiares devem identificar o responsável pelo acidente e acioná-lo judicialmente para reaver os prejuízos materiais e morais. Caso o responsável possua um seguro de automóvel com cobertura para danos a terceiros (RCF-V), a indenização pode ser pleiteada diretamente junto à seguradora dele.
A contratação de um advogado especializado em direito de trânsito torna-se ainda mais relevante para orientar sobre os prazos, a documentação necessária e as melhores estratégias para garantir uma reparação justa pelos danos sofridos.
Opções disponíveis no mercado de seguros
O vácuo deixado pelo DPVAT impulsionou a procura por seguros privados que oferecem proteções similares. As seguradoras ampliaram seus portfólios com produtos voltados para a cobertura de acidentes pessoais, que podem ser contratados de forma avulsa ou como um complemento à apólice do veículo.
As principais alternativas incluem a cobertura de Acidentes Pessoais de Passageiros (APP), que indeniza o motorista e os ocupantes do veículo segurado em caso de morte ou invalidez, e a cobertura de Responsabilidade Civil Facultativa de Veículos (RCF-V), que cobre danos materiais, corporais e morais causados a terceiros.
O cenário atual para vítimas de trânsito
A realidade para quem sofre um acidente de trânsito hoje é mais complexa. A ausência de uma indenização automática e de fácil acesso aumenta a vulnerabilidade, principalmente de pedestres, ciclistas e motociclistas, que estatisticamente são as maiores vítimas da violência no trânsito.
Esses grupos, muitas vezes, não possuem veículos próprios com seguros privados e dependiam exclusivamente da cobertura do DPVAT para ter algum tipo de amparo financeiro imediato após um sinistro.
A nova conjuntura exige uma maior conscientização por parte de todos os cidadãos sobre a importância de contratar proteções individuais. Seguros de vida com cobertura para acidentes e apólices de automóveis mais completas tornaram-se ferramentas essenciais de planejamento financeiro e segurança pessoal.
A responsabilidade pela proteção, que antes era parcialmente dividida com o Estado, agora recai quase que integralmente sobre o indivíduo, que precisa se precaver ativamente contra os imprevistos e os altos custos decorrentes de um acidente.