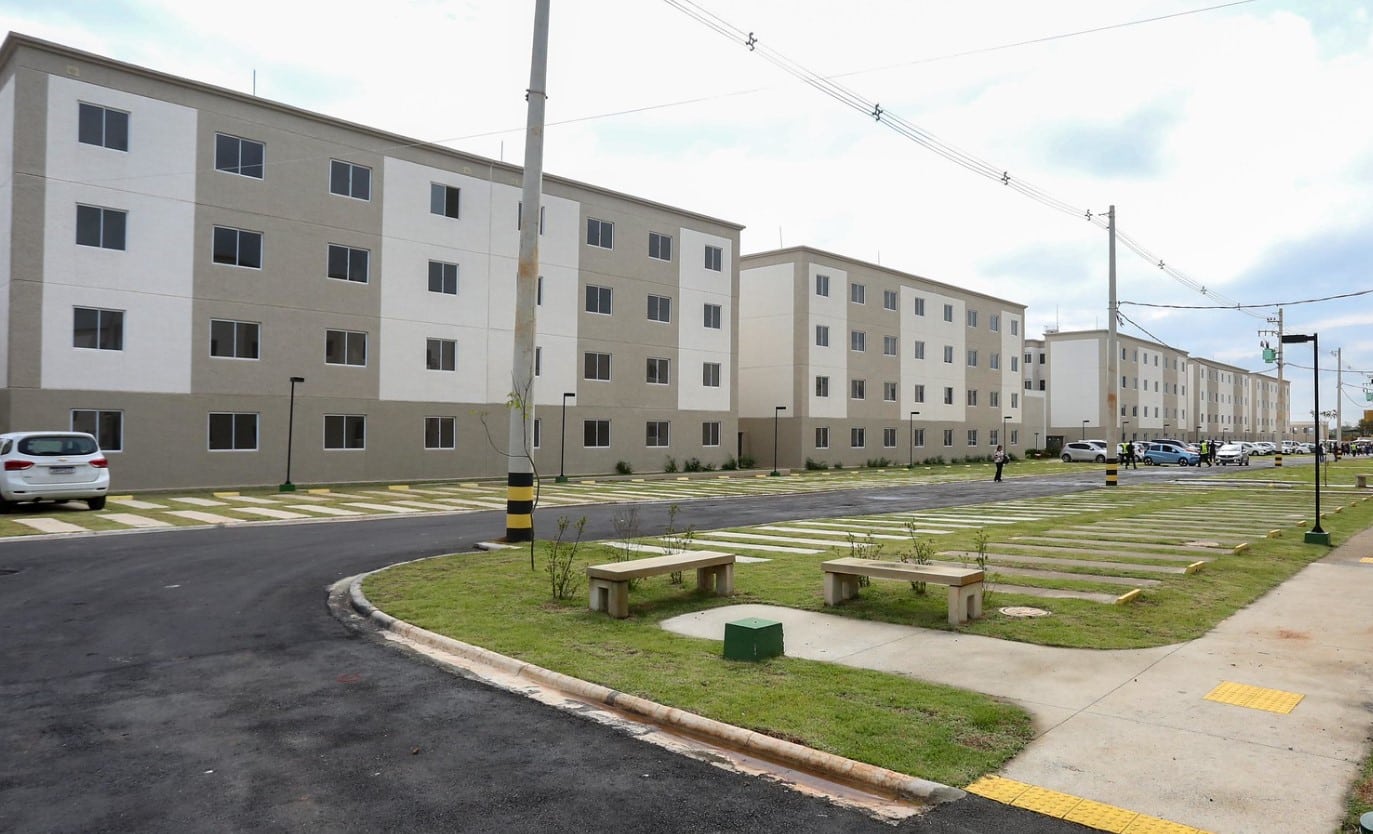
Famílias de baixa renda inscritas no Cadastro Único (CadÚnico), base de dados do governo federal que mapeia a população vulnerável para programas sociais, contam com acesso a imóveis gratuitos ou com abatimentos expressivos por meio do programa Minha Casa Minha Vida (MCMV). A política pública federal tem como foco reduzir o déficit habitacional e assegurar moradia adequada às camadas mais pobres da população. As diretrizes do programa preveem subsídios integrais, isenção de prestações para grupos específicos e atendimento estendido à população em situação de rua.
O modelo de atendimento do Minha Casa Minha Vida passou por ajustes operacionais para ampliar o alcance social do benefício habitacional. Para pleitear uma unidade sem custos financeiros, o requisito básico é manter o registro familiar ativo e atualizado no CadÚnico, instrumento que conecta os cidadãos de menor renda às iniciativas federais de assistência.
Divisão das faixas de renda urbana e rural no programa habitacional
O enquadramento dos candidatos ocorre por meio de faixas de renda bruta familiar, que separam o público das cidades e o do campo conforme a capacidade financeira de cada grupo doméstico. Essa divisão determina o percentual de subsídio público aplicado ao contrato e define quem tem direito ao custeio total da propriedade pelo governo federal.
- Faixa 1 (urbana): atende núcleos familiares com renda bruta mensal de até R$ 2.640,00.
- Faixa 2 (urbana): abrange famílias que somam ganhos mensais entre R$ 2.640,01 e R$ 4.400,00.
- Faixa 3 (urbana): destinada a grupos domésticos com receita mensal de R$ 4.400,01 até R$ 8.000,00.
- Modalidades rurais: contemplam trabalhadores e famílias do campo com tetos de renda anual que chegam a R$ 96.000,00, variando conforme a categoria de enquadramento.
Os integrantes da Faixa 1 urbana concentram o maior nível de vulnerabilidade socioeconômica e, por essa razão, recebem os abatimentos mais altos do programa. Em diversas situações dentro desse grupo de entrada, o financiamento do imóvel é integralmente custeado pelo poder público, sem cobrança de prestações aos moradores contemplados.
Exigências de cadastro e regras sobre cálculo de renda familiar
A seleção dos candidatos exige a comprovação de critérios patrimoniais e o cumprimento de regras cadastrais junto aos órgãos de assistência. Para evitar que o subsídio seja destinado a quem já possui propriedade, o regulamento veda a participação de famílias que já tenham outro imóvel residencial financiado pelo Sistema Financeiro da Habitação (SFH).
No momento de reunir a papelada exigida para a triagem, o responsável familiar deve apresentar os seguintes itens aos postos de atendimento:
- Identificação pessoal e domiciliar: documento de identidade (RG), Cadastro de Pessoa Física (CPF), certidões que atestem o estado civil e comprovante de residência atualizado.
- Demonstrativo de ganhos: documentos que confirmem os rendimentos de todos os moradores da casa, observando que auxílios temporários ou assistenciais — especificamente o Bolsa Família e o Benefício de Prestação Continuada (BPC) — ficam de fora da soma da renda bruta, regra que facilita a entrada dessas famílias no programa.
- Registro ativo no CadÚnico: exigência obrigatória para quem pleiteia o atendimento pela Faixa 1, devendo a inscrição ser feita diretamente nas prefeituras ou nas unidades dos Centros de Referência de Assistência Social (CRAS).
Fluxo de seleção nas prefeituras e avaliação da Caixa Econômica Federal
O caminho para solicitar a moradia muda de acordo com o enquadramento financeiro do cidadão. No caso específico da Faixa 1, voltada às concessões gratuitas ou de alto subsídio, o pedido inicial não é feito diretamente nos bancos, mas sim nas prefeituras municipais ou em entidades organizadoras parceiras credenciadas pelo programa habitacional.
Concluída a etapa de cadastramento local, os dados e documentos seguem para a Caixa Econômica Federal, instituição responsável por auditar as informações e checar o cumprimento das exigências legais. Nos municípios em que o número de famílias habilitadas supera a quantidade de casas ou apartamentos disponíveis, a definição dos contemplados ocorre por meio de sorteio público.
Superada a fase de seleção e validação bancária, os titulares aprovados são chamados para assinar o contrato que garante o direito de propriedade sobre o bem, seja ele recém-construído ou reformado. O documento estabelece a gratuidade total ou a cobrança de parcelas com valores reduzidos, conforme o perfil socioeconômico validado.
Titularidade feminina nos contratos e dispensa de aval do cônjuge
As normas do Minha Casa Minha Vida estabelecem mecanismos de proteção patrimonial voltados à autonomia financeira das mulheres chefes de família. Os registros contratuais concedem prioridade para que a propriedade fique em nome da mulher titular do cadastro habitacional.
A legislação do programa permite que a beneficiária assine o termo e registre o imóvel em seu próprio nome sem a exigência de autorização ou assinatura do cônjuge. A regra foi desenhada para ampliar a segurança habitacional de núcleos familiares liderados por mulheres em todo o território nacional.
Regras de isenção permanente para titulares do Bolsa Família e BPC
Segurados do BPC e famílias atendidas pelo Bolsa Família contam com dispensa integral do pagamento de prestações dentro do Minha Casa Minha Vida. Essa isenção alcança tanto os novos selecionados identificados durante a triagem da Caixa Econômica Federal quanto os moradores que já ocupam unidades habitacionais com contratos em andamento.
O regulamento assegura a manutenção do benefício habitacional mesmo que a condição financeira da família mude no futuro. Caso o morador deixe de receber o Bolsa Família ou o BPC em momento posterior à concessão, a gratuidade do imóvel permanece válida, sem cobrança retroativa ou retomada de parcelas.
Inclusão da população em situação de rua nas cotas de moradia
O desenho operacional do programa inclui a população em situação de rua na lista de públicos elegíveis para o recebimento de moradia gratuita pelo governo federal. A medida integra o plano de combate à exclusão social severa, direcionando unidades habitacionais para cidadãos sem teto registrados nos serviços de assistência.
Etapas desde o registro no CRAS até o recebimento das chaves
O percurso completo para o cidadão de baixa renda acessar uma unidade habitacional subsidiada envolve cinco fases operacionais consecutivas junto aos órgãos municipais e ao banco operador. O acompanhamento dos prazos e das convocações deve ser feito diretamente nos postos de atendimento onde o cadastro inicial foi protocolado.
- Cadastro inicial: comparecimento presencial à prefeitura ou ao CRAS mais próximo da residência portando todos os documentos pessoais e de renda para abertura do pedido.
- Análise documental: conferência técnica realizada pela Caixa Econômica Federal para validar se o perfil familiar atende às exigências da faixa de renda.
- Sorteio das unidades: realização de escolha pública entre os inscritos aprovados sempre que a procura por imóveis superar a oferta de vagas no município, seguida de notificação oficial aos sorteados.
- Formalização contratual: convocação da família selecionada para assinar o termo de financiamento subsidiado ou de concessão gratuita da propriedade.
- Posse do imóvel: liberação e entrega das chaves após o encerramento de todas as exigências cartoriais e burocráticas, autorizando a mudança imediata dos moradores.
A manutenção dos dados cadastrais atualizados junto aos órgãos de assistência social do município é requisito contínuo para que o candidato não perca prazos de convocação durante as etapas de triagem da Caixa Econômica Federal.