A remuneração base nacional está fixada em R$ 1.621,00 desde 1º de janeiro de 2026, conforme estabelecido pelo Decreto nº 12.797, assinado em 23 de dezembro de 2025. O montante representa um acréscimo nominal de R$ 103,00 sobre os R$ 1.518,00 praticados ao longo da etapa anterior, mantendo a diretriz governamental de assegurar ganho real acima da variação inflacionária para os profissionais com carteira assinada. Além do valor em vigor, o Poder Executivo já oficializou as projeções econômicas para o ciclo seguinte por meio do Projeto de Lei Orçamentária Anual (PLOA) de 2027, registrado sob a identificação PLN 24/2026 e entregue ao Congresso Nacional em 31 de agosto de 2026. O texto orçamentário estima que o piso salarial passará para R$ 1.741,00 a partir de janeiro de 2027, o que equivale a uma elevação de R$ 120,00, ou aproximadamente 7,4% sobre a quantia atual, alterando diretamente os repasses de aposentados, pensionistas e inscritos em programas assistenciais em meio às negociações sobre o equilíbrio das contas públicas.
O depósito da quantia atualizada de R$ 1.621,00 obedeceu ao cronograma regular do mercado de trabalho e da administração pública, em que a quitação ocorre no mês subsequente ao período de serviço prestado. Por causa dessa regra operacional das folhas de pagamento, os empregados formais passaram a receber o vencimento reajustado efetivamente a partir de fevereiro de 2026. A composição do índice levou em conta a variação do Índice Nacional de Preços ao Consumidor (INPC), medidor calculado pelo Instituto Brasileiro de Geografia e Estatística (IBGE) que acompanha o custo de vida das famílias com rendimentos de até cinco salários mínimos, somada ao resultado do Produto Interno Bruto (PIB) de dois anos antes. Essa metodologia, reativada pela gestão federal a partir de 2023, tem como finalidade impedir que a corrosão monetária reduza a capacidade de consumo das faixas salariais mais baixas.
A faixa mínima de remuneração cumpre dupla função na estrutura econômica do país, pois estabelece o menor pagamento permitido por lei aos empregados regidos pela Consolidação das Leis do Trabalho (CLT) e funciona como indexador obrigatório para repasses previdenciários e auxílios governamentais. Estão diretamente vinculados a esse patamar financeiro o Benefício de Prestação Continuada (BPC), pago a idosos e pessoas com deficiência de baixa renda, o abono salarial do Programa de Integração Social e do Programa de Formação do Patrimônio do Servidor Público (PIS/Pasep), as parcelas do seguro-desemprego e o piso das aposentadorias e pensões administradas pelo Instituto Nacional do Seguro Social (INSS). Dessa maneira, cada atualização anual decretada pelo Palácio do Planalto provoca um efeito imediato sobre o orçamento da seguridade social e a circulação de moeda no comércio.
- Trabalhadores com contrato formal: cerca de 22 milhões de profissionais em atividade no país têm a remuneração diretamente balizada pelo piso nacional.
- Segurados da Previdência Social: aproximadamente 15 milhões de aposentados e pensionistas vinculados ao INSS possuem benefícios equiparados ao valor base e recebem a correção automática.
- Reflexo nas negociações coletivas: a mudança do patamar federal serve de parâmetro para acordos trabalhistas de categorias com pisos próprios e influencia acertos no mercado sem registro em carteira.
- Fórmula de atualização orçamentária: o cálculo combina a reposição integral do INPC acumulado em 12 meses até novembro com o crescimento real do PIB, respeitando o teto de ganho real de 2,5% acima da inflação aprovado pelo Legislativo.
Parâmetros do Orçamento para 2027 e revisões do Ministério da Fazenda
A evolução dos valores entre os ciclos orçamentários demonstra como as variações nos indicadores de preços alteram o planejamento fazendário ao longo do calendário legislativo. Na transição anterior, o piso havia saído de R$ 1.412,00 para R$ 1.518,00 após uma elevação de R$ 106,00 (7,5%), número que superou a estimativa inicial de R$ 1.509,00 contida na peça orçamentária da época devido à aceleração do INPC até novembro de 2024, quando a inflação estimada em 4,3% somou-se ao ganho real de 3,2% derivado da expansão de 2,9% do PIB de 2023. Movimento semelhante de revisão técnica marcou a definição dos R$ 1.621,00 para 2026: durante a tramitação da Lei de Diretrizes Orçamentárias (LDO) aprovada pelo Congresso Nacional em 4 de dezembro de 2025, sob relatoria do deputado Isnaldo Bulhões Jr. (MDB), a previsão governamental havia passado de R$ 1.630,00 para R$ 1.627,00 (alta projetada de R$ 109,00 ou 7,18% com base em inflação estimada de 4,78% em agosto daquele ano e prévia do IPCA-15 de 0,20% em novembro, acumulando 4,50% em 12 meses), antes de o resultado definitivo do INPC divulgado pelo IBGE em 10 de dezembro determinar o fechamento em R$ 1.621,00 pelo Decreto nº 12.797.
Para o exercício de 2027, o Ministério da Fazenda, representado nas tratativas pelo ministro Dario Durigan, também precisou recalibrar as planilhas oficiais entre o primeiro e o segundo semestre de 2026. Em 15 de abril de 2026, quando o Poder Executivo enviou ao Parlamento o Projeto de Lei de Diretrizes Orçamentárias (PLDO, identificado como PLN 2/2026), a projeção oficial apontava para um salário mínimo de R$ 1.717,00, o que representaria um acréscimo de R$ 96,00, ou 5,92% sobre a base vigente. Contudo, com a atualização da grade de parâmetros macroeconômicos em agosto de 2026, a equipe econômica adicionou R$ 24,00 à estimativa e fixou a previsão de R$ 1.741,00 no texto do PLOA 2027. Para chegar a esse montante de R$ 1.741,00, os técnicos fazendários contabilizaram uma projeção de 4,93% para o INPC acumulado em 12 meses até novembro de 2026, acrescida de um ganho real de 2,3% correspondente ao desempenho do PIB de 2025.
O número de R$ 1.741,00 constante no PLN 24/2026 permanece como uma estimativa orçamentária sujeita a confirmação no encerramento do ano. Conforme as regras constitucionais e fiscais, o valor exato só será decretado em dezembro de 2026, logo após o IBGE publicar o índice efetivo do INPC acumulado entre dezembro de 2025 e novembro de 2026. Caso a inflação real supere ou fique abaixo dos 4,93% estimados, o Poder Executivo encaminhará uma mensagem modificativa à Comissão Mista de Orçamento (CMO) do Congresso Nacional para ajustar a dotação antes da votação final da LOA e da respectiva sanção pelo presidente Luiz Inácio Lula da Silva. Enquanto sindicatos comemoram a preservação do ganho real, analistas de contas públicas monitoram a expansão obrigatória das despesas primárias, que haviam registrado impacto estimado de R$ 35 bilhões na folha previdenciária e assistencial durante o ciclo de 2025.
Trajetória do piso nacional desde a criação do Plano Real
A evolução histórica da remuneração básica no país atravessou ciclos distintos de correção monetária nas últimas três décadas. Durante a década de 2000 e a primeira metade dos anos 2010, sob as administrações presidenciais de Luiz Inácio Lula da Silva e Dilma Rousseff, vigorou a regra que atrelava o reajuste anual à soma da inflação passada com a variação positiva do PIB, promovendo elevações reais sucessivas. Já no intervalo compreendido entre 2019 e 2022, a sistemática de valorização real foi interrompida, e os decretos anuais limitaram-se à recomposição estrita das perdas inflacionárias medidas pelo INPC, estagnando o ganho de poder aquisitivo das famílias remuneradas pelo piso.
No ano de 1995, logo no princípio da estabilização monetária trazida pelo Plano Real, a remuneração mínima oficial estava estipulada em R$ 100,00 mensais, quantia que, se corrigida exclusivamente pela variação dos índices de preços até meados da década de 2020, corresponderia a cerca de R$ 600,00. A diferença entre esses R$ 600,00 teóricos e os R$ 1.621,00 vigentes em 2026 resulta justamente dos ganhos reais acumulados nos períodos de valorização acima da inflação. Apesar desse avanço patrimonial ao longo de mais de 30 anos, levantamentos metodológicos elaborados pelo Departamento Intersindical de Estatística e Estudos Socioeconômicos (Dieese) indicam que a renda necessária para cobrir integralmente os gastos de uma família composta por quatro integrantes com habitação, alimentação, saúde, vestuário, educação e transporte ultrapassa a barreira de R$ 6.500,00 mensais.
- 1995: piso nacional estabelecido em R$ 100,00, montante cujo poder aquisitivo na época permitia a compra de aproximadamente 70 quilos de carne de frango.
- 2005: remuneração elevada para a marca de R$ 300,00 mensais, incorporando um ganho real de 13% acima da taxa inflacionária do período.
- 2015: valor oficial fixado em R$ 788,00 por mês, mantendo a aplicação da regra que somava a inflação ao resultado do PIB.
- 2023: reativação da política de aumento real pela administração federal, levando o piso salarial para o patamar de R$ 1.320,00.
- 2025: remuneração ajustada para R$ 1.518,00 em janeiro daquele ano, contabilizando alta nominal de 7,5% (R$ 106,00) sobre os R$ 1.412,00 de 2024.
- 2026: piso vigente de R$ 1.621,00 desde 1º de janeiro por força do Decreto nº 12.797, com aumento de R$ 103,00 sobre a base anterior.
- 2027: estimativa oficial de R$ 1.741,00 incluída no PLOA (PLN 24/2026), prevendo acréscimo de R$ 120,00 (7,4%) após revisão dos R$ 1.717,00 constantes no PLDO de abril de 2026.

Percepção das centrais sindicais e barreira do trabalho sem carteira
Dirigentes de entidades laborais e federações de trabalhadores avaliaram positivamente a manutenção da regra de ganho real em 2026 e a previsão de R$ 1.741,00 para 2027, ressaltando que o acréscimo financeiro atenua a pressão exercida pelo encarecimento de itens básicos, como tarifas de energia elétrica e gêneros alimentícios. Porta-vozes da Central Única dos Trabalhadores (CUT) declararam que a elevação contínua da base salarial injeta liquidez imediata na roda econômica, uma vez que os assalariados das faixas iniciais de renda utilizam a quase totalidade do vencimento para o consumo direto no varejo e no setor de serviços, estimulando o nível de emprego e a produção fabril.
Em contrapartida, a parcela da população ocupada que atua na informalidade — contingente que abrange aproximadamente 40% da força de trabalho em atividade no território nacional — encontra dificuldades para absorver integralmente os índices decretados em Brasília. Como os contratantes informais não estão submetidos à fiscalização direta da folha da CLT, muitos deixam de repassar os percentuais anuais de 7,4% ou 7,5% aos prestadores de serviço, restringindo o alcance prático da medida. Em ramos com elevada incidência de ocupações sem registro, a exemplo de reformas na construção civil e serviços domésticos diaristas, a ausência de vínculo formal impede a garantia automática do piso de R$ 1.621,00.
Relatos colhidos junto a trabalhadores em regiões metropolitanas de grande porte, como as capitais São Paulo e Rio de Janeiro, mostram uma combinação de alívio orçamentário com cautela diante do custo de vida urbano. Profissionais autônomos e motoristas de aplicativo apontam que acréscimos na faixa de R$ 103,00 a R$ 120,00 mensais auxiliam no custeio de despesas operacionais, como o abastecimento de combustível e a manutenção de veículos, mas acabam rapidamente absorvidos pelos reajustes contratuais de aluguéis residenciais e pelas oscilações de preços nas prateleiras dos supermercados.
Correção automática no INSS, BPC, PIS/Pasep e seguro-desemprego
A entrada em vigor dos R$ 1.621,00 em janeiro de 2026 e a futura transição para os R$ 1.741,00 projetados para 2027 alteram automaticamente as tabelas de pagamentos operadas pelo INSS e pelo Ministério do Trabalho e Emprego. Nas estatísticas da autarquia previdenciária, cerca de 70% do total de segurados recebem benefícios equivalentes ao piso nacional, o que garante a incorporação imediata do reajuste aos contracheques de aposentadorias, pensões por morte e auxílios por incapacidade sem necessidade de requerimento. Para os cerca de 12 milhões de segurados do INSS que recebem valores superiores a um salário mínimo, a legislação aplica apenas a reposição integral do INPC acumulado de janeiro a dezembro do ano anterior, sem o acréscimo de ganho real do PIB.
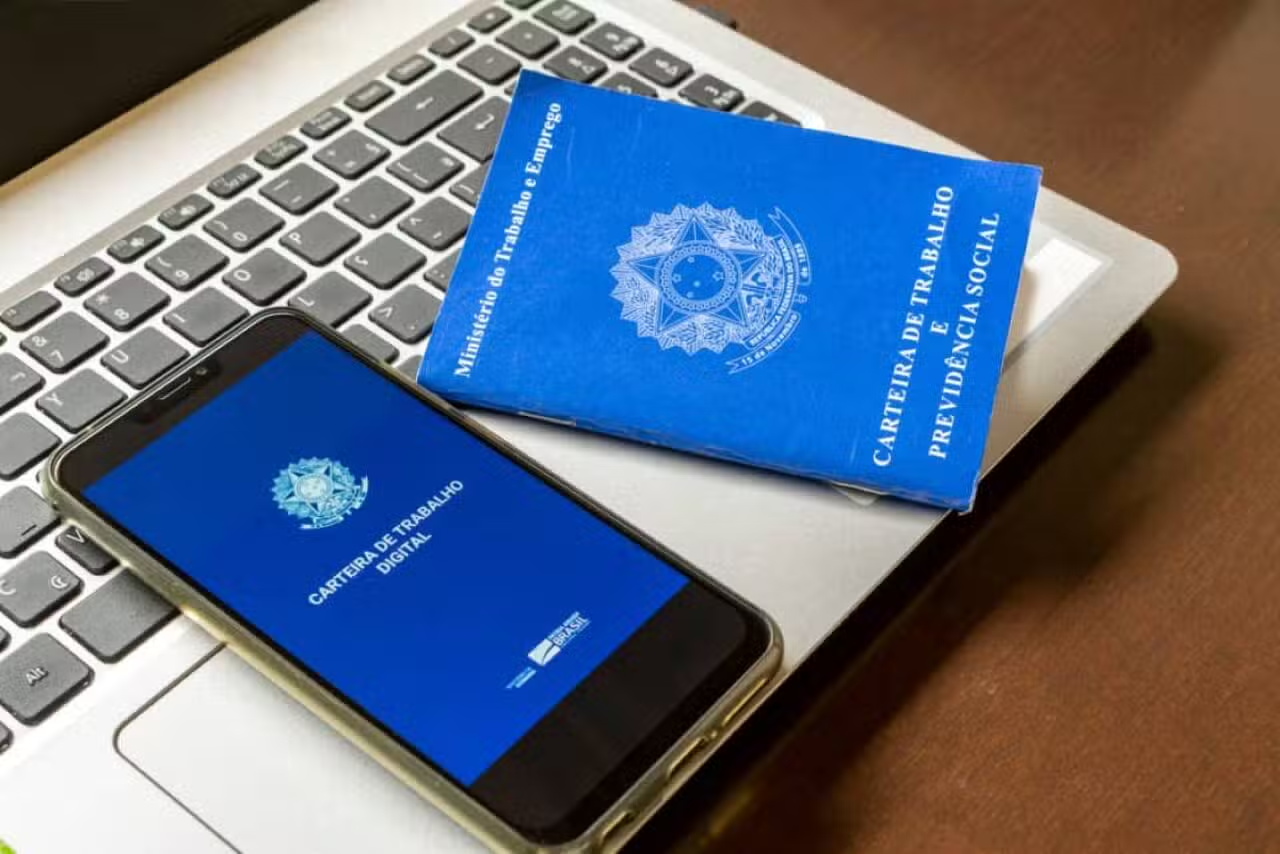
No âmbito da assistência social, o Benefício de Prestação Continuada (BPC), regulamentado pela Lei Orgânica da Assistência Social (Loas) para atender idosos a partir de 65 anos e pessoas com deficiência cuja renda familiar per capita seja igual ou inferior a um quarto do salário mínimo, passou a pagar exatos R$ 1.621,00 em 2026, com previsão de subir para R$ 1.741,00 em 2027. A consulta aos extratos de pagamento e ao calendário escalonado pelo número final do benefício pode ser feita diretamente pelo aplicativo oficial Meu INSS ou pela central telefônica 135. Da mesma forma, o abono salarial do PIS/Pasep, pago pela Caixa Econômica Federal e pelo Banco do Brasil aos trabalhadores formais que cumpriram os requisitos do ano-base, tem seu teto fixado em R$ 1.621,00 em 2026 (calculado de forma proporcional aos meses trabalhados, à razão de 1/12 por mês de serviço com registro), enquanto o piso das parcelas do seguro-desemprego também não pode ser inferior ao mínimo vigente, sendo consultável na Carteira de Trabalho Digital.
- Aposentadorias, pensões e auxílios previdenciários: cerca de 25 milhões de beneficiários da rede do INSS têm suas folhas de pagamento reajustadas anualmente pela variação do salário mínimo ou do INPC.
- Benefício de Prestação Continuada (BPC/Loas): aproximadamente 5 milhões de idosos e pessoas com deficiência em situação de vulnerabilidade recebem o repasse mensal integral de R$ 1.621,00 em 2026.
- Abono salarial PIS/Pasep: têm direito ao saque proporcional ou integral (até R$ 1.621,00 em 2026) os profissionais que trabalharam com carteira assinada por pelo menos 30 dias no ano-base de apuração e receberam até dois salários mínimos médios.
- Seguro-desemprego: o cálculo das cotas para trabalhadores dispensados sem justa causa leva em conta a média dos três últimos salários anteriores à demissão, respeitando sempre o piso nacional de R$ 1.621,00 como parcela mínima.
Reflexos nos custos do comércio, construção civil, campo e indústria
A atualização anual das folhas salariais produz resultados distintos conforme a estrutura de custos e o perfil de clientela de cada ramo produtivo. No comércio varejista e no segmento de supermercados, a elevação do piso para R$ 1.621,00 e a perspectiva de R$ 1.741,00 funcionam como motores de expansão do faturamento, visto que a base da pirâmide salarial converte o ganho extra em compras imediatas de bens de consumo não duráveis e eletrodomésticos. O varejo nacional, que já havia contabilizado expansão de 3,5% no volume de vendas durante o ciclo de 2024, apoia-se justamente na massa salarial ampliada para sustentar o giro de estoques.
No setor da construção civil, os efeitos dividem-se entre a elevação da folha de pagamento nos canteiros de obras e o aquecimento da procura por imóveis. Ao mesmo tempo em que o reajuste encarece a contratação de serventes e auxiliares, a ampliação da renda formal das famílias e o financiamento de programas habitacionais públicos mantêm a demanda por moradias populares em patamar elevado. Já nas atividades agropecuárias, sobretudo em pequenas e médias propriedades rurais de agricultura familiar ou culturas intensivas em mão de obra, a correção do piso nacional pressiona diretamente o custo de produção da safra, dado que grande parte dos trabalhadores do campo tem seus vencimentos vinculados ao mínimo federal.
As indústrias de transformação e manufatura intensivas em pessoal, com destaque para os polos calçadista e de confecção têxtil, lidam com uma compressão maior nas margens operacionais quando o custo unitário do trabalho sobe acima da inflação. Como essas fábricas disputam espaço no mercado doméstico e externo com mercadorias importadas de países asiáticos, o repasse integral do aumento salarial para o preço final dos produtos nem sempre é viável. Como resposta gerencial, empresas do setor industrial têm direcionado recursos para a modernização de maquinário, automação de linhas de montagem e programas de qualificação técnica dos operários, buscando compensar o encarecimento da folha por meio de ganhos de produtividade por hora trabalhada.
Diferenças entre o valor federal e os pisos estaduais pelo país
A legislação trabalhista brasileira estabelece que nenhum trabalhador formal pode receber menos que o salário mínimo nacional de R$ 1.621,00 em 2026, mas faculta às unidades da Federação a instituição de pisos salariais regionais superiores ao patamar da União para categorias profissionais que não possuam convenção ou acordo coletivo próprio. Na referência das leis estaduais vigentes a partir de 2025, o estado de São Paulo estruturou sua faixa salarial regional em R$ 1.640,00 para categorias como trabalhadores domésticos, serventes da construção civil e cuidadores, enquanto o estado do Rio de Janeiro contou com faixa regional de R$ 1.609,00 aplicável a funções como auxiliares de escritório e comerciários — lembrando que, por força constitucional, nenhuma faixa estadual pode pagar valor inferior aos R$ 1.621,00 federais em 2026, prevalecendo sempre o montante maior para o empregado.
A criação dessas tabelas estaduais pelas Assembleias Legislativas e governos locais tem o propósito de calibrar a remuneração básica de acordo com o custo de vida específico e o dinamismo econômico de cada região, geralmente mais caro nos grandes centros industrializados do Sul e do Sudeste. Apesar da obrigatoriedade legal para os empregadores formais enquadrados nas faixas estaduais, o grau de cumprimento efetivo apresenta variações importantes no interior e em microempresas, além de não alcançar o contingente sem carteira assinada, onde o valor federal continua sendo a principal referência de negociação.
- São Paulo: legislação estadual fixou patamar de R$ 1.640,00 na referência de 2025 para empregados domésticos, trabalhadores agropecuários e operários da construção civil, permanecendo acima do piso nacional de R$ 1.621,00 de 2026.
- Rio de Janeiro: tabela regional contou com faixa de R$ 1.609,00 em 2025 para auxiliares administrativos e comerciários, casos em que a empresa é obrigada a garantir no mínimo os R$ 1.621,00 federais vigentes em 2026.
- Paraná: piso regional estruturado em faixas que alcançaram R$ 1.750,00 para trabalhadores da agropecuária e de setores industriais já na tabela de 2025.
- Santa Catarina: faixas salariais estaduais atingiram R$ 1.680,00 para profissionais empregados no comércio e na prestação de serviços na referência de 2025.
Metas de superávit primário, trava de 2,5% e contas da União
A definição do salário mínimo ocupa o centro das deliberações sobre sustentabilidade fiscal em Brasília porque cada real adicionado ao piso multiplica-se automaticamente pelas milhões de matrículas do INSS e de auxílios federais. As despesas com a Previdência Social já absorviam cerca de 40% de todo o orçamento da União em 2024, e a continuidade dos ganhos reais exige compensação do lado das receitas ou contenção em outras rubricas. Para impedir que o crescimento das despesas obrigatórias inviabilizasse o arcabouço fiscal, o Congresso Nacional aprovou no fim de 2024 uma mudança na regra de valorização do salário mínimo, estabelecendo que o ganho real derivado do PIB fica limitado ao teto máximo de 2,5% acima da inflação medida pelo INPC — regra que já balizou a formação dos R$ 1.621,00 de 2026 e o teto de 2,3% de ganho real usado para projetar os R$ 1.741,00 de 2027.
No texto do PLOA de 2027 (PLN 24/2026), enviado ao Legislativo em 31 de agosto de 2026, o Ministério da Fazenda detalhou um orçamento total de R$ 7,4 trilhões para o ano seguinte, dividido entre R$ 3,8 trilhões em despesas financeiras (como rolagem da dívida pública) e R$ 3,4 trilhões em despesas primárias. A peça orçamentária trabalha com projeção de crescimento do PIB de 2,46% em 2027, inflação oficial estimada em 3,6%, taxa básica de juros (Selic) média de 12,53% ao ano e cotação média do dólar em R$ 5,22. Do lado do resultado fiscal, após um ciclo anterior em que as discussões giravam em torno de déficit projetado de R$ 70 bilhões frente a uma expansão real de 8,2% na arrecadação federal de 2024, a LDO de 2026 estipulou meta de superávit primário de R$ 34,3 bilhões (0,25% do PIB), enquanto o PLOA de 2027 fixa uma previsão de superávit primário de R$ 18,6 bilhões (pouco mais de 0,1% do PIB, dentro da diretriz plurianual da LDO que aponta metas de 0,5% do PIB em 2027 e 1% do PIB em 2028 para estabilizar a dívida bruta).
O debate técnico entre economistas permanece dividido quanto aos efeitos secundários da indexação orçamentária. Correntes mais ortodoxas sustentam que reajustes reais contínuos em benefícios previdenciários e salários públicos comprimem a margem de investimentos em infraestrutura e podem gerar pressão inflacionária sobre o setor de serviços, onde o custo da mão de obra é predominante. Já os economistas que defendem a política de valorização argumentam que a trava de 2,5% de ganho real protege o orçamento público de distorções excessivas ao mesmo tempo em que preserva a distribuição de renda e sustenta a arrecadação tributária via consumo no mercado doméstico.
Programas de formalização e regras para o Microempreendedor Individual
A existência de aproximadamente 38 milhões de pessoas trabalhando na informalidade em todo o território brasileiro representa o principal gargalo para que a elevação do piso de R$ 1.621,00 se converta em melhoria generalizada de renda. Prestadores de serviços por conta própria sem CNPJ, ambulantes e diaristas sem vínculo empregatício não possuem garantia legal de remuneração mínima e, historicamente, auferem ganhos inferiores ao piso da CLT: em levantamentos de 2024, por exemplo, o rendimento médio mensal do segmento informal situava-se em R$ 1.200,00, abaixo dos R$ 1.412,00 vigentes naquele período.
A principal porta de entrada institucional para a proteção previdenciária desse público tem sido o regime do Microempreendedor Individual (MEI), que permite a formalização simplificada com cobertura de aposentadoria por idade, auxílio por incapacidade e salário-maternidade no valor de um salário mínimo (R$ 1.621,00 em 2026). Como a contribuição previdenciária mensal do MEI — recolhida por meio do Documento de Arrecadação do Simples Nacional (DAS) — corresponde a 5% do piso nacional vigente (ou 12% para o MEI Caminhoneiro), todo reajuste do salário mínimo corrige automaticamente o valor da guia mensal paga pelo microempreendedor, ao mesmo tempo em que o governo federal discute medidas de incentivo ao crédito, facilitação tributária e educação financeira para ampliar a permanência desses autônomos na economia formal.
Posição da remuneração brasileira frente a outros países
Quando o piso salarial brasileiro é convertido para a moeda norte-americana para fins de comparação internacional — operação que resultava em aproximadamente US$ 292,00 na referência de R$ 1.518,00 com câmbio de R$ 5,20, e que alcança cerca de US$ 311,00 considerando os R$ 1.621,00 de 2026 ou US$ 333,50 na projeção de R$ 1.741,00 com o dólar estimado a R$ 5,22 no PLOA 2027 —, o montante nominal permanece inferior ao praticado em diversas nações vizinhas da América Latina. Levantamentos comparativos da região mostram patamares nominais mais elevados em países como o Uruguai (cerca de US$ 500,00), o Chile (US$ 450,00) e a Argentina (US$ 320,00 em conversões ajustadas pela variação inflacionária local), além de uma distância acentuada em relação a economias desenvolvidas, como os Estados Unidos (onde o piso federal de referência equivale a US$ 1.256,00 mensais) e a Austrália (cerca de US$ 2.300,00).
Analistas do mercado de trabalho ponderam, contudo, que a conversão cambial simples não captura a paridade do poder de compra interna de cada território. Como os custos de habitação, serviços básicos e alimentação in natura em municípios do interior e zonas rurais do Brasil costumam ser mais baixos em dólares do que nos grandes centros de países desenvolvidos, a capacidade real de consumo do salário mínimo doméstico mostra-se superior à sugerida pela cotação bruta da moeda estrangeira, embora o Brasil tenha ocupado a 12ª colocação nos rankings regionais latino-americanos de remuneração base, atrás também da Costa Rica. No cronograma oficial de Brasília, o próximo passo institucional ocorrerá na primeira quinzena de dezembro de 2026, quando o IBGE divulgará o INPC fechado de novembro e o Congresso Nacional votará o texto final do PLN 24/2026 para cravar o salário mínimo que entrará em vigor em 1º de janeiro de 2027.
- Chile: remuneração mínima nacional situada na faixa de US$ 450,00 mensais, acompanhada por elevado índice de formalização contratual na força de trabalho.
- Argentina: piso salarial estimado em cerca de US$ 320,00 nas conversões de referência, mas submetido a constantes revisões em razão do quadro de inflação elevada no país.
- México: valor base referenciado em torno de US$ 250,00 nos levantamentos comparativos, passando por políticas de recomposição anual acima dos índices de preços.
- Uruguai: patamar mínimo na casa de US$ 500,00 mensais, figurando no topo das tabelas de remuneração básica da América do Sul.