Minha Casa Minha Vida amplia acesso: como a Faixa 4 se compara ao SBPE para imóveis de até R$ 500 mil? Por Maria
Atualizado 15 min de leitura
 |
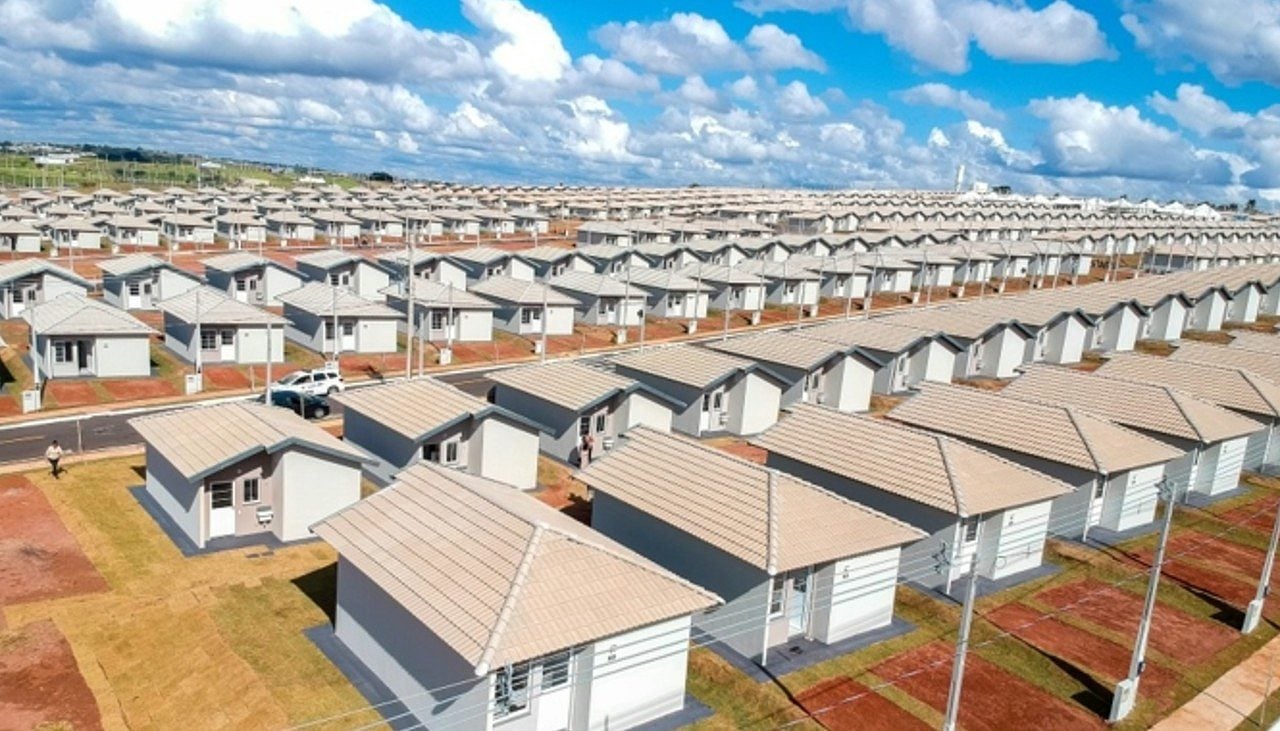
O programa Minha Casa Minha Vida ganhou uma nova configuração que promete ampliar o acesso à casa própria para a classe média brasileira. Recentemente, o governo federal anunciou a criação da Faixa 4, uma linha de financiamento voltada para famílias com renda mensal entre R$ 8 mil e R$ 12 mil. Com a possibilidade de financiar imóveis de até R$ 500 mil, essa modalidade surge como uma alternativa ao tradicional financiamento pelo Sistema Brasileiro de Poupança e Empréstimo (SBPE). A iniciativa, que prevê atender inicialmente 120 mil famílias, levanta uma questão central: qual é a melhor escolha para quem busca realizar o sonho da moradia? A resposta depende de uma análise cuidadosa das condições oferecidas por cada opção, considerando taxas de juros, prazos de pagamento e impacto no orçamento familiar.
A Faixa 4 do Minha Casa Minha Vida foi desenhada para preencher uma lacuna no mercado imobiliário, oferecendo condições diferenciadas para um público que, até então, não se enquadrava nas faixas anteriores do programa. Diferentemente das faixas 1, 2 e 3, que atendem famílias com renda até R$ 8 mil, a nova modalidade foca na classe média, um segmento que frequentemente enfrenta dificuldades para acessar financiamentos com juros acessíveis. Com taxas de juros fixadas em 10,5% ao ano e prazos de até 420 meses, equivalente a 35 anos, a linha utiliza recursos do Fundo de Garantia do Tempo de Serviço (FGTS) e do Fundo Social do Pré-Sal, garantindo maior disponibilidade financeira para os contratos.
Siga o Mix Vale no Google e veja nossas notícias primeiro
Por outro lado, o SBPE, amplamente utilizado por bancos como a Caixa Econômica Federal, Bradesco e Itaú, continua sendo uma opção consolidada no mercado. Esse sistema, que depende dos recursos captados na caderneta de poupança, costuma oferecer taxas de juros que variam entre 11% e 13% ao ano, dependendo do perfil do cliente e da instituição financeira. Embora o SBPE permita financiar imóveis de valores semelhantes, ele não conta com os benefícios de subsídios ou condições especiais que caracterizam o Minha Casa Minha Vida, o que pode encarecer o custo total do financiamento.
O que é a Faixa 4 do Minha Casa Minha Vida?
A criação da Faixa 4 representa um marco na evolução do Minha Casa Minha Vida, programa habitacional lançado em 2009 e relançado em 2023 com ajustes para atender melhor às demandas da população. A nova faixa foi oficializada por meio de um decreto presidencial, que direcionou R$ 30 bilhões para o financiamento, sendo R$ 15 bilhões provenientes do Fundo Social do Pré-Sal e outros R$ 15 bilhões de instituições financeiras. A expectativa é que, a partir de maio, os interessados possam iniciar o processo de adesão, com a Caixa Econômica Federal ajustando seus sistemas para operacionalizar a linha.
Famílias com renda bruta mensal entre R$ 8 mil e R$ 12 mil podem se beneficiar da Faixa 4, que permite a compra de imóveis novos ou na planta com valor máximo de R$ 500 mil. A taxa de juros de 10,5% ao ano é um dos principais atrativos, especialmente quando comparada às condições de mercado. Além disso, o prazo estendido de até 35 anos facilita o pagamento, reduzindo o valor das parcelas mensais e tornando o financiamento mais acessível para o orçamento familiar.
Outro ponto relevante é a ausência de subsídios diretos na Faixa 4, diferentemente das faixas inferiores, que oferecem descontos de até 95% do valor do imóvel para famílias de baixa renda. Mesmo sem esse benefício, a nova modalidade mantém taxas competitivas, o que a torna uma opção atraente para quem busca financiar imóveis em grandes centros urbanos, onde os preços tendem a ser mais elevados.
- Quem pode participar? Famílias com renda mensal entre R$ 8 mil e R$ 12 mil, sem imóvel próprio no nome.
- Valor máximo do imóvel: Até R$ 500 mil, incluindo unidades novas ou na planta.
- Taxa de juros: 10,5% ao ano, com prazo de até 420 meses.
- Recursos disponíveis: R$ 30 bilhões, divididos entre Fundo Social do Pré-Sal e instituições financeiras.
Como funciona o financiamento pelo SBPE?
O Sistema Brasileiro de Poupança e Empréstimo é uma das principais modalidades de financiamento imobiliário no país. Utilizado por bancos públicos e privados, ele se baseia nos recursos captados por meio da caderneta de poupança, que são direcionados para o crédito habitacional. Diferentemente do Minha Casa Minha Vida, o SBPE não está vinculado a programas governamentais, o que significa que suas condições variam conforme a política de cada instituição financeira.
No SBPE, as taxas de juros costumam ser mais altas, partindo de 11% ao ano e podendo chegar a 13% ou mais, dependendo de fatores como o relacionamento do cliente com o banco, o valor do imóvel e o prazo do contrato. O prazo máximo geralmente é de 35 anos, semelhante à Faixa 4, mas a ausência de subsídios ou taxas fixas pode resultar em um custo total mais elevado ao longo do financiamento.
Além disso, o SBPE exige uma análise de crédito rigorosa, com critérios que incluem comprovação de renda, histórico financeiro e ausência de restrições cadastrais. Para imóveis de até R$ 500 mil, a modalidade permite financiar até 80% do valor, exigindo uma entrada de pelo menos 20%. Essa exigência pode ser um obstáculo para famílias com renda próxima do teto da Faixa 4, que muitas vezes enfrentam dificuldades para acumular o valor necessário para a entrada.
Comparando as duas opções
A escolha entre a Faixa 4 do Minha Casa Minha Vida e o SBPE depende de uma série de fatores, incluindo a capacidade financeira da família, o planejamento de longo prazo e as condições específicas de cada contrato. A Faixa 4 se destaca por oferecer uma taxa de juros fixa e mais baixa, o que proporciona maior previsibilidade ao longo dos 35 anos de financiamento. Essa característica é especialmente vantajosa em um cenário de instabilidade econômica, onde taxas variáveis podem aumentar o custo do crédito.
Por outro lado, o SBPE pode ser mais flexível em alguns aspectos, como a possibilidade de negociar condições com o banco, especialmente para clientes com bom relacionamento ou histórico financeiro sólido. Além disso, o SBPE não impõe restrições específicas quanto ao tipo de imóvel, permitindo a compra de unidades usadas, desde que atendam aos critérios de avaliação do banco. Na Faixa 4, a prioridade é dada a imóveis novos ou na planta, o que pode limitar as opções em algumas regiões.
Um aspecto crucial na comparação é o impacto das taxas de juros no custo total do financiamento. Para um imóvel de R$ 500 mil, com entrada de 20% e financiamento de R$ 400 mil, a diferença de 1% na taxa de juros pode representar uma economia significativa ao longo de 35 anos. Na Faixa 4, com 10,5% ao ano, o valor total pago tende a ser menor do que no SBPE, onde taxas de 11,5% ou mais são comuns.
Benefícios da Faixa 4 para a classe média
A introdução da Faixa 4 no Minha Casa Minha Vida reflete uma tentativa do governo de ampliar o alcance do programa, incluindo um público que, embora tenha renda razoável, enfrenta dificuldades para acessar financiamentos acessíveis. Em grandes cidades como São Paulo, Rio de Janeiro e Brasília, onde o preço médio dos imóveis supera os R$ 400 mil, a nova modalidade oferece uma alternativa viável para famílias que antes dependiam exclusivamente do mercado tradicional.
A taxa de juros de 10,5% ao ano, combinada com o prazo estendido, permite que as parcelas sejam mais compatíveis com o orçamento de famílias na faixa de renda entre R$ 8 mil e R$ 12 mil. Isso é particularmente importante em um contexto de alta nos preços dos imóveis, que registrou um aumento de 11% em 2024, segundo índices do mercado imobiliário. Com a Faixa 4, o governo espera não apenas facilitar o acesso à moradia, mas também estimular o setor da construção civil, responsável por gerar milhares de empregos diretos e indiretos.
Além disso, a utilização de recursos do FGTS e do Fundo Social do Pré-Sal garante a sustentabilidade financeira da Faixa 4, reduzindo a pressão sobre a caderneta de poupança, que tem enfrentado saques expressivos nos últimos anos. Essa estratégia permite que o programa mantenha condições competitivas sem comprometer sua viabilidade a longo prazo.

Limitações e desafios do SBPE
Apesar de ser uma opção consolidada, o SBPE apresenta desafios que podem dificultar o acesso de famílias da classe média. A dependência dos recursos da poupança é um dos principais gargalos, especialmente em períodos de alta nos juros ou retração econômica. Nos últimos anos, a saída de recursos da caderneta de poupança levou bancos a adotarem medidas mais restritivas, como a redução do percentual financiado e o aumento das taxas de juros.
Outro obstáculo é a exigência de entrada, que no SBPE pode variar entre 20% e 30% do valor do imóvel. Para um imóvel de R$ 500 mil, isso significa desembolsar entre R$ 100 mil e R$ 150 mil, um montante que nem sempre está ao alcance de famílias com renda próxima do teto da Faixa 4. Além disso, a ausência de subsídios ou taxas fixas aumenta o risco de variações no custo do financiamento, especialmente em contratos de longo prazo.
A análise de crédito no SBPE também tende a ser mais rigorosa, exigindo comprovantes detalhados de renda, estabilidade financeira e ausência de dívidas. Para autônomos ou profissionais com renda variável, esse processo pode ser um entrave, enquanto a Faixa 4 adota critérios mais inclusivos, alinhados com a proposta de facilitar o acesso à moradia.
- Taxas mais altas: Juros entre 11% e 13% ao ano, dependendo do banco.
- Entrada elevada: Mínimo de 20% a 30% do valor do imóvel.
- Flexibilidade limitada: Menor previsibilidade em cenários de alta nos juros.
- Público amplo: Não há restrição de renda, mas exige maior capacidade financeira.
Impactos econômicos da Faixa 4
A criação da Faixa 4 não beneficia apenas as famílias interessadas em adquirir a casa própria, mas também tem reflexos significativos na economia. O setor da construção civil, um dos pilares do crescimento econômico, ganha impulso com o aumento da demanda por imóveis novos. Estima-se que cada unidade habitacional financiada pelo Minha Casa Minha Vida gere, em média, três empregos diretos e cinco indiretos, abrangendo desde operários até fornecedores de materiais.
Em 2024, o programa já contratou mais de 1,4 milhão de unidades habitacionais, superando as metas iniciais. Com a inclusão da Faixa 4, a projeção é atingir 3 milhões de unidades até 2026, um marco que reforça o compromisso do governo com a redução do déficit habitacional. A injeção de R$ 30 bilhões na nova faixa também estimula o mercado imobiliário, que enfrentou desafios recentes devido à escassez de recursos da poupança.
Além disso, a priorização de imóveis novos na Faixa 4 contribui para a renovação do parque habitacional brasileiro, promovendo construções mais modernas e sustentáveis. Esse foco também alivia a pressão sobre o mercado de imóveis usados, que tem registrado alta demanda e preços crescentes em algumas regiões.
Passos para aderir à Faixa 4
Famílias interessadas em aproveitar as condições da Faixa 4 devem seguir um processo estruturado para garantir a aprovação do financiamento. O primeiro passo é verificar se a renda bruta mensal está dentro do intervalo de R$ 8 mil a R$ 12 mil, considerando a soma dos rendimentos de todos os membros do grupo familiar. É necessário também não possuir imóvel próprio registrado, uma exigência comum às faixas do Minha Casa Minha Vida.
A escolha do imóvel é outro etapa crucial, já que a Faixa 4 prioriza unidades novas ou na planta com valor de até R$ 500 mil. Construtoras parceiras do programa, como MRV, Direcional e Tenda, oferecem empreendimentos enquadrados nessas condições, especialmente em regiões metropolitanas. Após selecionar o imóvel, a família deve submeter a documentação à Caixa Econômica Federal, que realiza a análise de crédito e valida o enquadramento no programa.
O processo de aprovação pode levar até 30 dias, dependendo da complexidade do caso. Uma vez aprovado, o contrato de financiamento é assinado, detalhando as condições de pagamento, incluindo taxa de juros, prazo e valor das parcelas. A Caixa também permite o uso do saldo do FGTS para abater a entrada ou amortizar parcelas, desde que o solicitante atenda aos critérios do fundo.
Calendário de implementação
A operacionalização da Faixa 4 segue um cronograma definido para garantir a adesão eficiente dos interessados. Abaixo, os principais marcos do processo:
- Abril: Anúncio oficial da criação da Faixa 4 e aprovação das regras pelo Conselho Curador do FGTS.
- Maio: Início da operacionalização pela Caixa Econômica Federal, com abertura de cadastros.
- Junho a dezembro: Contratação das primeiras 120 mil unidades habitacionais previstas para 2025.
- 2026: Expansão da faixa, com meta de atender mais 120 mil famílias.
Cuidados ao escolher o financiamento
Escolher entre a Faixa 4 e o SBPE exige planejamento financeiro cuidadoso para evitar armadilhas comuns no processo de financiamento. Um dos erros mais frequentes é subestimar o impacto das parcelas no orçamento familiar. Especialistas recomendam que o valor das prestações não ultrapasse 30% da renda mensal, garantindo espaço para outras despesas essenciais.
Outro cuidado importante é avaliar o custo total do financiamento, que inclui não apenas o valor do imóvel, mas também os juros acumulados ao longo dos anos. Na Faixa 4, a taxa fixa de 10,5% oferece maior previsibilidade, mas é fundamental simular diferentes cenários para entender o impacto a longo prazo. No SBPE, a possibilidade de taxas variáveis exige atenção redobrada, especialmente em períodos de alta na taxa Selic.
A localização do imóvel também deve ser considerada, já que a valorização da região pode influenciar o retorno do investimento. Em cidades com mercado imobiliário aquecido, como São Paulo e Recife, a compra de imóveis novos pela Faixa 4 pode ser mais vantajosa, enquanto o SBPE pode oferecer maior flexibilidade em áreas com oferta diversificada de imóveis usados.
Perspectivas para o mercado imobiliário
A ampliação do Minha Casa Minha Vida com a Faixa 4 chega em um momento estratégico para o mercado imobiliário brasileiro. Após anos de desafios, incluindo a pandemia e a alta nos juros, o setor busca recuperação, e o programa habitacional desempenha um papel central nesse processo. Em 2024, o crescimento do PIB da construção civil atingiu 5,1%, superando a média nacional, impulsionado em grande parte pelas contratações do Minha Casa Minha Vida.
A nova faixa também responde a uma demanda reprimida por financiamentos acessíveis para a classe média, que enfrenta barreiras no acesso ao crédito tradicional. Com a redução da pressão sobre a poupança, o governo espera equilibrar a oferta de recursos, beneficiando tanto o Minha Casa Minha Vida quanto o SBPE. Essa dinâmica pode estimular a concorrência entre bancos, resultando em condições mais favoráveis para os consumidores.
Para as construtoras, a Faixa 4 abre novas oportunidades de negócios, especialmente em regiões metropolitanas, onde a demanda por imóveis na faixa de R$ 400 mil a R$ 500 mil é crescente. Empresas que já atuam no programa, como a MRV, planejam expandir seus portfólios, lançando empreendimentos voltados para esse público. A expectativa é que o volume de lançamentos residenciais cresça 10% em 2025, refletindo o otimismo do setor.
Alternativas para famílias fora da Faixa 4
Famílias com renda superior a R$ 12 mil ou que não se enquadram nos critérios da Faixa 4 ainda podem explorar o SBPE ou outras linhas de crédito disponíveis no mercado. Bancos privados, como Santander e Banco do Brasil, oferecem condições competitivas para financiamentos imobiliários, com taxas que variam conforme o perfil do cliente. Além disso, cooperativas habitacionais e consórcios imobiliários são alternativas para quem prefere evitar financiamentos de longo prazo.
No caso do SBPE, a possibilidade de usar o FGTS para abater parcelas ou quitar o saldo devedor é um benefício importante, especialmente para trabalhadores com saldo acumulado no fundo. Já os consórcios, embora exijam maior planejamento, permitem adquirir imóveis sem a incidência de juros, apenas com taxas administrativas.
Independentemente da modalidade escolhida, a decisão deve ser baseada em uma análise detalhada do orçamento familiar, considerando não apenas o custo imediato, mas também a projeção de despesas futuras. Ferramentas como simuladores de financiamento, disponíveis nos sites da Caixa e de outros bancos, ajudam a comparar cenários e escolher a opção mais adequada.