Governo reajusta faixas de renda e valores do Minha Casa Minha Vida para ampliar acesso em 2025 Por Luís Pereira
6 min de leitura
 |
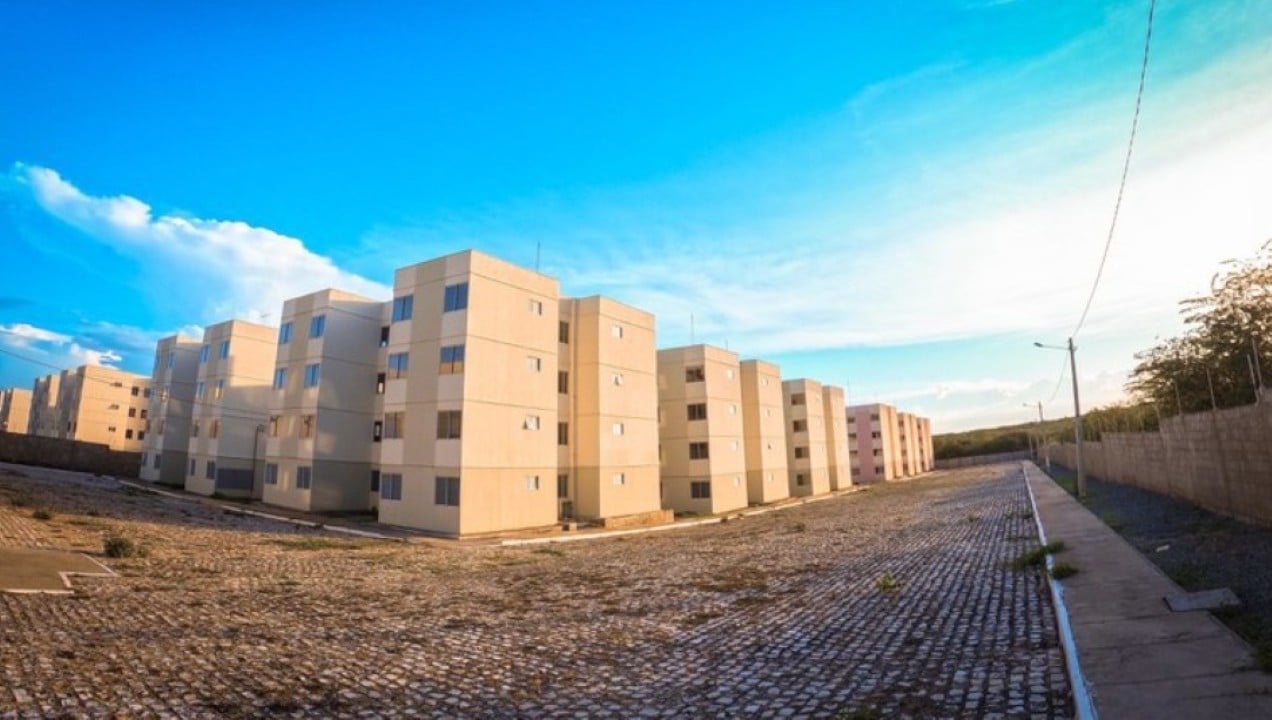
O programa habitacional Minha Casa, Minha Vida passará por significativas atualizações em 2025, com o governo federal anunciando reajustes nas faixas de renda e nos limites de valores dos imóveis. Essas mudanças visam expandir o alcance da iniciativa, permitindo que mais famílias brasileiras, especialmente aquelas de menor poder aquisitivo, tenham acesso facilitado à casa própria. A medida reafirma o compromisso com a redução do déficit habitacional em todo o território nacional, buscando proporcionar moradia digna e segura para milhões de cidadãos.
A reestruturação do programa é uma resposta direta às flutuações econômicas e à necessidade contínua de adaptação às realidades do mercado imobiliário e da população. A expectativa é que as novas regras desburocratizem o processo de aquisição e impulsionem o setor da construção civil, gerando empregos e renda em diversas regiões. O foco primordial permanece na inclusão social e na melhoria das condições de vida das famílias elegíveis.
Siga o Mix Vale no Google e veja nossas notícias primeiro
Para 2025, as principais alterações projetam-se para:
* Revisão dos limites de renda para enquadramento nas diferentes faixas.
* Aumento do valor máximo dos imóveis financiáveis.
* Possível ampliação dos subsídios governamentais.
Critérios de renda e subsídios atualizados
As faixas de renda do Minha Casa, Minha Vida, que determinam o nível de subsídio e as condições de financiamento, receberão um importante reajuste para 2025. A Faixa 1, por exemplo, destinada a famílias com renda bruta mensal mais baixa, poderá ter seu teto elevado para permitir que um número maior de lares se qualifique para as condições mais favoráveis, incluindo subsídios substanciais e juros quase nulos.
Essa atualização é crucial para acompanhar a valorização do salário mínimo e a inflação acumulada, garantindo que o programa continue a atender quem mais precisa. Os ajustes visam preservar o poder de compra e a capacidade de pagamento das prestações, tornando o sonho da casa própria uma realidade acessível para diversas camadas da sociedade.
A Faixa 2, que abrange famílias com renda intermediária, também terá seus limites revisados, proporcionando acesso a taxas de juros mais atrativas do que as oferecidas pelo mercado tradicional. Por sua vez, a Faixa 3, destinada a famílias com renda um pouco mais elevada, poderá se beneficiar de condições de financiamento diferenciadas e com subsídios menores, mas ainda vantajosos.
As condições de financiamento, incluindo o valor da entrada e o prazo de pagamento, serão adaptadas para cada faixa, com foco em facilitar a aprovação do crédito. A expectativa é que o governo mantenha uma política de juros diferenciada para as faixas de menor renda, incentivando a adesão ao programa.
Valor dos imóveis e áreas urbanas
O limite máximo para o valor dos imóveis a serem financiados pelo Minha Casa, Minha Vida também será ajustado em 2025, refletindo a dinâmica do mercado imobiliário. Essa medida é fundamental para que o programa consiga adquirir ou construir unidades em grandes centros urbanos, onde os custos de terrenos e construção são historicamente mais elevados.
A valorização imobiliária em diferentes regiões do país exige uma flexibilização dos tetos de preço para que o programa permaneça relevante e eficaz. A decisão de aumentar esses limites busca evitar a exclusão de municípios com maior custo de vida, garantindo que as famílias em áreas metropolitanas também possam ser contempladas.
Requisitos de participação e documentação
A participação no Minha Casa, Minha Vida em 2025 continuará exigindo que as famílias atendam a critérios específicos, projetados para garantir que os benefícios cheguem a quem realmente necessita. Os candidatos não podem ser proprietários, cessionários ou promitentes compradores de imóvel residencial em qualquer localidade do país, nem possuir financiamento ativo de imóvel. Além disso, a renda familiar bruta mensal é um fator determinante para o enquadramento em uma das faixas do programa.
A documentação necessária para o processo de inscrição e aprovação inclui identificação pessoal, comprovantes de renda e residência, certidão de casamento ou declaração de união estável, e outros documentos que comprovem a situação familiar e financeira. A análise de crédito é feita pela Caixa Econômica Federal, agente financeiro do programa, que verifica a capacidade de pagamento das prestações.
É fundamental que os interessados mantenham sua documentação em dia e estejam atentos aos prazos e exigências para garantir a participação no processo seletivo. A transparência na apresentação das informações é crucial para a elegibilidade.
Impacto na construção civil
A ampliação do Minha Casa, Minha Vida para 2025 terá um impacto significativo na indústria da construção civil. Com o aumento da demanda por unidades habitacionais, o setor espera um aquecimento considerável, resultando na criação de milhares de novos postos de trabalho diretos e indiretos. Este cenário impulsiona toda a cadeia produtiva, desde a fabricação de materiais até a prestação de serviços especializados.
Os investimentos públicos no programa servem como um motor para o desenvolvimento econômico local e regional, gerando um ciclo virtuoso de crescimento e oportunidades. A construção de novas moradias não apenas supre a demanda habitacional, mas também melhora a infraestrutura urbana e a qualidade de vida nas comunidades.
Processo de inscrição para novos beneficiários
O processo de inscrição para o Minha Casa, Minha Vida em 2025 seguirá os trâmites já estabelecidos, com algumas adaptações para otimizar o atendimento. Para a Faixa 1, as famílias deverão se inscrever nos órgãos responsáveis pelo programa em seus municípios, como secretarias de habitação, que realizam a seleção e encaminham os cadastros para a Caixa Econômica Federal.
Já para as Faixas 2 e 3, o interessado pode procurar diretamente uma construtora que trabalhe com o programa ou uma agência da Caixa. É importante que os candidatos busquem informações atualizadas nos canais oficiais do governo e da Caixa para evitar fraudes e garantir que todos os passos sejam seguidos corretamente, desde a coleta de documentos até a assinatura do contrato de financiamento.
As novas diretrizes visam simplificar o acesso, mas a atenção aos detalhes e a busca por informações fidedignas são cruciais para o sucesso da adesão ao programa habitacional.
Metas e projeções governamentais
As metas do governo para o Minha Casa, Minha Vida em 2025 incluem a contratação de novas unidades e a entrega de moradias já em construção. A expansão do programa é parte de uma estratégia maior para combater o déficit habitacional, estimado em milhões de unidades em todo o Brasil. A prioridade será dada às famílias em situação de vulnerabilidade social e àquelas que nunca tiveram acesso à casa própria. A projeção é que a iniciativa contribua para a redução das desigualdades sociais e promova a dignidade para um número recorde de famílias em todo o país.