Seguro de celular sem cobertura para furto simples: o que o STJ e os tribunais decidem Por Jeronimo Santos
2 min de leitura
 |
Seguro de celular que exclui o furto simples pode ser contestado na Justiça quando a cláusula não deixa claro o que fica de fora. Tribunais já reconheceram que a limitação, sem explicação acessível ao consumidor, pode ser considerada abusiva.
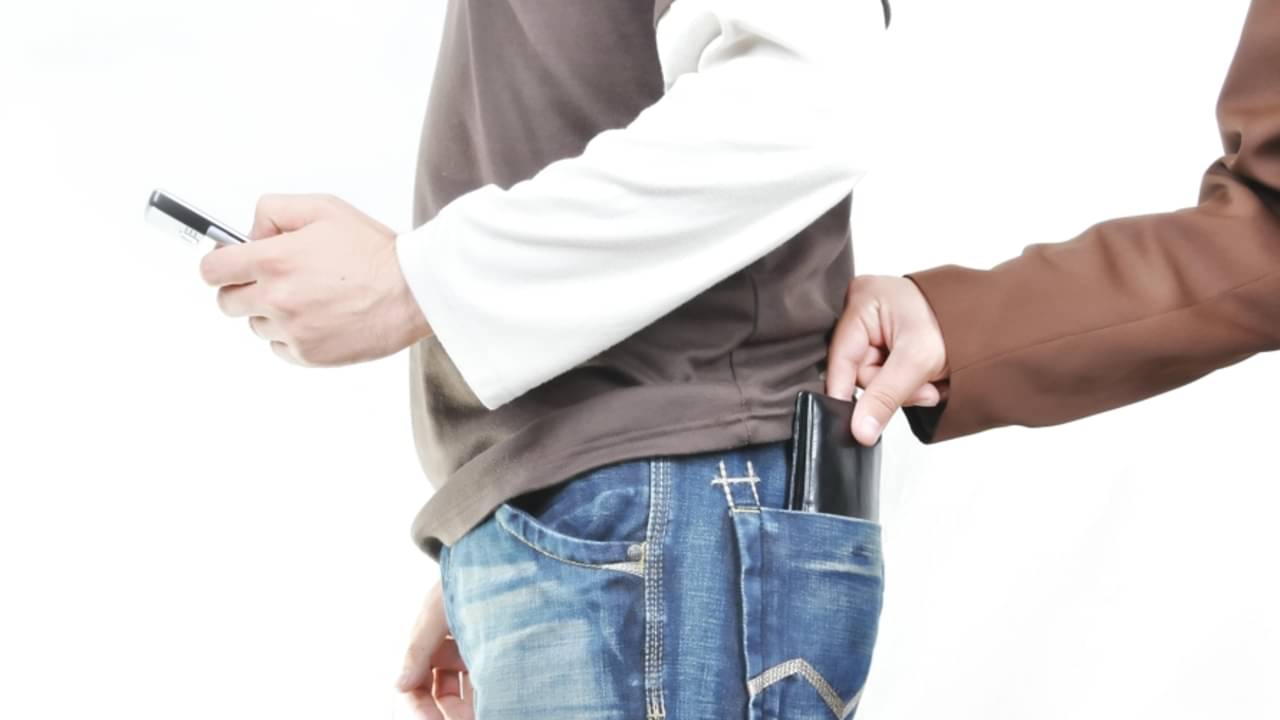
O furto simples é aquele em que o celular é levado sem violência e sem deixar vestígios, como um aparelho tirado da bolsa sem que a vítima perceba. O Código Penal, no artigo 155, parágrafo 4º, reserva a modalidade qualificada para casos como rompimento de obstáculo, fraude, escalada, destreza e concurso de duas ou mais pessoas. Quando a apólice cobre só o furto qualificado, a vítima de um furto discreto fica sem indenização.
Siga o Mix Vale no Google e veja nossas notícias primeiro
O que o consumidor deve checar na apólice
- Se a cobertura cita roubo, furto qualificado ou furto simples.
- Se a exclusão aparece em destaque na proposta e nas condições gerais.
- Se o contrato explica a diferença entre os tipos de furto em linguagem simples.
- Se o boletim de ocorrência registrou o crime como furto simples ou qualificado.
A clareza da cláusula decide a disputa
O Superior Tribunal de Justiça já entendeu que a cláusula que prevê cobertura apenas contra o furto qualificado, sem esclarecer o alcance dessa distinção ao consumidor, pode ser abusiva. O Código de Defesa do Consumidor exige, no artigo 6º, inciso III, informação adequada e clara. O artigo 54, parágrafo 4º, determina que cláusulas que limitem direitos sejam redigidas com destaque.
Há decisões nos dois sentidos
Nem toda exclusão é derrubada. Em 2016, o 2º Juizado Especial Cível de Brasília julgou improcedente um pedido de indenização por furto simples de celular, porque a cláusula, segundo a decisão, não tinha vício de destaque ou visibilidade. Em outros casos, como o de um celular furtado dentro de carro julgado pela 1ª Turma Cível do TJDFT, a seguradora foi condenada a indenizar.
O que fazer depois da negativa
A recusa deve ser feita por escrito. O consumidor pode reunir apólice, proposta, boletim de ocorrência e as comunicações com a seguradora, e procurar o Procon ou ajuizar ação no Juizado Especial Cível.