Faixas do Minha Casa Minha Vida chegam a R$ 13 mil de renda em 2026 Por Carolina Costa
5 min de leitura
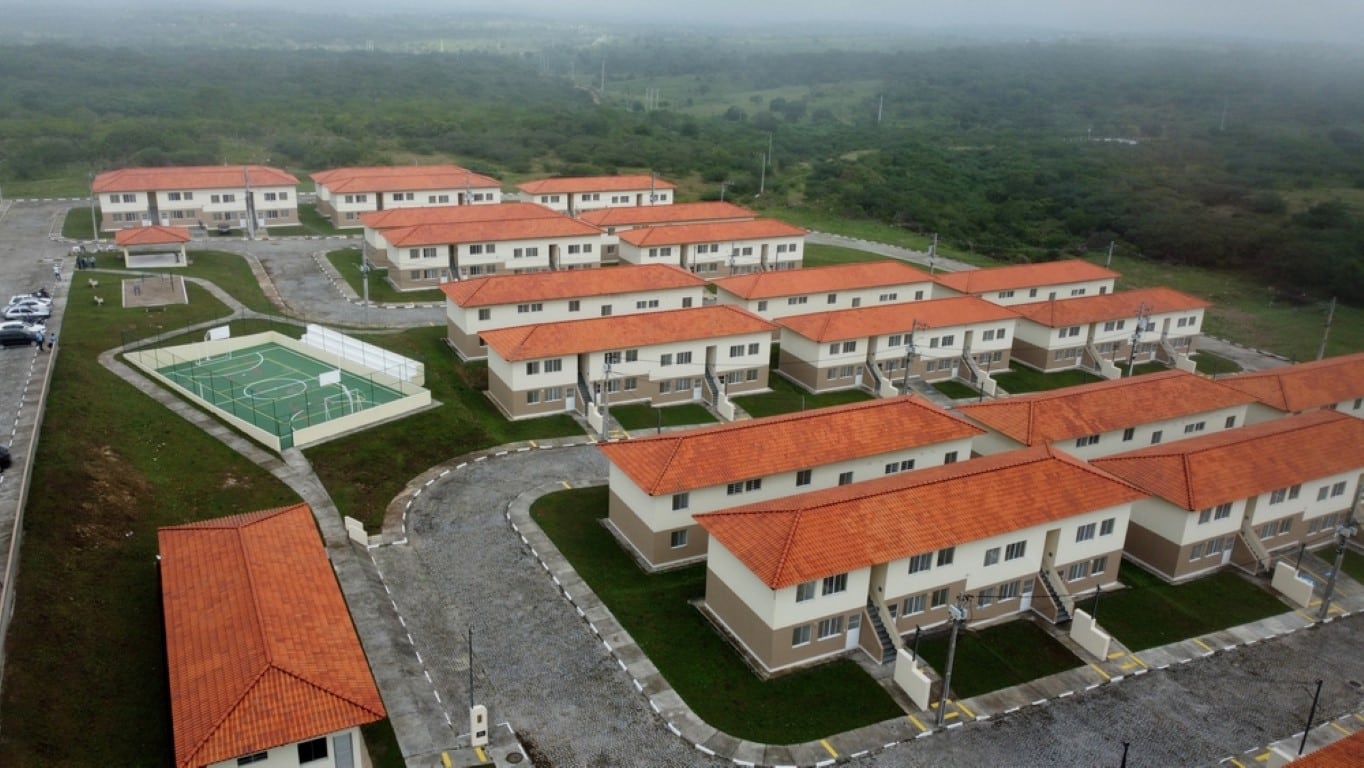 |
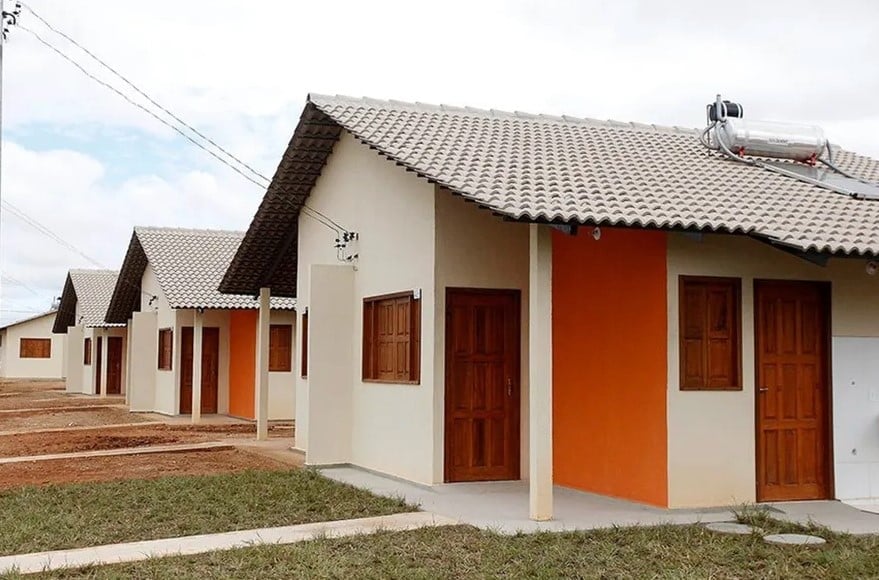
Famílias com renda mensal de até R$ 13 mil podem recorrer ao Minha Casa Minha Vida, cujas faixas de renda foram reajustadas em 2026. A mudança veio com a Portaria MCID nº 333, publicada no Diário Oficial da União em 1º de abril de 2026. O programa, antes conhecido como Minha Casa, Minha Vida, ampliou o prazo de financiamento para até 35 anos em setembro de 2022, o que reduziu o valor das parcelas para famílias de baixa e média renda.
Como a Portaria MCID 333 redesenhou as faixas de renda
A renda bruta mensal da família define a faixa em que ela se enquadra no programa. Nas áreas urbanas, a divisão ficou assim:
Siga o Mix Vale no Google e veja nossas notícias primeiro
- Faixa 1: renda bruta mensal de até R$ 3.200
- Faixa 2: renda bruta mensal de R$ 3.200,01 a R$ 5.000
- Faixa 3: renda bruta mensal de R$ 5.000,01 a R$ 9.600
- Faixa 4 (Classe Média): renda bruta mensal de R$ 9.600,01 a R$ 13.000
Os limites das famílias de áreas rurais são medidos pela renda bruta anual. Na Faixa Rural 1, o teto é de R$ 50.000, segundo a norma. A atualização elevou o número de famílias que cabem em faixas com juros menores, sobretudo nas faixas urbanas mais baixas.
Juros e subsídio variam conforme a faixa de renda
Quanto menor a renda, maior o subsídio e menores os juros. A Faixa 1 recebe subsídio de até R$ 55 mil, e esse teto sobe para R$ 65 mil na Região Norte. Os juros da Faixa 3 chegam a 8,16% ao ano, enquanto a Faixa 4 opera com cerca de 10% ao ano.
Trabalhadores que contribuem com o FGTS (Fundo de Garantia do Tempo de Serviço) há pelo menos três anos têm redução nas taxas, medida que incentiva a formalização do emprego. Essa regra vale para as faixas de renda mais baixas e ajuda famílias de renda média a manter as prestações dentro do orçamento.
Prazo de 35 anos diminui a parcela e amplia a compra
O prazo máximo de financiamento é de 35 anos, equivalente a 420 meses. Com mais tempo para quitar a dívida, o saldo devedor se distribui em parcelas mensais menores. Isso permite que a família adquira um imóvel de valor mais alto sem comprometer todo o orçamento.
Ao reduzir a parcela, o prazo longo também facilita o planejamento financeiro. A família consegue separar recursos para outras despesas, em vez de destinar grande parte da renda ao pagamento do financiamento. Para quem paga aluguel, a troca pela casa própria passa a caber no orçamento.
Como a mudança alcança o mercado imobiliário e as famílias
Segundo o Ministério das Cidades, cerca de 87,5 mil famílias serão beneficiadas pela migração entre faixas, com juros menores em seu financiamento. Dessas, 31,3 mil passam para a Faixa 3 e 8,2 mil famílias da classe média entram no programa pela Faixa 4.
A demanda maior por imóveis reativa lançamentos e projetos parados, o que movimenta a construção civil, um dos setores que mais geram empregos no país. O aquecimento também chega a fornecedores de materiais de construção. Em regiões onde o programa é mais ativo, a demanda costuma melhorar a infraestrutura e a economia local.
Quanto uma família de Belém pode financiar com a nova faixa
Uma família de Belém com renda mensal de R$ 4.900 passa da Faixa 3 para a Faixa 2 com a atualização. Com isso, a taxa de juros cai de 7,66% para 6,5% ao ano. A capacidade de financiamento sobe de R$ 178 mil para R$ 202 mil, segundo o órgão do governo federal responsável pela divulgação.
Teto do imóvel é de R$ 400 mil na Faixa 3 e de R$ 600 mil na Faixa 4
O valor máximo do imóvel financiado depende da faixa e da localidade. Na Faixa 3, o teto é de R$ 400 mil, e na Faixa 4, de R$ 600 mil. Nas faixas mais baixas, o limite varia conforme a cidade, com valores maiores em regiões metropolitanas e capitais.
Esse ajuste por região busca incluir mais famílias sem ultrapassar o limite do programa. Em cidades de custo de vida mais alto, a flexibilidade permite que um número maior de imóveis entre nos critérios.
Onde o acesso ainda é mais difícil e quem opera o programa
Nas regiões metropolitanas, o preço dos imóveis ainda pode ficar acima do que a parte da população consegue pagar, mesmo com o programa. Por isso, o acesso das famílias de renda mais baixa segue como ponto de atenção. A Caixa Econômica Federal é uma das instituições que operam o financiamento do programa, e o salário mínimo de R$ 1.621 serve de referência para o enquadramento na Faixa 1.